
Mit diesem Gewerbesteuer-Rechner von AGITANO können Sie Ihre Gewerbesteuer berechnen: mit Freibetrag nach Rechtsform, Hebesatz Ihrer Gemeinde und Anrechnung auf die Einkommensteuer. Der Rechenweg zeigt alle Zwischenergebnisse vom Gewinn bis zur Steuer.
Gewerbesteuer berechnen
Jahresgewinn nach Abzug aller Betriebsausgaben, nicht der Umsatz.
Der Hebesatz steht im Gewerbesteuerbescheid oder auf der Website der Gemeinde.
Bereits ermittelte Summe nach § 8 GewStG, nicht die Zinsen oder Mieten selbst.
Bereits ermittelte Summe nach § 9 GewStG, etwa die gebuchte Grundsteuer für eigene Betriebsgrundstücke.
Pflichtfeld. Hinzurechnungen und Kürzungen bleiben leer, wenn sie nicht anfallen.
Ergebnis
Voraussichtliche Jahresbelastung
Verbleibend bei voller Anrechnung auf die Einkommensteuer
Rechenweg
Ersetzt keine steuerliche Beratung.
Zuletzt aktualisiert am Rechtsstand: Gewerbesteuergesetz und Einkommensteuergesetz in der für 2026 geltenden Fassung. Den Hebesatz legt jede Gemeinde selbst fest. Maßgeblich ist ihre Festsetzung. Die Eingaben bleiben im Browser und werden nicht übertragen. Die Berechnung ist unverbindlich und ersetzt keine steuerliche Beratung.
Grundlage: Gewerbesteuergesetz und § 35 EStG in der für den Erhebungszeitraum 2026 geltenden Fassung. Berücksichtigt: Gewinn, Hinzurechnungen, Kürzungen, Abrundung auf volle 100 Euro, Freibetrag nach Rechtsform, Steuermesszahl von 3,5 Prozent, Hebesatz der Gemeinde und die Anrechnung auf die Einkommensteuer als Höchstwert. Nicht berücksichtigt: Verlustvortrag, Zerlegung auf mehrere Gemeinden, ermäßigte Messzahl für Hausgewerbetreibende, Ermäßigungshöchstbetrag und Vorauszahlungen.
Gewerbesteuer-Rechner: Das Wichtigste im Überblick
Die Rechenlogik der Gewerbesteuer ist bundesweit gleich, über die Höhe entscheiden Rechtsform und Standort.
- Wer zahlt: Steuerpflichtig sind Einzelunternehmen und Personengesellschaften mit gewerblicher Tätigkeit sowie Kapitalgesellschaften kraft ihrer Rechtsform. Freiberufler sowie Land- und Forstwirte sind nicht gewerbesteuerpflichtig.
- So wird gerechnet: Gewerbeertrag auf volle 100 Euro abrunden, Freibetrag abziehen, mit der Steuermesszahl von 3,5 Prozent und dem Hebesatz multiplizieren. Bei 80.000 Euro Gewinn und 490 Prozent Hebesatz zahlt ein Einzelunternehmen 9.518,25 Euro, eine GmbH 13.720 Euro.
- Freibetrag nach Rechtsform: Der Gewerbesteuer-Freibetrag beträgt nach § 11 GewStG 24.500 Euro für Einzelunternehmen und Personengesellschaften, auch bei einer Gründung im Laufe des Jahres. Vereine und gemeinnützige Körperschaften erhalten 5.000 Euro, sonstige Kapitalgesellschaften keinen Freibetrag.
- Hebesatz als Standortfaktor: Jede Gemeinde legt ihn selbst fest, 2026 mindestens 200 Prozent, ab 2027 mindestens 280 Prozent. In den 15 größten Städten liegt er 2026 zwischen 410 und 495 Prozent.
- Anrechnung für Personenunternehmen: Einzelunternehmer und Mitunternehmer mindern ihre Einkommensteuer nach § 35 EStG um bis zum Vierfachen des Steuermessbetrags, sofern genug Einkommensteuer anfällt. Bis 400 Prozent Hebesatz ist die Steuer damit rechnerisch ausgeglichen, Kapitalgesellschaften tragen sie voll.
Verbindlich ist allein der Bescheid, der Gewerbesteuer-Rechner liefert die belastbare Planungsgröße dafür.
So wird die Gewerbesteuer berechnet: Formel und Rechenweg
Wer die Gewerbesteuer berechnen will, folgt einer gesetzlich festgelegten Rechnung: Gewerbeertrag, abgerundet auf volle 100 Euro, minus Gewerbesteuer-Freibetrag, mal Steuermesszahl von 3,5 Prozent, mal Hebesatz der Gemeinde. Der Gewerbeertrag ist der Gewinn aus Gewerbebetrieb, erhöht um Hinzurechnungen und vermindert um Kürzungen. Das Ergebnis ist die Steuer für das ganze Jahr.
Rechenbeispiel: Einzelunternehmen mit 80.000 Euro Gewinn
Wie sich die Gewerbesteuer berechnen lässt, zeigt das Beispiel eines Einzelunternehmers mit 80.000 Euro Gewinn. Hinzurechnungen und Kürzungen fallen nicht an, seine Gemeinde erhebt einen Hebesatz von 490 Prozent. Die Tabelle vollzieht Schritt für Schritt nach, wie der Gewerbesteuer-Rechner zum Ergebnis kommt.
| Schritt | Rechnung | Betrag |
| Gewinn aus Gewerbebetrieb | ohne Hinzurechnungen und Kürzungen | 80.000,00 € |
| Gewerbeertrag, abgerundet | auf volle 100 Euro | 80.000,00 € |
| Freibetrag | Einzelunternehmen | − 24.500,00 € |
| Maßgebender Gewerbeertrag | 80.000 − 24.500 | 55.500,00 € |
| Steuermessbetrag | 55.500 × 3,5 % | 1.942,50 € |
| Gewerbesteuer | 1.942,50 × 490 % | 9.518,25 € |
Tabelle 1: Rechenweg der Gewerbesteuer am Beispiel eines Einzelunternehmens
Rund 11,9 Prozent seines Gewinns zahlt der Unternehmer damit an die Gemeinde. Einen großen Teil davon kann er über die Anrechnung auf die Einkommensteuer zurückholen.
Die Formel: Vom Gewinn zum Steuermessbetrag
Der Gewerbesteuer-Rechner bildet die Vorgaben des Gewerbesteuergesetzes ab. Grundlage ist der Gewinn aus Gewerbebetrieb, so wie er für die Einkommensteuer oder die Körperschaftsteuer ermittelt wird. Wer seinen Gewinn per Einnahmen-Überschuss-Rechnung oder über eine Bilanz ermittelt, übernimmt ihn direkt von dort.
Eine digital geführte Buchhaltung liefert diesen Wert schon unterjährig. Wer seine Buchhaltung automatisiert, kann den Rechner deshalb laufend mit aktuellen Zahlen nutzen.
Nach Hinzurechnungen und Kürzungen ergibt sich der Gewerbeertrag. Auf ihn wendet das Finanzamt nach Abrundung und Freibetrag die Steuermesszahl an, die nach § 11 GewStG seit 2008 bundesweit einheitlich 3,5 Prozent beträgt. Der so ermittelte Steuermessbetrag, auch Gewerbesteuer-Messbetrag genannt, ist die Brücke zwischen Finanzamt und Gemeinde.
Weil jede Gemeinde ihren eigenen Hebesatz festlegt, gibt es keinen bundesweit einheitlichen Gewerbesteuersatz. Der effektive Satz ergibt sich aus Steuermesszahl mal Hebesatz: Bei 400 Prozent sind das 14 Prozent des maßgebenden Gewerbeertrags, bei 490 Prozent 17,15 Prozent.
Abrundung und Gewerbesteuer-Freibetrag: Die zwei Schritte vor der Messzahl
Zwei Details entscheiden oft über einige hundert Euro. Zuerst wird der Gewerbeertrag auf volle 100 Euro abgerundet, erst danach wird der Freibetrag abgezogen. Diese Reihenfolge schreibt das Gewerbesteuergesetz vor.
Ein Gewerbeertrag von 24.499 Euro wird so zu 24.400 Euro und liegt vollständig im Freibetrag von 24.500 Euro. Es fällt keine Steuer an. Bei Kapitalgesellschaften entfällt der Freibetrag, hier zählt bereits der erste volle Hunderter.
Die Rechenkette auf einen Blick: Wer welchen Schritt verantwortet
Vom Gewinn bis zur fertigen Steuer sind drei Beteiligte im Spiel: Sie selbst, das Finanzamt und die Gemeinde. Die Grafik fasst die fünf Rechenschritte zusammen und zeigt, wer jeden einzelnen Schritt verantwortet.

Die Übersicht macht deutlich: Nur die ersten beiden Schritte liegen in Ihrer Hand. Ab dem Gewerbeertrag rechnen Finanzamt und Gemeinde nach festen Regeln, und genau diese Regeln bildet der Rechner ab. Stimmen Gewinn, Hinzurechnungen, Kürzungen, Rechtsform und Hebesatz, entspricht das Ergebnis im Regelfall der späteren Festsetzung.
Was das Ergebnis des Gewerbesteuer-Rechners bedeutet
Die Zahl im Ergebnisfeld ist nicht automatisch Ihre Belastung. Bei Einzelunternehmen und Personengesellschaften fließt ein Teil über die Einkommensteuer zurück. Bei Kapitalgesellschaften geschieht das nicht.
Anrechnung auf die Einkommensteuer: Warum Einzelunternehmer oft weniger zahlen
Nach § 35 EStG ermäßigt sich die Einkommensteuer um das Vierfache des Steuermessbetrags. Im Beispiel sind das 4 × 1.942,50 Euro, also 7.770 Euro. Angerechnet wird höchstens die tatsächlich zu zahlende Gewerbesteuer.
Eine zweite Grenze zeigt der Rechner bewusst nur als Hinweis. Auf die gewerblichen Einkünfte muss genug Einkommensteuer entfallen. Wer hohe Verluste aus anderen Einkunftsarten verrechnet oder insgesamt geringe Einkünfte hat, kann die Anrechnung nur teilweise nutzen. Deshalb weist der Rechner die Anrechnung als Höchstwert aus.
Die 400-Prozent-Schwelle: Ab wann Gewerbesteuer wirklich kostet
Aus der Anrechnung folgt eine einfache Faustregel. Bis zu einem Hebesatz von 400 Prozent gleicht die Anrechnung die Steuer rechnerisch vollständig aus, sofern die Einkommensteuer auf die gewerblichen Einkünfte dafür ausreicht. Jeder Prozentpunkt darüber bleibt auch bei voller Anrechnung als Belastung.
Im Beispiel mit 490 Prozent sind das 1.748,25 Euro im Jahr, bei 410 Prozent nur 194,25 Euro. Für Einzelunternehmer wird der Hebesatz deshalb vor allem oberhalb von 400 Prozent zum Standortfaktor.

Praxisbeispiel: Rücklage für die Gewerbesteuer richtig planen
Ausgangslage: Ein Elektromeister führt seinen Betrieb als Einzelunternehmen in einer Stadt mit 490 Prozent Hebesatz. Für das laufende Jahr rechnet er mit rund 80.000 Euro Gewinn. Im Vorjahr hatte er nur den Betrag zurückgelegt, der nach der Anrechnung übrig blieb. Als die Gemeinde die Vorauszahlungen anhob, wurde es im Sommer knapp.
Vorgehen: Diesmal prüft er zuerst den aktuellen Hebesatz in der Satzung seiner Stadt, um nicht mit dem Vorjahreswert zu rechnen. Dann gibt er Gewinn, Hebesatz und Rechtsform in den Gewerbesteuer-Rechner ein. Er sieht 9.518,25 Euro Gewerbesteuer und einen Rest von 1.748,25 Euro bei voller Anrechnung. Deshalb legt er jedes Quartal rund 2.380 Euro auf einem separaten Geschäftskonto zurück. Das entspricht einem Viertel der vollen Gewerbesteuer.
Ergebnis: Die Gewerbesteuer-Vorauszahlungen im Februar, Mai, August und November sind in jedem Quartal gedeckt. Die Entlastung über die Einkommensteuer kommt später, über niedrigere Einkommensteuer-Vorauszahlungen oder über den Einkommensteuerbescheid. Bei voller Anrechnung bleibt die echte Belastung bei rund 1.750 Euro, und die Liquidität des Betriebs ist das ganze Jahr über gesichert.
Experten-Tipp!
Tragen Sie beide Zahlungspläne in einen gemeinsamen Kalender ein: die Gewerbesteuer am 15. Februar, Mai, August und November, die Einkommensteuer am 10. März, Juni, September und Dezember. So sehen Sie, wann Liquidität tatsächlich abfließt.
Welche steuerlichen Pflichten junge Unternehmen darüber hinaus kennen sollten, zeigt der Beitrag zu den Erfolgsfaktoren der Buchhaltung für Start-ups.
Gewerbesteuer-Freibetrag: Wer ihn bekommt und wie hoch er ist
Für kleine Betriebe ist der Freibetrag eine zentrale Stellschraube. Wie hoch er ausfällt, hängt von der Rechtsform und der steuerlichen Einordnung des Unternehmens ab.
Freibeträge nach Rechtsform im Überblick
Beim Gewerbesteuer-Freibetrag unterscheidet das Gesetz drei Stufen: den vollen Betrag für Einzelunternehmen und Personengesellschaften, einen kleinen Freibetrag für bestimmte Körperschaften und keinen Freibetrag für die übrigen Kapitalgesellschaften. Die Anrechnung auf die Einkommensteuer folgt derselben Linie. Die Tabelle ordnet die gängigen Rechtsformen zu.
| Rechtsform | Beispiele | Freibetrag | Anrechnung auf die Einkommensteuer |
| Einzelunternehmen und Personengesellschaft | e. K., GbR, OHG, KG, GmbH & Co. KG | 24.500 € | ja, für natürliche Personen |
| Kapitalgesellschaft und Genossenschaft | GmbH, UG, AG, SE, KGaA, eG | 0 € | nein |
| Optierende Personengesellschaft | Personengesellschaft mit Option nach § 1a KStG | 0 € | nein |
| Verein und gemeinnützige Körperschaft | e. V., Stiftung, gGmbH mit wirtschaftlichem Geschäftsbetrieb | 5.000 € | nein |
Tabelle 2: Freibetrag und Anrechnung nach Rechtsform
Vereine und gemeinnützige Körperschaften sind nur mit ihrem wirtschaftlichen Geschäftsbetrieb gewerbesteuerpflichtig. Bei gemeinnützigen Körperschaften fällt auch darauf keine Gewerbesteuer an, solange die Einnahmen aus solchen Geschäftsbetrieben einschließlich Umsatzsteuer insgesamt 50.000 Euro im Jahr nicht übersteigen. Eine gGmbH mit steuerpflichtigem wirtschaftlichem Geschäftsbetrieb wählt im Gewerbesteuer-Rechner die dritte Option.
Wer vor der Wahl der passenden Rechtsform steht, sollte diese Steuer als einen von mehreren Faktoren mitdenken.
Sonderfälle: Gründung im Jahresverlauf und optierende Gesellschaften
Wer im Laufe des Jahres gründet, erhält den Gewerbesteuer-Freibetrag in voller Höhe. Das stellen die Gewerbesteuer-Richtlinien in R 11.1 ausdrücklich klar. Eine zeitanteilige Kürzung gibt es für Gründungen nicht.
Umgekehrt verliert eine Personengesellschaft den Freibetrag, wenn sie nach § 1a KStG zur Körperschaftsteuer optiert. Für die Gewerbesteuer wird sie dann wie eine Kapitalgesellschaft behandelt.
Praxisbeispiel: Gründung im Juli mit vollem Freibetrag
Ausgangslage: Eine Gründerin eröffnet zum 1. Juli einen Onlinehandel für Büroausstattung. Für die sechs Monate bis Jahresende rechnet sie mit 30.000 Euro Gewinn, ihre Gemeinde erhebt 400 Prozent. Ein Bekannter rät ihr, den Gewerbesteuer-Freibetrag nur zur Hälfte anzusetzen, weil sie ja nur ein halbes Jahr tätig sei.
Vorgehen: Den Hebesatz entnimmt sie der aktuellen Hebesatzsatzung ihrer Gemeinde. Dann rechnet sie mit dem Gewerbesteuer-Rechner, der den vollen Freibetrag abzieht. Von 30.000 Euro bleiben 5.500 Euro maßgebender Gewerbeertrag. Das ergibt 192,50 Euro Steuermessbetrag und 770 Euro Gewerbesteuer. Diese Zahl übernimmt sie in ihre Liquiditätsplanung für das erste Geschäftsjahr.
Ergebnis: Mit dem halbierten Freibetrag hätte sie 2.485 Euro angesetzt, mehr als das Dreifache. Die 770 Euro werden rechnerisch vollständig auf ihre Einkommensteuer angerechnet, sofern auf ihren Gewinn genug Einkommensteuer entfällt. Im Fragebogen zur steuerlichen Erfassung meldet sie einen realistischen Gewinn, damit auch die ersten Vorauszahlungen passen. Für ihr erstes volles Geschäftsjahr rechnet sie im Januar neu.
Gewerbesteuer-Hebesatz: Wo Sie den Wert Ihrer Gemeinde finden
Den Gewerbesteuer-Hebesatz müssen Sie als einzige Eingabe selbst recherchieren. Der Gewerbesteuer-Rechner enthält bewusst keine Liste, weil Gemeinden ihre Sätze zu unterschiedlichen Zeitpunkten ändern.
Quellen für den Hebesatz Ihrer Gemeinde
Verbindlich ist der Wert, den Ihre Gemeinde beschlossen hat. Er steht im letzten Gewerbesteuerbescheid und in der Haushalts- oder Hebesatzsatzung, die Gemeinden auf ihrer Website veröffentlichen. Maßgeblich ist die Gemeinde der Betriebsstätte, der Wohnort spielt keine Rolle.
Für einen schnellen Vergleich eignen sich zwei zentrale Übersichten. Die DIHK erhebt jedes Jahr die Hebesätze aller Gemeinden ab 20.000 Einwohnern zum Stichtag 30. Juni. 2025 lag der gewogene Durchschnitt dort bei 438 Prozent.
Die Werte aller rund 10.750 Gemeinden zeigt die Hebesatz-Karte im Statistikportal der statistischen Ämter, zuletzt mit Stand 30. Juni 2025. Diese amtlichen Daten erscheinen erst im Folgejahr.
Rückwirkende Änderung und Mindesthebesatz ab 2027
Ein Hebesatz kann sich im laufenden Jahr noch ändern. Nach § 16 Abs. 3 GewStG darf die Gemeinde ihn bis zum 30. Juni mit Wirkung ab 1. Januar beschließen. Ein aktuelles Beispiel liefert Ruppichteroth im Rhein-Sieg-Kreis: Die Hebesatzsatzung vom 8. Mai 2026 setzt den Hebesatz auf 533 Prozent fest, rückwirkend zum 1. Januar 2026.
Zusätzlich steigt ab dem Erhebungszeitraum 2027 der gesetzliche Mindesthebesatz von 200 auf 280 Prozent. Betroffen sind wenige Gemeinden, die bisher darunter liegen. Wer dort ansässig ist, sollte für 2027 mit höheren Vorauszahlungen rechnen.
Experten-Tipp!
Sinkt Ihr Gewinn im laufenden Jahr deutlich, warten Sie nicht auf den Bescheid. Beantragen Sie beim Finanzamt, den Steuermessbetrag für die Vorauszahlungen herabzusetzen. Die Gemeinde passt die Vorauszahlungen daraufhin an.
Gewerbesteuer-Hebesätze der 15 größten Städte im Vergleich
Wie stark der Gewerbesteuer-Hebesatz ins Gewicht fällt, zeigt der Vergleich der 15 einwohnerstärksten Städte. Die Tabelle rechnet für jeden Hebesatz dasselbe Beispiel durch: 80.000 Euro Gewinn, einmal als Einzelunternehmen, einmal als GmbH. Die Städte sind absteigend nach der Höhe ihres Hebesatzes sortiert.
Die Beträge der beiden Rechtsformen unterscheiden sich, weil das Einzelunternehmen den Freibetrag von 24.500 Euro abzieht und nur 55.500 Euro versteuert. Die GmbH versteuert dagegen die vollen 80.000 Euro.
| Stadt | Hebesatz 2026 | Einzelunternehmen | GmbH |
| Duisburg | 495 % | 9.615,38 € | 13.860,00 € |
| München | 490 % | 9.518,25 € | 13.720,00 € |
| Dortmund | 485 % | 9.421,13 € | 13.580,00 € |
| Hannover | 480 % | 9.324,00 € | 13.440,00 € |
| Essen | 479 % | 9.304,58 € | 13.412,00 € |
| Köln | 475 % | 9.226,88 € | 13.300,00 € |
| Hamburg | 470 % | 9.129,75 € | 13.160,00 € |
| Nürnberg | 467 % | 9.071,48 € | 13.076,00 € |
| Bremen | 460 % | 8.935,50 € | 12.880,00 € |
| Frankfurt am Main | 460 % | 8.935,50 € | 12.880,00 € |
| Leipzig | 460 % | 8.935,50 € | 12.880,00 € |
| Dresden | 450 % | 8.741,25 € | 12.600,00 € |
| Düsseldorf | 440 % | 8.547,00 € | 12.320,00 € |
| Stuttgart | 430 % | 8.352,75 € | 12.040,00 € |
| Berlin | 410 % | 7.964,25 € | 11.480,00 € |
Tabelle 3: Gewerbesteuer bei 80.000 Euro Gewinn in den 15 größten Städten (Stand: 30. September 2026)
Zwischen Berlin und Duisburg liegen bei der GmbH 2.380 Euro im Jahr, beim Einzelunternehmen 1.651,13 Euro. Für Einzelunternehmer relativiert sich der Abstand durch die Anrechnung. In Berlin liegt der Hebesatz nur knapp über der 400-Prozent-Schwelle, dort wird die Steuer bei voller Anrechnung fast vollständig über die Einkommensteuer ausgeglichen.
Gewerbesteuer für Einzelunternehmen und Personengesellschaften
Für Personenunternehmen fällt die Belastung oft geringer aus, als die Zahl im Bescheid vermuten lässt. Zwei Regeln sorgen dafür.
1. Gewerbesteuer-Freibetrag und Anrechnung: Der doppelte Vorteil
Einzelunternehmer und Personengesellschaften profitieren zweifach. Der Freibetrag von 24.500 Euro senkt die Bemessungsgrundlage. Die Anrechnung nach § 35 EStG senkt anschließend die Einkommensteuer. Bei Hebesätzen bis 400 Prozent wird die Gewerbesteuer damit für viele Betriebe fast zu einem durchlaufenden Posten.
Freiberufler betrifft all das nicht. Ärzte, Architekten oder Freelancer mit freiberuflicher Tätigkeit zahlen grundsätzlich keine Gewerbesteuer.
2. Mitunternehmer: Wie die Anrechnung verteilt wird
In einer Personengesellschaft schuldet die Gesellschaft die Gewerbesteuer. Die Anrechnung erfolgt dagegen bei den einzelnen Gesellschaftern. Der Steuermessbetrag wird dafür nach dem allgemeinen Gewinnverteilungsschlüssel aufgeteilt. Vorabgewinne und Sondervergütungen zählen dabei nicht mit.
Bei einer GmbH & Co. KG gilt eine Besonderheit. Auf den Anteil der Komplementär-GmbH entfällt keine Anrechnung, weil eine GmbH keine Einkommensteuer zahlt. Profitieren können nur die natürlichen Personen, meist die Kommanditisten.
Gewerbesteuer für die GmbH und andere Kapitalgesellschaften
Bei Kapitalgesellschaften ist die Gewerbesteuer ein fester Kostenblock. Eine Anrechnung gibt es nicht, einen Freibetrag nur bei gemeinnützigen Gesellschaften.
Ohne Freibetrag und ohne Anrechnung: Was das für die Belastung heißt
Die GmbH zahlt die Steuer ab dem ersten vollen Hunderter Gewerbeertrag. Dazu kommen 15 Prozent Körperschaftsteuer und der Solidaritätszuschlag von 5,5 Prozent darauf. Bei einem Hebesatz von 400 Prozent ergibt das eine Gesamtbelastung von rund 29,8 Prozent des Gewinns, bei 490 Prozent sind es bereits rund 33 Prozent.
Wie sich diese Belastung auf Handelsgewinne auswirkt, zeigt das Beispiel einer Trading-GmbH.
Praxisbeispiel: Gleicher Gewinn, zwei Rechtsformen
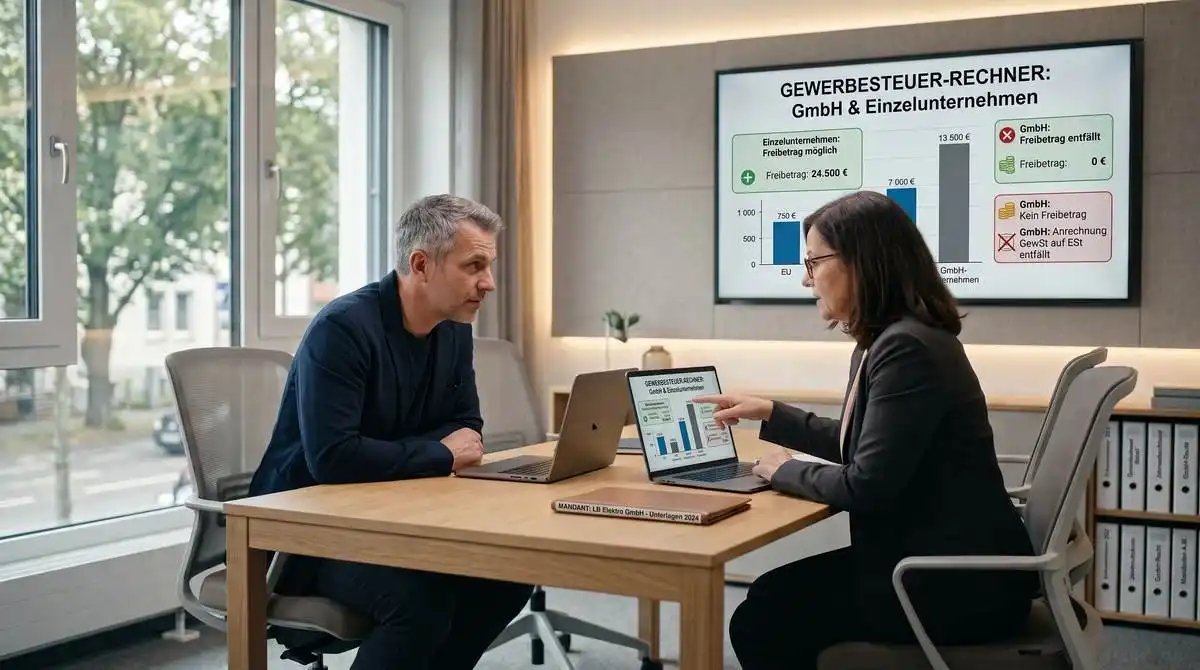
Ausgangslage: Der Elektromeister aus dem ersten Beispiel überlegt, seinen Betrieb in eine GmbH einzubringen. Er möchte wissen, was das für seine Steuerlast bedeutet. Sein Standort bleibt derselbe, der Hebesatz liegt weiter bei 490 Prozent.
Vorgehen: Er rechnet beide Varianten mit identischem Gewinn von 80.000 Euro, also vor einem Geschäftsführergehalt. Als Einzelunternehmen fallen 9.518,25 Euro an, nach voller Anrechnung bleiben 1.748,25 Euro als echte Belastung. Als GmbH wären es 13.720 Euro Gewerbesteuer, ohne jede Anrechnung. Der Rechenweg zeigt, woher der Unterschied von gut 4.200 Euro vor Anrechnung kommt: Der GmbH fehlt der Freibetrag.
Ergebnis: Die Gewerbesteuer allein spricht bei diesem Gewinn gegen die GmbH. Die Entscheidung hängt aber an weiteren Faktoren: Ein Geschäftsführergehalt mindert den Gewinn der GmbH, dazu kommen Haftung, Thesaurierung und die Besteuerung von Ausschüttungen. Erst bei deutlich höheren Gewinnen kann der niedrigere Steuersatz auf einbehaltene Gewinne die GmbH attraktiver machen. Er lässt beide Varianten von seiner Steuerberaterin durchrechnen, denn steuerliche Strukturen brauchen Vorlauf, wie auch die Nachfolgeplanung im Mittelstand zeigt.
Hinzurechnungen und Kürzungen: Wann sie zählen
Die beiden optionalen Felder des Gewerbesteuer-Rechners sorgen oft für Unsicherheit. Bei vielen kleinen Betrieben bleiben sie leer: Für Hinzurechnungen gilt ein hoher Freibetrag, und Kürzungen betreffen vor allem Betriebe mit eigenen Grundstücken.
Hinzurechnungen: Sechs Finanzierungsanteile mit unterschiedlichem Gewicht
Das Gesetz rechnet dem Gewinn bestimmte Finanzierungskosten wieder hinzu, weil sie den Ertrag des Betriebs gemindert haben. § 8 Nr. 1 GewStG unterscheidet sechs Arten, die mit unterschiedlichem Anteil in eine gemeinsame Summe eingehen:
- Zinsen und andere Entgelte für Schulden: Dazu gehören Zinsen für Betriebskredite, Kontokorrentlinien und Gesellschafterdarlehen sowie ein Disagio. Sie fließen zu 100 Prozent in die Summe ein.
- Renten und dauernde Lasten: Gemeint sind wiederkehrende Zahlungen, etwa eine Leibrente an den früheren Inhaber nach einem Betriebskauf. Sie zählen in voller Höhe. Pensionszahlungen aus einer unmittelbaren Versorgungszusage des Arbeitgebers fallen nicht darunter.
- Gewinnanteile stiller Gesellschafter: Wer sich über eine stille Beteiligung finanziert, überlässt dem Kapitalgeber einen Teil des Gewinns. Dieser Anteil zählt voll, weil er wirtschaftlich einer Verzinsung des Kapitals entspricht.
- Miete und Pacht für bewegliche Wirtschaftsgüter: Dazu zählen Leasingraten für Fahrzeuge, Maschinen oder Geräte. Angesetzt wird ein Fünftel: Aus 30.000 Euro Leasingraten im Jahr werden so 6.000 Euro. Für Elektrofahrzeuge, bestimmte extern aufladbare Hybridfahrzeuge und Fahrräder gilt bis einschließlich 2030 nur die Hälfte davon.
- Miete und Pacht für Immobilien: Für gemietete Büros, Werkstätten, Lager oder Ladenflächen zählt die Hälfte. Aus 60.000 Euro Jahresmiete werden so 30.000 Euro.
- Lizenzen und Konzessionen: Aufwendungen für zeitlich befristet überlassene Rechte, etwa Marken- oder Patentlizenzen, zählen zu einem Viertel. Ausgenommen sind Lizenzen, die nur dazu berechtigen, abgeleitete Rechte an Dritte weiterzugeben.
Von der Summe dieser Anteile wird ein Freibetrag von 200.000 Euro abgezogen, nur ein Viertel des Rests fließt in den Gewerbeertrag ein. Ein Betrieb mit 150.000 Euro Zinsen und 60.000 Euro Büromiete kommt auf eine Summe von 180.000 Euro, also die vollen Zinsen plus die Hälfte der Miete. Sie liegt unter dem Freibetrag, hinzugerechnet wird nichts.
Kürzungen: Vor allem die Grundsteuer für eigene Grundstücke
Kürzungen sollen eine doppelte Belastung vermeiden, etwa bei Grundbesitz, für den bereits Grundsteuer anfällt. Für kleine und mittlere Betriebe zählt vor allem die Grundsteuer für eigene Betriebsgrundstücke. Seit dem Erhebungszeitraum 2025 ist dafür der Betrag maßgeblich, der als Betriebsausgabe gebucht wurde.
Weitere Kürzungen betreffen etwa Gewinnanteile aus bestimmten Beteiligungen an anderen Gesellschaften. In den Gewerbesteuer-Rechner gehören jeweils die bereits ermittelten Summen.
Experten-Tipp!
Klären Sie einmal mit Ihrer Steuerberatung, ob Ihre Finanzierungsanteile den Freibetrag von 200.000 Euro übersteigen. Bei vielen kleinen und mittleren Betrieben ist das nicht der Fall. Dann bleibt das Feld für Hinzurechnungen dauerhaft leer.
Sechs Fehler beim Berechnen der Gewerbesteuer
Weicht das eigene Ergebnis vom Bescheid ab, stecken oft dieselben Ursachen dahinter. Die folgenden sechs Fehler lassen sich mit wenig Aufwand vermeiden:
- Umsatz statt Gewinn: Grundlage ist der Gewinn aus Gewerbebetrieb, nicht der Umsatz und nicht der Kontostand. Wer den Umsatz einsetzt, überschätzt die Steuer leicht um ein Vielfaches.
- Freibetrag bei der GmbH: Kapitalgesellschaften haben keinen Freibetrag. Wer ihn trotzdem abzieht, unterschätzt die Steuer bei einem Hebesatz von 400 Prozent um bis zu 3.430 Euro.
- Steigenden Gewinn nicht eingeplant: Die Vorauszahlungen richten sich nach der letzten Veranlagung. Steigt der Gewinn deutlich, folgt mit dem Bescheid eine Nachzahlung, die ohne eigene Berechnung und Rücklage die Liquidität belastet.
- Falscher Hebesatz: Maßgeblich sind die Gemeinde der Betriebsstätte und der Hebesatz des jeweiligen Jahres. Der Wert des Vorjahres oder des Wohnorts führt zu falschen Rücklagen.
- Anrechnung fest eingeplant: Die Anrechnung setzt genug Einkommensteuer auf die gewerblichen Einkünfte voraus. Wer nur mit dem Rest nach Anrechnung plant, braucht Finanztools für eine Liquiditätsplanung mit ausreichendem Puffer.
- Zinsen und Mieten direkt eingetragen: In das Feld für Hinzurechnungen gehört nur der bereits ermittelte Betrag. Rohe Zinsen oder Mieten verfälschen das Ergebnis erheblich.
Wer diese Punkte prüft, kommt mit dem Rechner sehr nah an den späteren Bescheid. Die verbindliche Prüfung übernimmt die Steuerberatung, bei der Vorbereitung der Zahlen unterstützen häufig Bilanzbuchhalter.
Was der Gewerbesteuer-Rechner nicht abbildet
Der Rechner deckt den Regelfall ab. Fünf Sonderfälle lässt er bewusst weg, weil sie zusätzliche Angaben erfordern:
- Verlustvortrag nach § 10a GewStG: Gewerbeverluste aus früheren Jahren mindern den Gewerbeertrag späterer Jahre, bis 1 Million Euro vollständig und darüber zu 60 Prozent. Wer Verluste vorträgt, zahlt deshalb weniger, als der Rechner ausweist.
- Zerlegung auf mehrere Gemeinden: Hat ein Betrieb Betriebsstätten in mehreren Gemeinden, verteilt das Finanzamt den Steuermessbetrag auf diese Gemeinden. Der Gewerbesteuer-Rechner arbeitet dagegen mit einem einzigen Hebesatz.
- Ermäßigte Messzahl für Hausgewerbetreibende: Wer in eigener Arbeitsstätte im Auftrag von Gewerbetreibenden Waren herstellt oder bearbeitet, erhält nach § 11 Abs. 3 GewStG eine Steuermesszahl von nur 56 Prozent des Regelwerts, also 1,96 Prozent. Der Rechner setzt durchgehend 3,5 Prozent an und weist in diesem Fall eine zu hohe Steuer aus.
- Ermäßigungshöchstbetrag bei der Anrechnung: Die Anrechnung ist auf den Teil der Einkommensteuer begrenzt, der auf die gewerblichen Einkünfte entfällt. Wie hoch dieser Teil ist, zeigt erst die Einkommensteuerveranlagung, der Rechner nennt deshalb den Höchstwert.
- Vorauszahlungen und Abschlusszahlung: Der Rechner ermittelt die Steuer für das ganze Jahr. Wie viel davon über Vorauszahlungen bereits bezahlt ist und ob eine Nachzahlung oder Erstattung folgt, ergibt sich erst aus dem Bescheid.
In diesen Fällen liefert der Rechner einen Orientierungswert, die genaue Berechnung gehört in die Steuerberatung.
Fazit: Mit dem Gewerbesteuer-Rechner die Steuerlast verlässlich planen
Die Gewerbesteuer ist gut planbar. Wer Gewinn, Rechtsform und Hebesatz kennt, erhält mit dem Gewerbesteuer-Rechner in wenigen Minuten eine belastbare Zahl. Maßgeblich sind der richtige Hebesatz der Betriebsstätte, der volle Gewerbesteuer-Freibetrag für Personenunternehmen und die Anrechnung als Höchstwert. Für Einzelunternehmer kostet die Steuer erst oberhalb von 400 Prozent spürbar Geld, sofern die Anrechnung voll greift. Für Kapitalgesellschaften ist sie ein fester Kostenblock.
Wer die Gewerbesteuer berechnen und verlässlich einplanen will, macht drei Dinge zur Routine: den Hebesatz jedes Jahr in der Satzung der Gemeinde prüfen, Rücklagen für die volle Steuer bilden und bei sinkendem Gewinn die Anpassung der Vorauszahlungen beantragen. Verbindlich bleibt am Ende der Bescheid.
Weitere kostenfreie Rechner von AGITANO helfen bei angrenzenden Fragen:
- Rabattrechner: Rabatt berechnen – inkl. Endpreis und Ersparnis.
- Mehrwertsteuer-Rechner: Umsatzsteuer berechnen – mit Netto und Brutto in beide Richtungen – für Deutschland, Österreich und die Schweiz.
- Skonto-Rechner: Skonto berechnen – mit Zahlbetrag und dem Aufzeigen, ob sich frühes Zahlen lohnt.
Alle Rechner arbeiten im Browser und ohne Speicherung Ihrer Eingaben.
Häufige Fragen (FAQ) zur Gewerbesteuer und zum Gewerbesteuer-Rechner
Maßgeblich ist der steuerliche Gewinn aus Gewerbebetrieb, also das Ergebnis Ihrer Einnahmen-Überschuss-Rechnung oder Steuerbilanz. Wichtig ist der Stand vor Abzug der Gewerbesteuer, denn sie gilt steuerlich nicht als Betriebsausgabe. Haben Sie die Steuer in der Buchhaltung als Aufwand erfasst, rechnen Sie den Betrag wieder hinzu. Für die Planung des laufenden Jahres setzen Sie den erwarteten Gewinn an, für die Kontrolle eines Bescheids den Gewinn laut Steuererklärung. Hinzurechnungen und Kürzungen tragen Sie getrennt in die dafür vorgesehenen Felder ein. So können Sie die Gewerbesteuer berechnen, bevor der Bescheid eintrifft.
Ja, auch für GmbH und UG können Sie die Gewerbesteuer berechnen, denn steuerlich ist die UG eine Kapitalgesellschaft wie die GmbH. Dafür wählen Sie die Rechtsform Kapitalgesellschaft oder Genossenschaft. Der Rechner setzt dann keinen Freibetrag an und blendet die Anrechnung auf die Einkommensteuer aus, weil beides für Kapitalgesellschaften nicht gilt. Als Gewinn tragen Sie das Ergebnis vor Körperschaftsteuer und Gewerbesteuer ein. Das Gehalt der Geschäftsführung ist darin bereits als Betriebsausgabe abgezogen. Das Ergebnis zeigt ausschließlich die Gewerbesteuer der Gesellschaft. Körperschaftsteuer von 15 Prozent und Solidaritätszuschlag kommen gesondert hinzu.
Einen Verlust geben Sie mit Minuszeichen ein, etwa -5.000. Der Gewerbesteuer-Rechner zeigt dann 0,00 Euro und weist auf den Verlustvortrag nach § 10a GewStG hin. Hinzurechnungen können einen Verlust allerdings verringern oder sogar ausgleichen. Das Finanzamt stellt den vortragsfähigen Gewerbeverlust gesondert fest, in den Folgejahren mindert er den Gewerbeertrag. Diesen Vortrag rechnet der Rechner nicht automatisch ein. Für eine Näherung ziehen Sie den festgestellten Verlust vom Gewinn des Folgejahres ab, bevor Sie ihn eingeben. Bei hohen Verlustvorträgen sollte die genaue Verrechnung die Steuerberatung übernehmen.
Unterhält ein Betrieb mehrere Betriebsstätten, wird der Steuermessbetrag auf die Gemeinden aufgeteilt, in der Regel nach den dort gezahlten Arbeitslöhnen. Bei Einzelunternehmen und Personengesellschaften setzt das Gesetz für die Unternehmer zusätzlich einen fiktiven Lohn von insgesamt 25.000 Euro an. Für eine Schätzung mit dem Gewerbesteuer-Rechner genügt ein gewichteter Hebesatz. Entfallen etwa 60 Prozent der Löhne auf eine Gemeinde mit 450 Prozent und 40 Prozent auf eine mit 400 Prozent, geben Sie 430 Prozent ein. Die genaue Zerlegung übernimmt das Finanzamt.
Der Gewerbesteuer-Rechner bildet den Rechtsstand für den Erhebungszeitraum 2026 ab. Freibeträge, Steuermesszahl und der Anrechnungsfaktor gelten in dieser Höhe seit 2020 unverändert. Deshalb lassen sich auch die Jahre ab 2020 nachrechnen, sofern Sie den damaligen Hebesatz Ihrer Gemeinde und die damals geltenden Kürzungen verwenden. Für frühere Jahre gelten teils andere Werte, etwa ein geringerer Anrechnungsfaktor. Ab 2027 steigt der gesetzliche Mindesthebesatz auf 280 Prozent. Liegt Ihr Hebesatz darunter, weist der Rechner darauf hin. Die Redaktion prüft die gesetzlichen Werte zu jedem Jahreswechsel und aktualisiert Rechner und Beitrag bei Änderungen.
Nein, der Gewerbesteuer-Rechner arbeitet vollständig in Ihrem Browser. Gewinn, Hebesatz, Rechtsform und die übrigen Angaben werden weder an AGITANO übertragen noch gespeichert, und für die Berechnung werden keine Cookies gesetzt. Nach dem Schließen der Seite sind die Eingaben nicht mehr vorhanden. Sie können den Rechner deshalb auch mit vertraulichen Zahlen nutzen, etwa mit dem Ergebnis einer noch nicht abgeschlossenen Planung. Welche Daten beim Aufruf der Seite selbst verarbeitet werden, erläutert die Datenschutzerklärung. Für eine dauerhafte Dokumentation übernehmen Sie Ergebnis und Rechenweg in Ihre eigenen Unterlagen.
Die Steuerpflicht beginnt mit der Aufnahme der gewerblichen Tätigkeit, bei Kapitalgesellschaften spätestens mit der Eintragung ins Handelsregister. Ob tatsächlich Steuer entsteht, entscheidet der Gewerbeertrag. Einzelunternehmen und Personengesellschaften zahlen erst, wenn er den Gewerbesteuer-Freibetrag von 24.500 Euro übersteigt. Wegen der Abrundung auf volle 100 Euro ist das ab einem Gewerbeertrag von 24.600 Euro der Fall. Bei 25.000 Euro Gewerbeertrag und 400 Prozent Hebesatz sind es beispielsweise 70 Euro. Kapitalgesellschaften zahlen bereits ab dem ersten vollen Hunderter, Vereine mit wirtschaftlichem Geschäftsbetrieb erst oberhalb von 5.000 Euro.
Die Gewerbesteuer-Vorauszahlungen sind am 15. Februar, 15. Mai, 15. August und 15. November fällig. Jede Rate beträgt in der Regel ein Viertel der Steuer aus der letzten Veranlagung. Neu gegründete Betriebe zahlen auf Basis ihrer Angaben im Fragebogen zur steuerlichen Erfassung. Ändert sich der Gewinn deutlich, kann die Gemeinde die Vorauszahlungen anpassen. Nach Ablauf des Jahres folgt die Erklärung, anschließend setzt die Gemeinde die endgültige Steuer fest. Überzahlte Beträge werden erstattet. Eine Nachzahlung ist grundsätzlich innerhalb eines Monats nach Bekanntgabe des Bescheids zu leisten, bereits fällige, aber offene Vorauszahlungen sofort.
Das hängt von Rechtsform und Gewerbeertrag ab, nicht davon, ob am Ende Steuer anfällt. Einzelunternehmen und Personengesellschaften müssen eine Erklärung abgeben, wenn ihr Gewerbeertrag 24.500 Euro übersteigt. Nicht steuerbefreite Kapitalgesellschaften reichen jedes Jahr eine Erklärung ein, auch bei einem Verlust. Pflicht ist die Erklärung außerdem, wenn zum Ende des Vorjahres ein vortragsfähiger Gewerbeverlust festgestellt wurde oder das Finanzamt sie anfordert. Die Übermittlung erfolgt elektronisch über Elster, die Frist entspricht der für die Einkommensteuer- oder Körperschaftsteuererklärung. Fehlt eine Pflichterklärung, kann das Finanzamt einen Verspätungszuschlag festsetzen oder die Besteuerungsgrundlagen schätzen.
Die Festsetzung erfolgt in zwei Stufen. Zuerst ermittelt das Finanzamt aus der Erklärung den Steuermessbetrag und erlässt den Messbescheid. Danach wendet die Gemeinde ihren Hebesatz an und erlässt den eigentlichen Gewerbesteuerbescheid. In Berlin und Hamburg übernimmt das Finanzamt beide Schritte. Einwände gegen die Höhe des Gewerbeertrags richten sich gegen den Messbescheid des Finanzamts, Einwände gegen den Hebesatz oder die Zahlungen an die Gemeinde. Die Frist beträgt jeweils einen Monat. Ändert das Finanzamt den Messbescheid, passt die Gemeinde ihren Bescheid an.
Disclaimer und Rechtsstand
Disclaimer: Dieser Beitrag und der Gewerbesteuer-Rechner dienen der allgemeinen Information und ersetzen keine steuerliche Beratung. Die Berechnung ist eine unverbindliche Planungsgröße. Maßgeblich sind allein der Gewerbesteuermessbescheid des Finanzamts und der Gewerbesteuerbescheid Ihrer Gemeinde. Für Ihre individuelle Situation wenden Sie sich an eine Steuerberaterin oder einen Steuerberater.
Rechtsstand: Gewerbesteuergesetz und Einkommensteuergesetz in der für den Erhebungszeitraum 2026 geltenden Fassung. Hebesätze der Städtetabelle: Stand der Prüfung 30. September 2026. Zuletzt aktualisiert am 2. Oktober 2026.
Autor: Oliver Foitzik, Herausgeber und Chefredakteur von AGITANO.

