
Der Skonto-Rechner zeigt Zahlbetrag und Skontobetrag einer Rechnung und rechnet den Abzug in einen Jahreszins um. Mit dem eigenen Kreditzins wird in Euro sichtbar, ob sich die frühe Zahlung auch über Kontokorrent oder Dispo lohnt. So lässt sich Skonto berechnen, bevor die Frist abläuft.
Skonto berechnen
Betrag, auf den Skonto gewährt wird, meist der Bruttobetrag der Rechnung.
Laut Zahlungsbedingung, etwa 2 bei „2 % Skonto“.
Tage, in denen Skonto gilt, etwa 10. Zusammen mit dem Zahlungsziel nötig für den Jahreszins. 0 bei Skonto für sofortige Zahlung.
Tage bis zur Fälligkeit ohne Abzug, etwa 30 bei „30 Tage netto“.
Sollzins laut Bankvereinbarung für Kontokorrent oder Dispo. Gebühren bleiben außen vor.
Pflichtfeld. Mit Skontofrist und Zahlungsziel erscheint der Jahreszins, mit dem Kreditzins zusätzlich der Kreditvergleich.
Ergebnis
Der Zahlbetrag erscheint, sobald alle Pflichtfelder ausgefüllt sind.
Skonto entspricht einem kaufmännischen Jahreszins von
Ein Kredit für die frühe Zahlung lohnt sich, solange sein Zins unter diesem Wert liegt.
Rechenweg
Vergleich mit Kreditzins
Unverbindliche Modellrechnung, keine Finanz-, Steuer- oder Rechtsberatung.
Zuletzt aktualisiert am Rechtsstand: Bürgerliches Gesetzbuch in der für 2026 geltenden Fassung, maßgeblich für den Hinweis zu langen Zahlungszielen. Der hervorgehobene Jahreszins folgt der kaufmännischen Zinsrechnung. Der zweite Jahreszins im Rechenweg berücksichtigt zusätzlich den Zinseszins. Die Eingaben bleiben im Browser und werden nicht übertragen. Die Berechnung ist unverbindlich und ersetzt keine Finanz-, Steuer- oder Rechtsberatung.
Grundlage: kaufmännische Zinsrechnung mit 360 Tagen, dazu der exakte Jahreszins mit Zinseszins auf 365 Tage. Berücksichtigt: Rechnungsbetrag, Skontosatz, Skontofrist, Zahlungsziel und Kreditzins für den Euro-Vergleich. Nicht berücksichtigt: gestaffelte Skontostufen, die Umsatzsteuerberichtigung samt ihrer Wirkung auf den Euro-Vorteil, Rabatte, Bankgebühren und die Berechnung von Fälligkeitsdaten.
Skonto-Rechner: Das Wichtigste im Überblick
Skonto ist ein Preisnachlass für schnelle Zahlung, sein Wert zeigt sich im Jahreszins, und der Skonto-Rechner liefert beides.
- Zahlbetrag: Der Skontobetrag ist Rechnungsbetrag mal Skontosatz. Bei 2 Prozent auf 1.000 Euro werden 980 Euro überwiesen.
- Jahreszins: Wer bis zum Zahlungsziel wartet, bezahlt einen Lieferantenkredit mit dem entgangenen Abzug. Bei 2 Prozent in 10 Tagen, 30 Tage netto kostet er 36,73 Prozent im Jahr.
- Kreditvergleich: Liegt der Zins für Kontokorrent oder Dispo darunter, lohnt die Vorfinanzierung. Bei 10.000 Euro und 10 Prozent zeigt der Rechner 145,56 Euro Vorteil vor Umsatzsteuerkorrektur.
- Vereinbarung und Steuer: Abziehen darf nur, wer Skonto vereinbart und fristgerecht zahlt. Danach werden Umsatz- und Vorsteuer nach § 17 UStG berichtigt.
- Rechtsrahmen: Ein Zahlungsziel über 60 Tage gilt unter Unternehmen nach § 271a BGB nur, wenn es ausdrücklich vereinbart und nicht grob unbillig ist.
Faustregel: Je kürzer der Abstand zwischen Skontofrist und Zahlungsziel, desto teurer der Verzicht.
So wird Skonto berechnet: Formel und Rechenweg
Skonto berechnen Sie in zwei Schritten: Rechnungsbetrag mal Skontosatz ergibt den Skontobetrag, Rechnungsbetrag minus Skontobetrag den Zahlbetrag. Der Jahreszins setzt den Abzug ins Verhältnis zu den Tagen, um die Sie früher zahlen.
Drei Formeln für Abzug, Zahlbetrag und Jahreszins
Drei Formeln reichen für die vollständige Rechnung. Die ersten beiden liefern den Überweisungsbetrag, die dritte den Preis des Lieferantenkredits. Jeder Skontorechner arbeitet mit diesen Bausteinen, entscheidend ist, welche Bezugsgröße und welche Tage er verwendet.
Skontobetrag = Rechnungsbetrag × Skontosatz / 100
Zahlbetrag = Rechnungsbetrag − Skontobetrag
Jahreszins in Prozent = Skontosatz / (100 − Skontosatz) × 360 / (Zahlungsziel − Skontofrist) × 100
Der Ausdruck 100 − Skontosatz steht für den Zahlbetrag in Prozent, denn nur diesen Betrag zahlen Sie früher. Die Tage zählen vom Ende der Skontofrist bis zum Zahlungsziel.
Der Skonto-Rechner rundet Euro-Beträge kaufmännisch auf volle Cent. Die Zinswerte rechnet er direkt aus Satz und Fristen. Der Jahreszins ist damit unabhängig von der Rechnungshöhe und gilt für 100 Euro ebenso wie für 100.000 Euro.
Rechenweg: 5.950 Euro Handwerkerrechnung Schritt für Schritt
Ein Handwerksbetrieb stellt 5.950 Euro brutto in Rechnung, mit 3 Prozent Skonto für eine Zahlung in 14 Tagen und 30 Tagen Zahlungsziel. Der Auftraggeber würde die frühe Zahlung über sein Kontokorrent zu 11 Prozent finanzieren. Die Tabelle zeigt jeden Schritt, so wie ihn der Skonto-Rechner ausgibt.
| Schritt | Rechnung | Ergebnis |
| Skontobetrag | 5.950,00 € × 3 % | 178,50 € |
| Zahlbetrag | 5.950,00 € − 178,50 € | 5.771,50 € |
| Vorgezogene Zahlung | 30 Tage − 14 Tage | 16 Tage |
| Jahreszins kaufmännisch | 3 / 97 × 360 / 16 × 100 | 69,59 % |
| Jahreszins exakt | ((1 + 3 / 97) hoch (365 / 16) − 1) × 100 | 100,34 % |
| Kreditkosten bei 11 % | 5.771,50 € × 11 % × 16 / 360 | 28,22 € |
| Vorteil trotz Kredit | 178,50 € − 28,22 € | 150,28 € |
Tabelle 1: Rechenweg des Skonto-Rechners für eine Rechnung über 5.950 Euro
Der Auftraggeber spart 150,28 Euro, obwohl er die Zahlung finanziert. Drei Prozent für 16 Tage wären ein teurer Lieferantenkredit.
Die Kreditkosten rechnet der Skonto-Rechner auf den Zahlbetrag für die 16 vorgezogenen Tage. Er unterstellt die Zahlung am letzten Tag der Skontofrist und die Rückzahlung zum Zahlungsziel. Ist der Auftraggeber zum Vorsteuerabzug berechtigt, fällt sein wirtschaftlicher Vorteil geringer aus, weil im Skonto 28,50 Euro Umsatzsteuer stecken. Der Abschnitt zur Umsatzsteuer zeigt die Rechnung.
Warum Rechner für dieselbe Kondition unterschiedliche Jahreszinsen zeigen
Für 2 Prozent in 10 Tagen, 30 Tage netto nennen Rechner 36,0, 36,7 oder 44,6 Prozent. Der Unterschied liegt in der Methode, und ein Skontorechner mit nur einem Wert sagt selten, welche dahintersteht. Drei Lesarten sind verbreitet:
- Näherung: Sie teilt den Satz durch die vorgezogenen Tage und multipliziert mit 360. Das ergibt 36,00 Prozent, weil der Abzug auf den vollen Rechnungsbetrag bezogen wird.
- Kaufmännischer Jahreszins: Er bezieht den Abzug auf den Zahlbetrag und rechnet mit 360 Tagen ohne Zinseszins. Das ergibt 36,73 Prozent und ist der übliche Maßstab für den Vergleich mit Kontokorrent oder Dispo, weil Banken Sollzinsen ebenso angeben.
- Exakter Jahreszins: Er unterstellt, dass sich der Vorgang über das Jahr wiederholt und die Ersparnis neu angelegt wird. Mit 365 Tagen und Zinseszins ergibt das 44,59 Prozent.
Der Skonto-Rechner zeigt die kaufmännische und die exakte Lesart und nennt jeweils die Methode.
Bei kurzen Fristabständen liegen beide Lesarten weit auseinander. Die Tabelle zeigt verbreitete Konditionen in kaufmännischer und exakter Lesart.
| Kondition | Vorgezogene Tage | Jahreszins kaufmännisch | Jahreszins exakt |
| 1 % in 10 Tagen, 30 Tage netto | 20 | 18,18 % | 20,13 % |
| 2 % in 10 Tagen, 30 Tage netto | 20 | 36,73 % | 44,59 % |
| 3 % in 10 Tagen, 30 Tage netto | 20 | 55,67 % | 74,35 % |
| 2 % in 14 Tagen, 30 Tage netto | 16 | 45,92 % | 58,55 % |
| 3 % in 14 Tagen, 45 Tage netto | 31 | 35,92 % | 43,14 % |
| 2 % in 10 Tagen, 60 Tage netto | 50 | 14,69 % | 15,89 % |
| 2 % bei sofortiger Zahlung, 30 Tage netto | 30 | 24,49 % | 27,86 % |
Tabelle 2: Jahreszins verbreiteter Skontokonditionen, berechnet mit dem AGITANO Skonto-Rechner
Die Tabelle ist nach Skontosatz und Fristen geordnet. Sie zeigt, wie stark ein langes Zahlungsziel den Jahreszins senkt: 2 Prozent bei 60 Tagen netto ergeben mit 14,69 Prozent weniger als 1 Prozent bei 30 Tagen netto mit 18,18 Prozent.
Beispielrechnungen mit dem Skonto-Rechner
Drei Fälle zeigen die drei Ergebnisse, die der Skonto-Rechner ausgeben kann. Im ersten Fall geht es nur um den Abzug, im zweiten lohnt sich die Vorfinanzierung, im dritten nicht. Alle Werte stammen direkt aus dem Rechner, sodass Sie jedes Beispiel nachrechnen und mit eigenen Werten Skonto berechnen können.
Beispiel 1: Beratungsrechnung über 1.785 Euro, nur der Abzug
Eine Unternehmensberaterin erhält von einem Coach eine Rechnung über 1.785 Euro brutto mit 2 Prozent Skonto. Sie will nur wissen, welchen Betrag sie überweisen muss, und trägt deshalb lediglich Rechnungsbetrag und Skontosatz ein.
| Position | Betrag |
| Rechnungsbetrag brutto | 1.785,00 € |
| Skontosatz | 2 % |
| Skontobetrag | 35,70 € |
| Zahlbetrag | 1.749,30 € |
Ohne Fristen zeigt der Rechner nur den Abzug. Für die Überweisung reicht das, für die Frage nach dem Jahreszins fehlen Skontofrist und Zahlungsziel. Der Skonto-Rechner nennt die fehlenden Angaben direkt an der Stelle des Zinses.
Beispiel 2: Wareneinkauf über 8.330 Euro, Vorfinanzierung lohnt sich
Ein Onlinehändler bestellt Ware für 8.330 Euro bei einem Großhändler, der 2 Prozent Skonto für eine Zahlung in den ersten 14 Tagen gewährt und sonst 45 Tage Zahlungsziel einräumt. Sein Kontokorrent kostet 9,5 Prozent, das Konto ist am Monatsende knapp.
| Position | Betrag |
| Skontobetrag | 166,60 € |
| Zahlbetrag | 8.163,40 € |
| Vorgezogene Zahlung | 31 Tage |
| Jahreszins kaufmännisch | 23,70 % |
| Kreditkosten bei 9,5 % | 66,78 € |
| Vorteil trotz Kreditkosten | 99,82 € |
Trotz des langen Zahlungsziels liegt der Jahreszins weit über dem Kreditzins. Die Vorfinanzierung bringt knapp 100 Euro und lohnt sich deshalb auch bei knappem Konto. Ein Zahlungsziel von 45 Tagen ist kein Grund, auf den Abzug zu verzichten.
Beispiel 3: 4.200 Euro mit 60 Tagen Ziel, der Kredit lohnt sich nicht
Ein Softwareanbieter räumt 1 Prozent Nachlass ein, wenn der Kunde innerhalb von 10 Tagen zahlt, sonst gilt ein Ziel von 60 Tagen. Der Kunde müsste die frühe Zahlung über seinen Dispo zu 12 Prozent finanzieren.
| Position | Betrag |
| Skontobetrag | 42,00 € |
| Zahlbetrag | 4.158,00 € |
| Vorgezogene Zahlung | 50 Tage |
| Jahreszins kaufmännisch | 7,27 % |
| Kreditkosten bei 12 % | 69,30 € |
| Mehrkosten durch den Kredit | 27,30 € |
Hier ist der Kredit teurer als der Abzug. Die Zahlung zum Zahlungsziel ist günstiger, solange kein Guthaben für die frühe Zahlung bereitsteht. Mit 60 Tagen Zahlungsziel verteilt sich das eine Prozent auf 50 Tage.
Wann der Skonto-Rechner hilft: Anwendungsfälle
Der Skonto-Rechner hilft überall dort, wo eine Zahlungsentscheidung ansteht und die Frist läuft:
- Eingangsrechnung mit Skontoklausel: Die Frage lautet, ob die frühe Zahlung den Aufwand wert ist. Wer schnell Skonto berechnen will, erhält Zahlbetrag und Jahreszins in einem Schritt, ohne Tabellenkalkulation.
- Knappes Konto am Monatsende: Das Guthaben reicht nicht, ein Kreditrahmen ist aber frei. Der Kreditvergleich zeigt in Euro, ob nach Abzug der Zinsen für Dispo oder Kontokorrent ein Vorteil bleibt.
- Wöchentlicher Zahlungslauf: Mehrere Rechnungen mit unterschiedlichen Konditionen liegen gleichzeitig vor. Der Jahreszins zeigt, welche Rechnungen bei begrenzter Liquidität zuerst bezahlt werden sollten.
- Neue Lieferantenkonditionen: Ein Lieferant bietet 3 statt 2 Prozent oder ein längeres Zahlungsziel an. Der Rechner macht beide Angebote über den Jahreszins direkt vergleichbar.
- Eigene Zahlungsbedingungen: Wer selbst einen Abzug für schnelle Zahlung anbieten will, sieht im Jahreszins, was das Angebot als Finanzierung kostet. Das hilft bei der Frage, ob ein kürzeres Zahlungsziel die bessere Wahl ist.
- Ausbildung und Prüfung: Im kaufmännischen Rechnen hilft der offengelegte Rechenweg, eigene Ergebnisse Schritt für Schritt zu kontrollieren und Formelfehler zu finden.
In allen Fällen liefert der Skonto-Rechner die Zahl, die Entscheidung bleibt bei Ihnen. Die folgenden Abschnitte zeigen, worauf es dabei ankommt: Kreditzins, Umsatzsteuer und die Vereinbarung selbst.
Skonto oder Zahlungsziel: Wann sich die frühe Zahlung lohnt
Die frühe Zahlung lohnt sich, wenn der Jahreszins des Abzugs über dem Zins liegt, den Sie für die Vorfinanzierung zahlen oder auf Ihr Guthaben erhalten. Wer Vorsteuer abzieht, setzt dabei den Nettoanteil des Skontos an.
Lieferantenkredit: Was der Verzicht auf den Abzug kostet
Ein Zahlungsziel wirkt wie ein kostenloser Kredit. Mit Skontoklausel ist es das nicht. Wer bis zum Zahlungsziel wartet, verzichtet auf den Abzug und bezahlt damit den Lieferantenkredit. Der Preis ist das entgangene Skonto, die Laufzeit sind die Tage zwischen Skontofrist und Zahlungsziel. Auf ein Jahr hochgerechnet entsteht daraus der Jahreszins.
Weil diese Laufzeit kurz ist, ergibt schon ein kleiner Abzug einen hohen Zins. Zwei Prozent für 20 Tage sind teurer als fast jeder Bankkredit. Bei solchen Konditionen lohnt sich der Lieferantenkredit in der Regel nur, wenn weder Guthaben noch eine bezahlbare Kreditlinie verfügbar sind.
Gerade bei knappem Konto bleibt der Abzug oft liegen, obwohl er die günstigere Finanzierung wäre. Bei langem Zahlungsziel und kleinem Skontosatz kann die Zahlung zum Zahlungsziel dagegen günstiger sein, wie Beispiel 3 zeigt.
Vorfinanzieren: Bis zu welchem Kreditzins sich die frühe Zahlung rechnet
Viele Unternehmen finanzieren eine frühe Zahlung über einen Kontokorrentkredit als Form des Betriebsmittelkredits. Zinsen fallen dabei nur für den genutzten Betrag und bis zur Rückzahlung an. Der Rechner setzt dafür die Tage bis zum Zahlungsziel an. Die Tabelle zeigt für 10.000 Euro mit 2 Prozent in 10 Tagen, 30 Tage netto, was bei verschiedenen Kreditzinsen bleibt.
| Kreditzins | Kreditkosten für 20 Tage | Ergebnis gegenüber 200 € Skonto |
| 6 % | 32,67 € | Vorteil 167,33 € |
| 10 % | 54,44 € | Vorteil 145,56 € |
| 15 % | 81,67 € | Vorteil 118,33 € |
| 25 % | 136,11 € | Vorteil 63,89 € |
| 40 % | 217,78 € | Mehrkosten 17,78 € |
Tabelle 3: Kreditvergleich des Skonto-Rechners für 10.000 Euro mit 2 Prozent in 10 Tagen, 30 Tage netto
Im Rechner kippt das Ergebnis erst oberhalb von 36,73 Prozent. Selbst teure Kreditlinien lassen einen Vorteil. Wer Vorsteuer abzieht, rechnet mit dem Nettoanteil des Skontos, dann sinkt die Schwelle bei 19 Prozent Umsatzsteuer auf rund 30,9 Prozent. Das Kontokorrent sollten Sie dennoch nur zur kurzfristigen Überbrückung nutzen.
Experten-Tipp!
Tragen Sie im Rechner den Sollzins Ihrer Kreditlinie ein, nicht den Effektivzins eines Ratenkredits. Prüfen Sie außerdem, ob der Rahmen am Zahlungstag frei ist, denn eine Überziehung des Rahmens kostet zusätzlich.
Praxisbeispiel: Ein Trainer finanziert den Abzug über das Kontokorrent
Ausgangslage: Ein selbständiger Trainer bezieht Seminarmaterial, Raummiete und Technik von wenigen Lieferanten. Seine Rechnungen mit Skontoklausel summieren sich über das Jahr auf 48.000 Euro, alle mit 2 Prozent Skonto in 10 Tagen und 30 Tagen Zahlungsziel. Bisher zahlte er grundsätzlich zum Zahlungsziel, weil sein Geschäftskonto zwischen zwei Seminarabrechnungen oft knapp war. Den Abzug hielt er für eine Kleinigkeit, die den Aufwand nicht lohnt.
Vorgehen: Vor dem nächsten Zahlungslauf gab er seine Konditionen in den Skonto-Rechner ein, mit dem Jahresbetrag dieser Rechnungen und dem Sollzins seines Kontokorrents von 10 Prozent. Der Rechner zeigte einen Jahreszins von 36,73 Prozent und Kreditkosten von 261,33 Euro für den Fall, dass er jede Rechnung die vollen 20 Tage über den Kreditrahmen vorfinanziert.
Ergebnis: Der Abzug beträgt 960 Euro im Jahr. Nach Abzug der Kreditkosten bleiben 698,67 Euro Vorteil, gerechnet vor der Umsatzsteuerkorrektur. Der Trainer zahlt Rechnungen mit Skontoklausel seitdem innerhalb der Frist. Weil er das Konto meist schon mit dem nächsten Seminareingang ausgleicht, liegen seine tatsächlichen Kreditkosten unter dem Wert des Rechners.
Skonto ziehen oder nicht: Vier Fragen bis zur Entscheidung
Vier Fragen führen von der Rechnung zur Entscheidung. Die Infografik zeigt den Weg, der Skonto-Rechner liefert für die letzte Frage die Zahl.
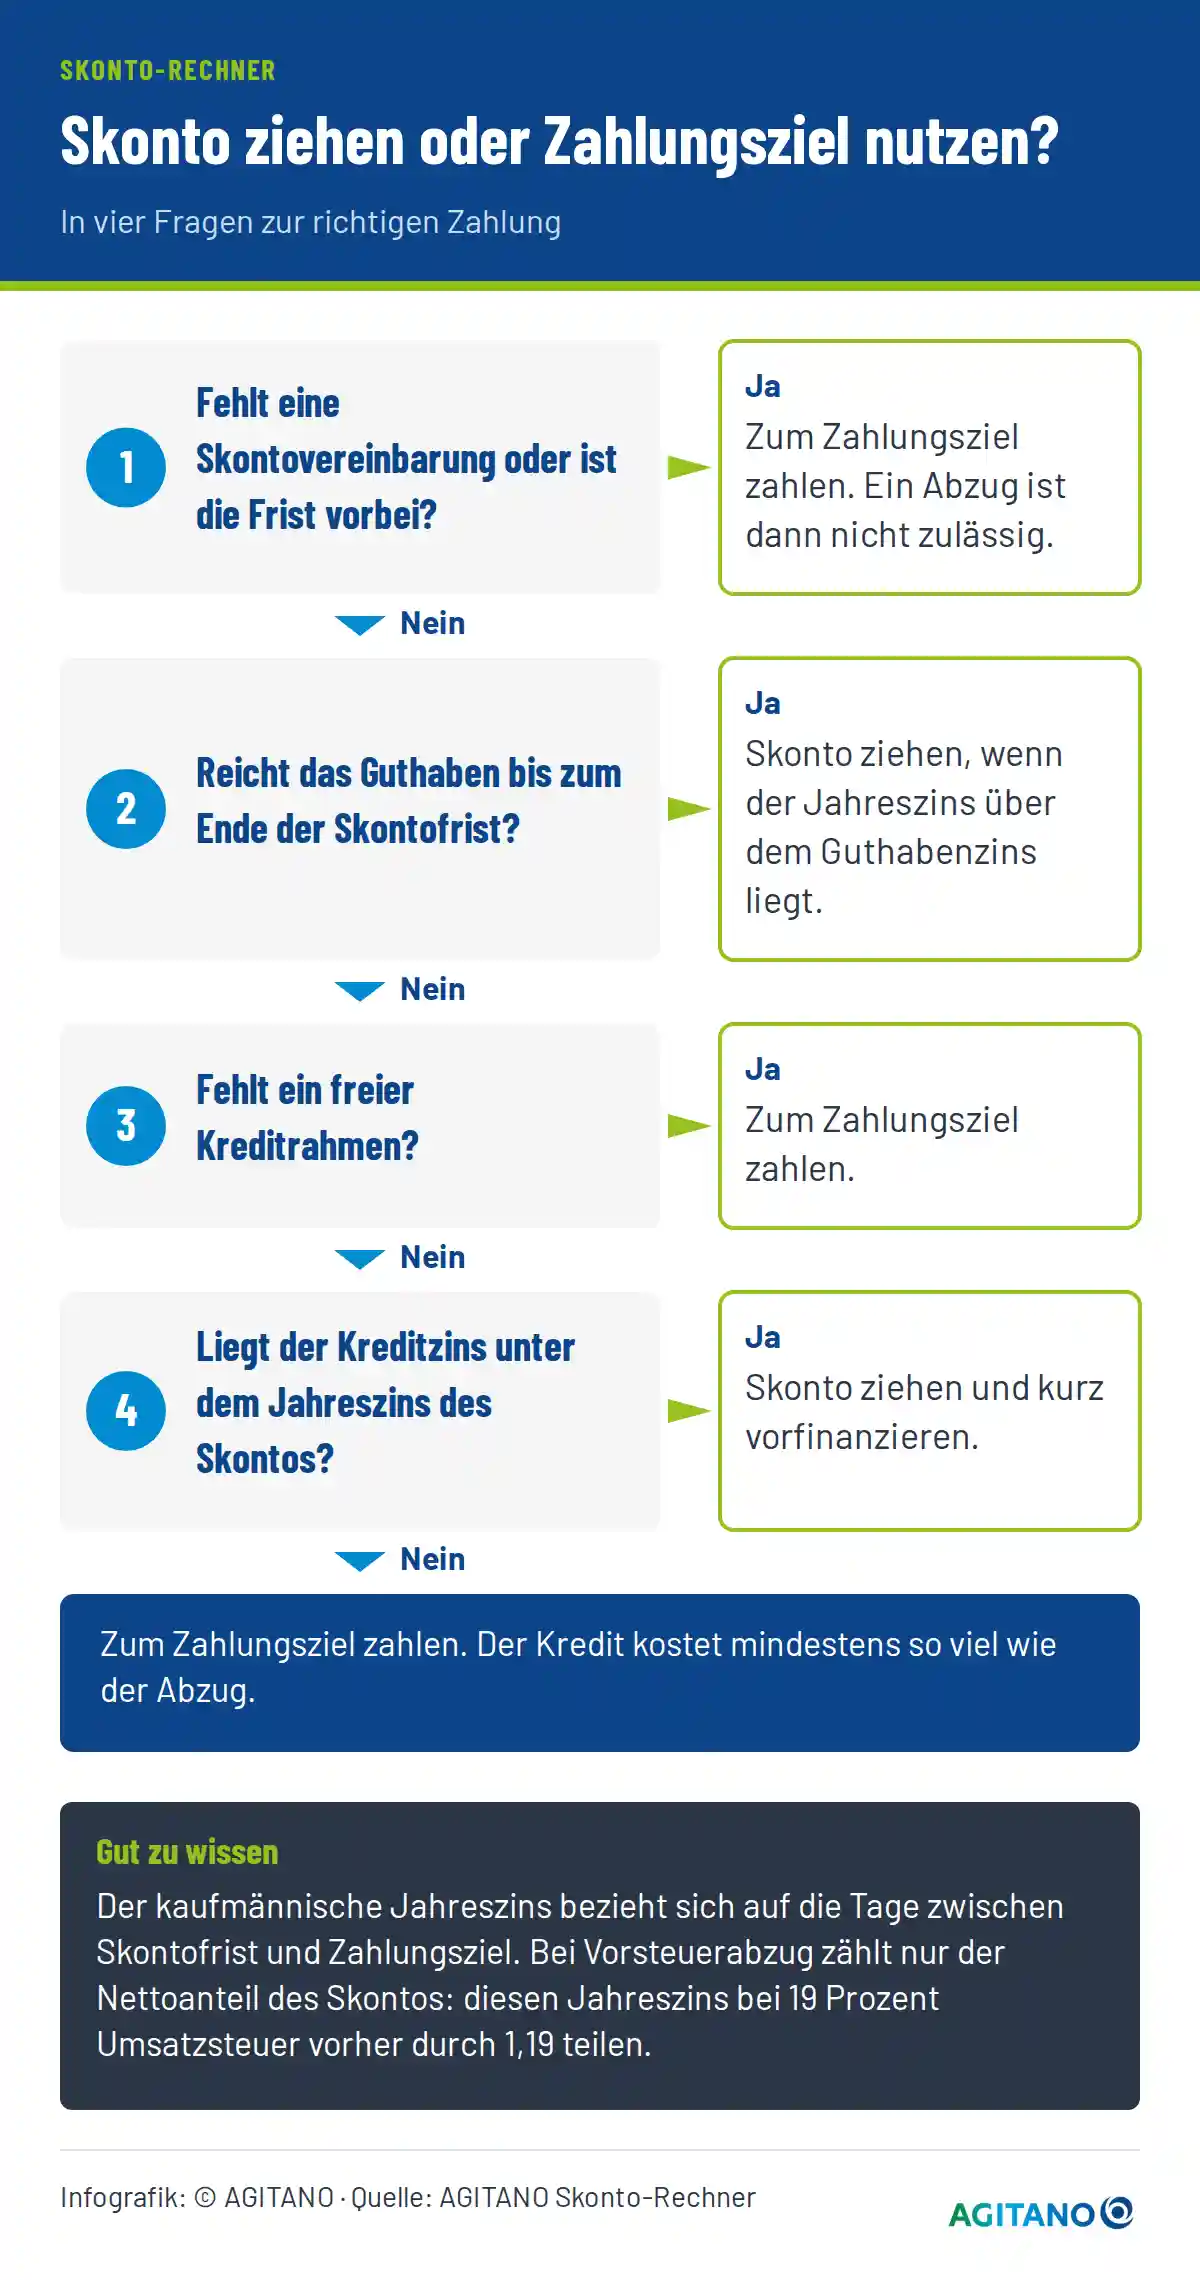
Die erste Frage ist die wichtigste. Ohne Skontovereinbarung oder nach Ablauf der Frist entsteht kein Anspruch auf den Abzug, wie günstig der Kredit auch wäre. Die zweite und dritte Frage klären, woher das Geld kommt.
Erst danach entscheidet der Zinsvergleich. Liegt der Kreditzins unter dem Jahreszins, lohnt sich die Vorfinanzierung, sonst zahlen Sie zum Zahlungsziel. Wer Vorsteuer abzieht, teilt den angezeigten kaufmännischen Jahreszins bei 19 Prozent Umsatzsteuer vorher durch 1,19. Wer Guthaben hat, vergleicht statt des Kreditzinses den Zins, den das Geld auf dem Tagesgeldkonto bringen würde. Dieser liegt in aller Regel weit unter dem Jahreszins des Abzugs.
Skonto und Umsatzsteuer: Brutto oder netto?
In der Praxis wird Skonto vom Bruttobetrag abgezogen, und prozentual ist das Ergebnis brutto oder netto gleich. Die enthaltene Umsatzsteuer mindert sich anteilig mit.
Welchen Betrag Sie im Skonto-Rechner eintragen
Der Skontosatz wirkt auf Nettobetrag und Umsatzsteuer im gleichen Verhältnis, denn beide sind Teil desselben Rechnungsbetrags. Zwei Prozent von 1.190 Euro brutto sind 23,80 Euro, davon entfallen 20 Euro auf den Nettobetrag und 3,80 Euro auf die Umsatzsteuer. Maßgeblich ist der Betrag, für den die Klausel den Abzug gewährt.
In der Praxis kommen drei Fälle vor:
- Bruttobetrag: Gilt der Abzug für die ganze Rechnung, tragen Sie den Rechnungsbetrag inklusive Umsatzsteuer ein. Das ist der Regelfall bei Waren und Dienstleistungen zwischen Unternehmen.
- Nettobetrag: Wer netto rechnet, erhält den Netto-Skontobetrag und muss die anteilige Umsatzsteuer gesondert ermitteln. Für die Überweisung ist das umständlicher.
- Teilbetrag: Schließt die Zahlungsbedingung Positionen wie Versand oder Montage aus, rechnen Sie nur mit dem begünstigten Teil und addieren die übrigen Positionen ohne Abzug zum Zahlbetrag. Der Kreditvergleich bezieht sich dann nur auf diesen Teil.
Der Jahreszins ändert sich dadurch nicht, weil er allein aus Satz und Fristen folgt. Für die wirtschaftliche Bewertung kommt es dagegen auf den Vorsteuerabzug an, wie der nächste Abschnitt zeigt.
Nach dem Abzug: Umsatzsteuer und Vorsteuer berichtigen
Mit dem Skontoabzug ändert sich das Entgelt und damit die Bemessungsgrundlage der Umsatzsteuer. Nach § 17 Abs. 1 UStG berichtigt der Rechnungssteller die geschuldete Umsatzsteuer, und der Empfänger berichtigt seinen Vorsteuerabzug.
Das hat Folgen für die Bewertung. Wer Vorsteuer abzieht, spart wirtschaftlich nur den Nettoanteil des Skontos, denn der Umsatzsteueranteil fließt über die Vorsteuerkorrektur zurück. Bei 19 Prozent Umsatzsteuer sind das 100/119 des Skontobetrags. In Tabelle 1 stecken in 178,50 Euro Skonto 28,50 Euro Umsatzsteuer. Wirtschaftlich bleiben 150,00 Euro und nach den Kreditkosten 121,78 Euro statt der angezeigten 150,28 Euro.
Beide Korrekturen gehören in den Voranmeldungszeitraum, in dem sich die Bemessungsgrundlage geändert hat, also in dem der Abzug gezogen wird. Gute Buchhaltungsprogramme teilen den Skontobetrag beim Zahlungsabgleich automatisch in Netto und Steuer auf. Bei Rechnungen mit unterschiedlichen Steuersätzen wird der Abzug anteilig auf die Sätze verteilt.
Wer als Kleinunternehmer keine Umsatzsteuer ausweist oder keine Vorsteuer abzieht, kürzt den Rechnungsbetrag, ohne etwas zu berichtigen. Für ihn gilt der Euro-Vorteil des Rechners in voller Höhe. Der Skonto-Rechner bildet die Steuerkorrektur bewusst nicht ab, er liefert den Zahlbetrag. Die Buchung übernimmt die Buchhaltung oder die Steuerberatung, die den Abzug als gewährtes oder erhaltenes Skonto bucht.
Skonto richtig abziehen: Vereinbarung, Fristen und Sonderfälle
Zulässig ist der Abzug nur, wenn er vereinbart ist und die Zahlung rechtzeitig innerhalb der Skontofrist erfolgt. Ohne Vereinbarung bleibt der volle Betrag geschuldet.
Ohne Vereinbarung kein Abzug: Was eine klare Klausel regelt
Skonto abziehen dürfen Sie nur, wenn Rechnung, Vertrag oder Geschäftsbedingungen den Abzug einräumen. Eine eindeutige Klausel regelt fünf Punkte:
- Satz: Wie viel Prozent abgezogen werden dürfen.
- Frist: Innerhalb wie vieler Tage gezahlt werden muss.
- Fristbeginn: Ob die Frist ab Rechnungsdatum oder ab Zugang der Rechnung läuft.
- Rechtzeitigkeit: Ob die Überweisung oder der Zahlungseingang beim Empfänger zählt.
- Bezugsbetrag: Für welche Positionen der Abzug gilt, etwa ohne Versandkosten.
Fehlt eine Regelung zur Rechtzeitigkeit, ist die Rechtsprechung uneinheitlich. Planen Sie die Zahlung deshalb so, dass das Geld vor Fristende beim Empfänger ist. Ob Skonto auch für Abschlags- oder Teilzahlungen gilt, hängt von der Auslegung der Vereinbarung ab, und die Gerichte urteilen hier nicht einheitlich. Regeln Sie diese Fälle deshalb ausdrücklich.
Für die Fristkontrolle eignet sich eine Buchhaltungssoftware mit Erinnerungsfunktion, die Fälligkeiten vor dem Ende der Skontofrist meldet. In Unternehmen mit eigener Finanzabteilung gehören Skontotermine fest in die Zahlungsläufe in der Buchhaltung, damit keine Frist zwischen zwei Läufen verstreicht. Ein fester Zahlungstag pro Woche reicht bei Fristen von 10 oder 14 Tagen meist aus.
Staffelskonto und Rabatt richtig verrechnen
Manche Lieferanten staffeln den Abzug, etwa 3 Prozent bei Zahlung innerhalb von 7 Tagen und 2 Prozent innerhalb von 14 Tagen. Rechnen Sie jede Stufe einzeln mit demselben Rechnungsbetrag, Zahlungsziel und Kreditzins. Bei 30 Tagen netto ergibt die erste Stufe 48,41 Prozent Jahreszins, die zweite 45,92 Prozent. Für die Wahl zwischen den Stufen zählt der Euro-Vorteil nach Kreditkosten, nicht der höhere Jahreszins. Reicht die Liquidität erst nach 7 Tagen, ist die zweite Stufe die sichere Wahl.
Rabatt und Skonto werden nacheinander angewendet. Zuerst mindert der Rabatt den Preis, danach bezieht sich der Skontosatz auf den verminderten Betrag. Bei 1.800 Euro Listenpreis und 15 Prozent Rabatt bleiben 1.530 Euro. Darauf ergeben 2 Prozent Skonto 30,60 Euro und einen Zahlbetrag von 1.499,40 Euro. Den Rabatt berechnen Sie mit dem Rabattrechner und tragen das Ergebnis als Rechnungsbetrag ein.
Zahlungsziele über 60 Tage und die geplante EU-Verordnung
Zahlungsziele über 60 Tage zwischen Unternehmen sind nach § 271a Abs. 1 BGB nur wirksam, wenn sie ausdrücklich vereinbart und für den Gläubiger nicht grob unbillig sind. Der Skonto-Rechner weist bei solchen Eingaben darauf hin. Lange Zahlungsziele senken außerdem den Jahreszins, weil sich der Preis auf mehr Tage verteilt.
Auf EU-Ebene liegt seit 2023 der Vorschlag der Kommission für eine Verordnung zur Bekämpfung von Zahlungsverzug vor. Das Europäische Parlament hat im April 2024 seinen Standpunkt beschlossen, eine Einigung mit dem Rat steht aus. Das Parlament führt das Verfahren auf seiner Übersichtsseite als blockiert.
Wer Zahlungsziele neu verhandelt, sollte die Entwicklung verfolgen und Zahlungsbedingungen mit Lieferanten verhandeln, solange der Spielraum besteht. Im Einkauf gehören Skontosatz und Zahlungsziel zu den Konditionen, über die verhandelt wird.
Experten-Tipp!
Fragen Sie bei Lieferanten mit langen Zahlungszielen gezielt nach Skonto. Schon 1 Prozent für die Zahlung binnen 14 Tagen bei 30 Tagen netto entspricht einem Jahreszins von 22,73 Prozent.
Skonto als Rechnungssteller: Was ein Skonto-Angebot kostet
Für den Rechnungssteller ist der Abzug eine Finanzierung zu demselben Jahreszins, den der Kunde spart. Sie bezahlen den Kunden dafür, dass er früher zahlt.
Was der Abzug den Rechnungssteller kostet und wann er sich trotzdem lohnt
Wer 2 Prozent in 10 Tagen bei 30 Tagen netto anbietet, finanziert sich zu 36,73 Prozent kaufmännischem Jahreszins. Ein Kontokorrent kostet in der Regel deutlich weniger. Den Vergleich zeigt der Skonto-Rechner, wenn Sie Ihre eigenen Konditionen eingeben und das Ergebnis aus Sicht Ihres Kunden lesen.
Ein Skonto-Angebot lohnt sich vor allem in drei Situationen:
- Akuter Engpass: Der frühere Zahlungseingang verhindert eine teurere Finanzierung oder eine Lücke bei Löhnen und Steuern.
- Notorische Spätzahler: Kunden, die sonst weit über das Zahlungsziel hinaus zahlen, werden durch den Abzug pünktlich.
- Wettbewerb: Wo Mitbewerber regelmäßig Skonto anbieten, kann der Verzicht Aufträge kosten.
Eine Alternative ist ein kürzeres Zahlungsziel ohne Abzug, etwa 14 Tage netto. Es beschleunigt den Zahlungseingang, ohne die Marge zu schmälern.
Im Beitrag zum Cashflow-Management steht Skonto als Anreiz im Forderungsmanagement neben klaren Zahlungszielen und einem abgestuften Mahnwesen. Zieht ein Kunde den Abzug nach Ablauf der Frist, bleibt eine Restforderung. Bleibt sie trotz Mahnung offen, kann Inkasso das interne Mahnwesen ergänzen. Klare Fristen in der Rechnung verhindern den Streit.
Zielerlös sichern: Den Abzug in den Angebotspreis einrechnen
Wer Skonto anbietet, aber den Zielerlös halten will, schlägt den Abzug vorher auf. Der Angebotspreis ergibt sich als Zielerlös geteilt durch (1 − Skontosatz / 100). Bei 5.000 Euro Zielerlös und 2 Prozent sind das 5.102,04 Euro. Zahlt der Kunde mit Abzug, gehen genau 5.000 Euro ein.
Prüfen lässt sich das im Skonto-Rechner, wenn Sie den Angebotspreis als Rechnungsbetrag eingeben. Der Zahlbetrag zeigt dann den Zielerlös. Ein einfacher Aufschlag von 2 Prozent auf 5.000 Euro reicht nicht, weil der Abzug vom höheren Betrag erfolgt.
Experten-Tipp!
Bieten Sie Skonto nur Kunden an, die sonst spät zahlen, und setzen Sie die Frist kurz. Prüfen Sie nach einem Quartal im Zahlungseingang, ob sich das Zahlungsverhalten wirklich geändert hat.
Praxisbeispiel: Eine Agentur prüft ihr Skonto-Angebot
Ausgangslage: Eine Kommunikationsagentur stellt einem Stammkunden monatlich 12.000 Euro in Rechnung und bietet seit Jahren 2 Prozent Skonto bei Zahlung innerhalb von 10 Tagen an, sonst 30 Tage netto. Der Kunde zieht den Abzug jeden Monat. Die Geschäftsführerin wollte wissen, was dieses Angebot die Agentur tatsächlich kostet und ob es sich noch rechnet.
Vorgehen: Sie gab die Kondition in den Skonto-Rechner ein und ergänzte den Sollzins des eigenen Kontokorrents von 10 Prozent. Der Rechner zeigte 240 Euro Skontobetrag je Rechnung und einen Zahlbetrag von 11.760 Euro. Für dieselben 20 Tage hätte eine Finanzierung über das Kontokorrent 65,33 Euro gekostet.
Ergebnis: Der Abzug ist für die Agentur damit deutlich teurer als ihr eigener Kredit. Weil der Kunde zuverlässig zahlt, strich sie das Angebot für neue Aufträge und behielt das Zahlungsziel von 30 Tagen bei. Für Neukunden mit unklarer Zahlungsmoral bietet sie Skonto weiterhin an, damit Rechnungen dort schneller bezahlt werden. Den Effekt prüft sie jedes Quartal im Zahlungseingang.
7 Fehler beim Berechnen von Skonto
Diese Fehler führen in der Praxis zu falschen Zahlen oder zu verschenktem Geld:
- Den Abzug unterschätzen: Zwei Prozent wirken klein und bleiben liegen, obwohl sie bei üblichen kurzen Fristen als Jahreszins weit über einem Kontokorrentzins liegen.
- Volles Zahlungsziel statt Differenz: Wer bei 2 Prozent in 10 Tagen und 30 Tagen netto mit 30 statt 20 Tagen rechnet, erhält 24,49 statt 36,73 Prozent Jahreszins.
- Bezug auf den Rechnungsbetrag: Wer den Satz auf den vollen Betrag statt auf den Zahlbetrag bezieht, landet bei 36,00 statt 36,73 Prozent und unterschätzt den Zins.
- Kreditkosten falsch ansetzen: Zinsen fallen auf den finanzierten Zahlbetrag und für die Zeit bis zur Rückzahlung an, nicht auf den vollen Rechnungsbetrag für ein ganzes Jahr.
- Abzug nach Fristablauf: Wer zu spät zahlt und trotzdem Skonto abzieht, hinterlässt eine Restforderung und riskiert Mahnungen, Verzugszinsen und Streit mit dem Lieferanten.
- Ausgenommene Positionen kürzen: Gilt der Abzug laut Klausel nicht für Fracht oder Arbeitslohn, wird oft trotzdem der ganze Betrag gekürzt.
- Umsatzsteuer nicht berichtigen: Nach dem Abzug müssen Umsatzsteuer und Vorsteuer angepasst werden, sonst stimmen Voranmeldung, Buchhaltung und Steuerbescheid nicht überein.
Die meisten dieser Fehler vermeidet der Skonto-Rechner, weil er die Tage und den Bezug auf den Zahlbetrag selbst setzt. Vereinbarung, Fristkontrolle und Steuer bleiben Ihre Aufgabe.
Was der Skonto-Rechner nicht abbildet
Der Rechner deckt den Standardfall ab, einige Sonderfälle bleiben bewusst außen vor, damit die Eingabe schnell und eindeutig bleibt:
- Gestaffelte Skontostufen: Mehrere Stufen in einer Rechnung rechnet er nicht gleichzeitig. Jede Stufe geben Sie einzeln mit demselben Betrag und Kreditzins ein und vergleichen anschließend die Euro-Vorteile der Stufen.
- Umsatzsteuerberichtigung: Die Korrektur nach § 17 UStG ist nicht Teil der Rechnung. Den Betrag dafür ermittelt die Buchhaltung aus dem Skontobetrag.
- Rabatt vor dem Abzug: Einen Rabatt ziehen Sie vorher ab, etwa mit dem Rabattrechner, und tragen den verminderten Betrag als Rechnungsbetrag ein.
- Fälligkeitsdaten: Der Skonto-Rechner arbeitet mit Tagen, nicht mit Kalenderdaten. Fristbeginn und Fristende bestimmen Sie selbst anhand der Rechnung und der Klausel.
- Bankgebühren und Bereitstellungsentgelte: Im Kreditvergleich stecken nur Sollzinsen. Gebühren für den Kreditrahmen oder die Kontoführung erhöhen die tatsächlichen Kosten der Vorfinanzierung.
- Liquidität und Kreditrahmen: Ob am Zahlungstag genug Guthaben oder ein freier Rahmen vorhanden ist, kann der Rechner nicht wissen. Das klärt der Blick aufs Konto und in die eigene Planung der nächsten Wochen.
Für steuerliche und rechtliche Fragen rund um Skontoklauseln ist eine Beratung durch Steuerberatung oder Rechtsanwalt der richtige Weg. Für die Zahlungsentscheidung im Alltag liefert der Rechner die entscheidenden Zahlen in einer Ansicht, bevor Sie Skonto abziehen oder zum Zahlungsziel zahlen.
Fazit: Mit dem Skonto-Rechner vor jeder Zahlung entscheiden
Skonto ist kein Kleingeld. Wer auf 2 Prozent verzichtet, zahlt für einen kurzen Lieferantenkredit oft mehr als 36 Prozent Jahreszins. Mit dem Skonto-Rechner können Sie Skonto berechnen, den Jahreszins ablesen und in Euro prüfen, ob sich die Vorfinanzierung über Ihren Kreditrahmen lohnt.
Machen Sie den Rechner zum festen Schritt vor jedem Zahlungslauf. Nehmen Sie Skontofristen in Ihre Liquiditätsplanung auf und verhandeln Sie bei neuen Lieferanten gezielt über den Abzug. So wird aus einer Bauchentscheidung eine Rechnung mit klarem Ergebnis, die sich über das Jahr hinweg auszahlt, gerade bei vielen Eingangsrechnungen.
Diese kostenfreien Rechner von AGITANO helfen bei verwandten Fragen:
- Rabattrechner: Rabatt, Endpreis und Ersparnis berechnen, auch für den Betrag vor dem Skonto.
- Mehrwertsteuer-Rechner: Netto, Brutto und Umsatzsteuer in beide Richtungen ermitteln.
- Gewerbesteuer-Rechner: Gewerbesteuer aus Gewinn und Hebesatz der Gemeinde berechnen.
Alle Rechner arbeiten im Browser, ohne Anmeldung und ohne Speicherung Ihrer Eingaben.
Häufige Fragen (FAQ) zu Skonto und zum Skonto-Rechner
Skonto ist ein Preisnachlass, den ein Lieferant für die Zahlung innerhalb einer kurzen Frist gewährt, etwa 2 Prozent bei Zahlung binnen 10 Tagen. Wer später zahlt, schuldet den vollen Betrag bis zum Zahlungsziel.
Der Begriff kommt vom italienischen sconto, auf Deutsch Abzug. Rechtlich ist Skonto ein Teilerlass der Forderung unter der Bedingung pünktlicher Zahlung. Er gilt nur, wenn er vereinbart ist, meist auf der Rechnung oder in den Geschäftsbedingungen. Für den Käufer ist er bares Geld, für den Verkäufer der Preis für einen schnelleren Zahlungseingang.
Man multipliziert den Rechnungsbetrag mit dem Skontosatz und teilt durch 100. Das Ergebnis ist der Skontobetrag, der vom Rechnungsbetrag abgezogen wird. Bei 2 Prozent auf 1.000 Euro sind das 20 Euro, überwiesen werden 980 Euro.
Die Skonto-Formel lautet also Rechnungsbetrag × Skontosatz / 100. Für den Jahreszins kommt eine zweite Formel hinzu, die den Abzug auf den Zahlbetrag und auf die Tage bis zum Zahlungsziel bezieht. Wer Skonto berechnen will, ohne selbst zu rechnen, gibt die Werte in den Skonto-Rechner ein und liest das Ergebnis direkt ab.
Ein Skonto-Rechner ermittelt aus Rechnungsbetrag und Skontosatz den Skontobetrag und den Zahlbetrag. Mit Skontofrist und Zahlungsziel rechnet er zusätzlich den Jahreszins aus, mit einem Kreditzins auch den Vorteil in Euro.
Damit beantwortet er zwei Fragen auf einmal: wie viel abzuziehen ist und ob sich die frühe Zahlung lohnt. Der AGITANO Skonto-Rechner arbeitet kostenlos im Browser, ohne Anmeldung und ohne Speicherung der Eingaben. Er legt den Rechenweg offen, sodass sich jedes Ergebnis nachvollziehen und mit den Konditionen anderer Lieferanten vergleichen lässt.
Zwei Prozent Skonto dürfen abgezogen werden, wenn eine Skontovereinbarung besteht, etwa auf der Rechnung oder in den AGB, und das Geld innerhalb der Skontofrist gezahlt wird.
Die Frist beginnt meist mit dem Rechnungsdatum oder dem Zugang der Rechnung, entscheidend ist der Wortlaut der Klausel. Ob die Überweisung oder der Zahlungseingang zählt, regelt ebenfalls die Vereinbarung, ohne Regelung urteilen Gerichte nicht einheitlich. Sicher ist, wenn das Geld vor Fristende beim Empfänger ist. Wer den Abzug zieht, muss die rechtzeitige Zahlung im Streitfall belegen.
Üblich ist der Abzug vom Rechnungsbetrag inklusive Umsatzsteuer. Der Skonto-Rechner rechnet mit dem Betrag, den Sie eingeben, im Regelfall also mit diesem Bruttobetrag.
Der Abzug fällt anteilig gleich aus, weil der Satz auf Netto und Steuer wirkt. Nimmt die Zahlungsbedingung einzelne Positionen aus, rechnen Sie nur mit dem begünstigten Teil, der Rest kommt ohne Abzug hinzu. Die Berichtigung von Umsatzsteuer und Vorsteuer nach dem Abzug bildet der Rechner nicht ab. Sie gehört in die Voranmeldung des Zeitraums, in dem das Skonto gezogen wird.
Ein Kunde darf Skonto nur abziehen, wenn es vereinbart ist. Ohne Skontoklausel bleibt der volle Rechnungsbetrag geschuldet, auch bei sehr schneller Zahlung.
Kein Abzug ist erlaubt, wenn die Frist abgelaufen ist. Ob auch Teil- oder Abschlagszahlungen skontiert werden dürfen, hängt von der Auslegung der Vereinbarung ab. Zieht ein Kunde trotzdem einen Betrag ab, entsteht eine Restforderung, die der Rechnungssteller nachfordern kann. Wer einen Abzug anbieten will, nennt Satz, Frist und Zahlungsziel deshalb eindeutig auf der Rechnung. Das spart Rückfragen und unnötigen Ärger.
Skonto liegt meist zwischen 1 und 3 Prozent bei Zahlung innerhalb von 7 bis 14 Tagen. Eine gesetzliche Höhe gibt es nicht, ein Abzug gilt nur, wenn er vereinbart ist.
Sätze über 5 Prozent sind selten. Der Skonto-Rechner gibt dann einen Hinweis aus. Für die Bewertung zählt weniger der Satz als der Jahreszins. Auch 1 Prozent kann bei kurzem Abstand zum Zahlungsziel einem hohen Zins entsprechen, wie der Jahreszins im Rechner für jede Kondition zeigt. Entscheidend ist deshalb der Abstand der Fristen.
Direkt rückwärts rechnet der Skonto-Rechner nicht, die Probe gelingt aber. Den Rechnungsbetrag erhalten Sie, indem Sie den Zahlbetrag durch (1 − Skontosatz / 100) teilen. Aus 5.000 Euro und 2 Prozent werden so 5.102,04 Euro.
Diesen Weg nutzen Rechnungssteller, die einen Abzug anbieten und ihren Zielerlös halten wollen. Geben Sie den errechneten Betrag als Rechnungsbetrag ein, zeigt der Rechner als Zahlbetrag genau den Zielerlös. So bleibt der Erlös auch dann gesichert, wenn der Kunde den Nachlass nutzt.
Der Käufer bucht Skonto als Minderung seiner Anschaffungskosten oder seines Aufwands und korrigiert die Vorsteuer. Der Verkäufer bucht es als Erlösschmälerung und korrigiert die Umsatzsteuer.
Die Standardkontenrahmen SKR03 und SKR04 führen dafür eigene Konten für erhaltene und gewährte Skonti, getrennt nach Steuersatz. Buchhaltungsprogramme erkennen den Abzug beim Zahlungsabgleich meist automatisch und teilen ihn in Netto und Steuer auf. Grundlage der Steuerkorrektur ist § 17 UStG. Welche Konten im Einzelfall passen, klärt die Steuerberatung oder die eigene Buchhaltung.
Der Skonto-Rechner vergleicht den Jahreszins des Skontos mit Ihrem Kreditzins und zeigt das Ergebnis in Euro. Liegt der Kreditzins darunter, bleibt trotz Finanzierung ein Vorteil.
Bei 2 Prozent in 10 Tagen und 30 Tagen netto liegt der Jahreszins bei 36,73 Prozent, selbst teure Kreditlinien bleiben meist darunter. Anders sieht es bei langen Zahlungszielen und kleinen Sätzen aus, etwa 1 Prozent bei 60 Tagen netto. Wer Vorsteuer abzieht, rechnet für den wirtschaftlichen Vorteil nur mit dem Nettoanteil des Skontos.
Quellen und Rechtsgrundlagen
Die folgenden Gesetze und amtlichen Dokumente bilden den rechtlichen Rahmen für Skonto und Zahlungsziele.
- § 17 UStG: Änderung der Bemessungsgrundlage
- § 271a BGB: Vereinbarungen über Zahlungs-, Überprüfungs- oder Abnahmefristen
- COM(2023) 533: Vorschlag für eine Verordnung zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr
- Standpunkt des Europäischen Parlaments vom 23. April 2024 zur Zahlungsverzugsverordnung (P9_TA(2024)0299)
- Europäisches Parlament, Legislative Train: Revision of the late payments directive (Status des Verfahrens)
Maßgeblich ist die jeweils geltende Fassung. Für die Auslegung im Einzelfall empfiehlt sich eine Beratung.
Disclaimer und Rechtsstand
Disclaimer: Beitrag und Skonto-Rechner dienen der allgemeinen Information und ersetzen keine Finanz-, Steuer- oder Rechtsberatung. Alle Ergebnisse sind unverbindliche Modellrechnungen. Maßgeblich sind die vereinbarten Zahlungsbedingungen und die Festsetzungen der zuständigen Stellen.
Rechtsstand: Oktober 2026. Zuletzt aktualisiert am 5. Oktober 2026.
Autor: Oliver Foitzik, Herausgeber und Chefredakteur von AGITANO

