Der kostenlose Zinseszinsrechner zeigt, was aus Anfangskapital und monatlicher Sparrate wird und wie viel davon echte Zinsen auf Zinsen sind. Umgekehrt ermittelt er die Sparrate für ein festes Sparziel. So können Sie den Zinseszins berechnen, monatliche und jährliche Zinsgutschrift vergleichen und Sparangebote über den effektiven Jahreszins fair bewerten.
Zinseszins berechnen
Einmalbetrag zu Beginn, höchstens . Leer zählt als 0.
Eingezahlt jeweils zu Monatsbeginn, höchstens . Leer zählt als 0.
Betrag, der am Ende der Laufzeit erreicht werden soll, höchstens .
Nominalzins pro Jahr, bis .
Ganze Jahre von bis .
Pflichtfeld
Ergebnis
Das Ergebnis erscheint hier, sobald alle Pflichtangaben vorliegen.
Zinseszinsen
Rechenweg
Jahresübersicht
| Jahr | Einzahlungen | Zinsen | Kapital am Jahresende |
|---|
Beträge in Euro. Einzahlungen im ersten Jahr einschließlich Anfangskapital.
Unverbindliche Modellrechnung. Ersetzt keine Anlage- oder Finanzberatung.
Zuletzt aktualisiert am Rechengrundlage: Zinseszinsformeln mit monatlicher, vierteljährlicher oder jährlicher Zinsgutschrift. Die Sparrate geht zu Monatsbeginn ein und wird bis zur nächsten Gutschrift anteilig verzinst. Nominalwerte ohne Steuern, Kosten und Inflation, gerundet wird nur das Ergebnis. Die Eingaben bleiben im Browser und werden nicht übertragen. Die Berechnung ist unverbindlich und ersetzt keine Anlage- oder Finanzberatung.
Grundlage: Der Zinseszinsrechner verzinst Anfangskapital und monatliche Sparrate mit einem festen Nominalzins über ganze Jahre, die Rate fließt am Monatsanfang. Berücksichtigt: die gewählte Zinsgutschrift. Zusätzlich weist er Effektivzins, einfache Zinsen und Zinseszinsen getrennt aus. Nicht berücksichtigt: Steuern, Kosten, Inflation, schwankende Renditen und Entnahmen.
Zinseszinsrechner: Das Wichtigste im Überblick zur Berechnung des Zinseszinses
Was der Zinseszins aus Ihrem Geld macht, in fünf Fakten:
- Zinseszins: Gutgeschriebene Zinsen bleiben im Kapital und bringen selbst Zinsen.
- Berechnung: Für einen Einmalbetrag mit jährlicher Gutschrift gilt Endkapital = Anfangskapital × (1 + Zinssatz als Dezimalzahl) hoch Jahre, Monatsraten erfasst die Rentenformel. 5.000 Euro Startkapital plus 200 Euro im Monat ergeben bei 5 Prozent und monatlicher Gutschrift nach 20 Jahren 96.112,46 Euro. Ohne Startkapital sind unter sonst gleichen Annahmen für 100.000 Euro 242,28 Euro im Monat nötig.
- Laufzeit: Bei 500 Euro monatlich ohne Anfangskapital, 6 Prozent und monatlicher Zinsgutschrift sind nach 10 Jahren 18,79 Prozent der Zinsen Zinseszins, nach 30 Jahren 49,98 Prozent.
- Effektivzins: Monatliche statt jährliche Gutschrift macht aus 5 Prozent nominal 5,12 Prozent effektiv, im selben Sparplan sind das 1.338,39 Euro mehr. Angebote vergleichen Sie darüber.
- Steuern und Recht: Auf Kapitalerträge über dem Sparer-Pauschbetrag von 1.000 Euro, bei Zusammenveranlagung 2.000 Euro, fallen 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag an. Vorab vereinbarte Zinseszinsen bei Krediten sind nach § 248 BGB grundsätzlich nichtig.
Faustregel: 72 geteilt durch den Zinssatz in Prozent ergibt grob die Verdopplungszeit eines Einmalbetrags in Jahren.
So wird der Zinseszins berechnet: Formel und Rechenweg
Wer den Zinseszins berechnen will, verzinst Periode für Periode das Kapital samt der bereits gutgeschriebenen Zinsen. Bei regelmäßigen Raten kommt jede Einzahlung mit ihrer eigenen Restlaufzeit hinzu. Der Zinseszinsrechner erledigt das auf den Cent genau, Formeln und Tabelle zeigen den Weg dahinter.
Zinseszinsformel für Einmalbetrag und monatliche Sparrate
Die einfachste Zinseszinsformel beantwortet die Frage, auf welchen Betrag ein Einmalbetrag bei jährlicher Zinsgutschrift wächst.
Kₙ = K₀ × (1 + i)ⁿ
K₀ ist das Anfangskapital, i der Zinssatz pro Jahr als Dezimalzahl und n die Zahl der Jahre.
Kₙ ist das Endkapital in Euro, also Anfangskapital plus Zinsen einschließlich der Zinseszinsen. Für einen Sparplan kommt eine zweite Formel hinzu. Sie beantwortet, welches Endkapital bei monatlicher Gutschrift und Einzahlung am Monatsanfang entsteht.
Endkapital = K₀ × qⁿ + S × q × (qⁿ − 1) ÷ (q − 1), mit q = 1 + i ÷ 12
S ist die monatliche Sparrate, q der Zinsfaktor pro Monat und n hier die Zahl der Monate.
Das Ergebnis ist wieder das Endkapital in Euro: Der erste Teil zeigt, worauf das Anfangskapital wächst, der zweite, was aus allen Raten wird. Ziehen Sie die Einzahlungen ab, bleiben die Zinsen gesamt. Bei vierteljährlicher oder jährlicher Gutschrift verzinst der Zinseszinsrechner jede Rate bis zur nächsten Gutschrift zunächst einfach, erst mit der Gutschrift beginnt der Zinseszins.
Rechenweg: 10.000 Euro wachsen bei 3 Prozent in fünf Jahren auf 11.592,74 Euro
Am klarsten zeigt sich der Effekt an einem Einmalbetrag ohne laufende Raten. Die Tabelle führt die Zinseszinsformel für den Einmalbetrag Jahr für Jahr fort, die Werte stammen aus der Jahresübersicht des Rechners. Spalte zwei zeigt die Zinsen des jeweiligen Jahres, Spalte drei das Kapital nach der Gutschrift.
| Jahr | Zinsen im Jahr | Kapital am Jahresende |
| 1 | 300,00 € | 10.300,00 € |
| 2 | 309,00 € | 10.609,00 € |
| 3 | 318,27 € | 10.927,27 € |
| 4 | 327,82 € | 11.255,09 € |
| 5 | 337,65 € | 11.592,74 € |
Tabelle 1: Rechenweg für 10.000 Euro, 3 Prozent, jährliche Gutschrift
Die Jahreszinsen steigen von 300,00 auf 337,65 Euro, weil jedes Jahr auf einer höheren Basis gerechnet wird. Von 1.592,74 Euro Zinsen sind 92,74 Euro Zinseszinsen, mit einfacher Verzinsung wären es 1.500 Euro gewesen.
Monatsanfang oder Monatsende: 342,53 Euro Unterschied in 20 Jahren und die Excel-Formel
Leicht übersehen wird der Zeitpunkt der Einzahlung. Der Zinseszinsrechner bucht die Rate am Anfang jedes Monats, sie arbeitet also schon im Einzahlungsmonat. Bei 200 Euro im Monat ohne Anfangskapital, 5 Prozent Zins, monatlicher Zinsgutschrift und 20 Jahren ergibt das 82.549,26 Euro. Fließt die Rate erst am Monatsende, sind es nach der Rentenformel 82.206,73 Euro, also 342,53 Euro weniger.
Wer den Zinseszins berechnen und das Ergebnis in Excel nachprüfen will, nutzt die Funktion ZW. Für denselben Sparplan mit Einzahlung am Monatsanfang lautet sie:
=ZW(5%/12;240;-200;0;1)
Die Werte stehen für Zins pro Monat, Zahl der Monate, Rate als negativer Wert, Anfangskapital als negativer Wert und Typ 1 für Zahlungen am Monatsanfang.
Die Tabellenkalkulation zeigt damit dieselben 82.549,26 Euro wie der Rechner. Ohne die 1 am Ende rechnet die Funktion mit Zahlungen am Monatsende und liefert den niedrigeren Wert.
3 Beispielrechnungen mit dem Zinseszinsrechner
Drei Fälle zeigen, wie der Zinseszinsrechner vorwärts und rückwärts rechnet und wann der Zinseszins viel oder wenig ausmacht: eine Anlage mit Startkapital, eine Sparrate für ein festes Ziel und eine Rücklage über zehn Jahre mit niedrigem Zins. Die Werte stammen aus dem Rechner, die Rechenblöcke übernehmen die Bezeichnungen der Ergebnisanzeige.
Beispiel 1: 5.000 Euro Start plus 200 Euro im Monat ergeben nach 20 Jahren 96.112 Euro
Eine Angestellte legt 5.000 Euro an und spart 20 Jahre lang zusätzlich 200 Euro im Monat, verzinst mit 5 Prozent bei monatlicher Gutschrift. Startkapital plus feste Rate ist der klassische Aufbau beim langfristigen Sparen.
| Position | Betrag |
| Anfangskapital | 5.000,00 € |
| Sparrate pro Monat | 200,00 € |
| Zinssatz pro Jahr | 5,00 % |
| Effektiver Jahreszins | 5,12 % |
| Einzahlungen gesamt | 53.000,00 € |
| Zinsen ohne Zinseszins | 29.100,00 € |
| Zinseszinsen | 14.012,46 € |
| Zinsen gesamt | 43.112,46 € |
| Endkapital nach 20 Jahren | 96.112,46 € |
Von 43.112,46 Euro Zinsen entfallen 14.012,46 Euro auf den Zinseszins, das ist knapp ein Drittel. Die übrigen 29.100,00 Euro sind einfache Zinsen auf das eingezahlte Geld.
Beispiel 2: Für 100.000 Euro in 20 Jahren sind 242,28 Euro im Monat nötig
Ein Selbstständiger möchte in 20 Jahren 100.000 Euro beisammenhaben, ohne Startkapital und bei 5 Prozent mit monatlicher Gutschrift. Er wählt im Rechner die Berechnung der Sparrate und trägt das Ziel als angestrebtes Endkapital ein.
| Position | Betrag |
| Angestrebtes Endkapital | 100.000,00 € |
| Anfangskapital | 0,00 € |
| Zinssatz pro Jahr | 5,00 % |
| Effektiver Jahreszins | 5,12 % |
| Einzahlungen gesamt | 58.147,20 € |
| Zinsen ohne Zinseszins | 29.194,74 € |
| Zinseszinsen | 12.658,24 € |
| Zinsen gesamt | 41.852,98 € |
| Erreichtes Endkapital | 100.000,18 € |
| Erforderliche Sparrate pro Monat | 242,28 € |
Der Zinseszinsrechner wählt die kleinste Cent-Rate, mit der das Ziel erreicht wird, daher landet er bei 100.000,18 Euro. Mit 10.000 Euro Startkapital sinkt die nötige Rate auf 176,56 Euro.
Beispiel 3: Rücklage über 10 Jahre bei 2,5 Prozent, Zinseszins nur 1.507,60 Euro
Ein Paar legt für zehn Jahre eine private Rücklage an: 25.000 Euro Start, 500 Euro im Monat, gerechnet mit konstant 2,5 Prozent als angenommenem Durchschnittszins und monatlicher Gutschrift. Das Geld soll jederzeit verfügbar bleiben.
| Position | Betrag |
| Anfangskapital | 25.000,00 € |
| Sparrate pro Monat | 500,00 € |
| Zinssatz pro Jahr | 2,50 % |
| Effektiver Jahreszins | 2,53 % |
| Einzahlungen gesamt | 85.000,00 € |
| Zinsen ohne Zinseszins | 13.812,50 € |
| Zinseszinsen | 1.507,60 € |
| Zinsen gesamt | 15.320,10 € |
| Endkapital nach 10 Jahren | 100.320,10 € |
Bei niedrigem Zins macht der Zinseszins nach zehn Jahren nur 9,84 Prozent der Zinsen aus. Den Großteil des Endkapitals liefern hier die Einzahlungen.
Wann der Zinseszinsrechner hilft: 6 Situationen aus der Praxis
Ein Zinseszinsrechner berechnet, wie Kapital mit Zinsen auf Zinsen wächst und welche Rate für ein Ziel nötig ist. Er hilft überall dort, wo Geld über Jahre angelegt oder angespart wird:
- Sparplan planen: Sie legen eine Rate fest und sehen, welches Endkapital nach 10, 20 oder 30 Jahren entsteht, der Rechner arbeitet damit auch als Sparplanrechner. Die Jahresübersicht zeigt, wie Einzahlungen und Zinsen Jahr für Jahr wachsen.
- Sparziel rückwärts rechnen: Für einen festen Betrag zu einem festen Termin ermittelt der Rechner die nötige Monatsrate. Das passt etwa für das Eigenkapital einer Immobilie oder einen Fahrzeugkauf in fünf Jahren.
- Angebote vergleichen: Zwei Banken nennen denselben Nominalzins mit unterschiedlicher Gutschrift. Der ausgewiesene effektive Jahreszins macht die Angebote vergleichbar.
- Rücklagen im Betrieb: Selbstständige planen Rücklagen für Steuernachzahlungen oder Ersatzinvestitionen und rechnen dafür eine feste Monatsrate durch. Wer zusätzlich für das private Sparen eine Sparquote festlegen will, findet im Beitrag zur Finanzplanung übliche Spannen.
- Altersvorsorge: Wer privat für das Alter vorsorgt, vergleicht Raten und Laufzeiten. Der Rechner zeigt, was zehn zusätzliche Jahre bewirken und welches Kapital bis zum Rentenbeginn zusammenkommen kann.
- Sparen für Kinder: Eltern oder Großeltern legen regelmäßig etwas für ein Kind zurück. Der Rechner zeigt, was bis zum 18. Geburtstag zusammenkommt, und weil die Laufzeit lang ist, trägt der Zinseszins hier spürbar bei.
Der Zinseszinsrechner liefert dabei Nominalwerte vor Steuern und Kosten. Für die Entscheidung zählt der Betrag, der nach Abzügen bleibt. Steuern, Kosten und Inflation schätzen Sie deshalb gesondert ab.
Zinseszinseffekt: So stark wächst der Zinseszinsanteil mit der Laufzeit
Der Zinseszinsanteil wächst mit der Laufzeit kräftig: Bei 500 Euro Monatsrate, 6 Prozent und monatlicher Gutschrift ohne Anfangskapital steigt er von 18,79 Prozent der Zinsen nach 10 Jahren auf 62,06 Prozent nach 40 Jahren. Der Grund: Je länger die Laufzeit, desto mehr frühere Zinsen liegen im Kapital und bringen selbst wieder Zinsen. Genau das beschreibt der Zinseszinseffekt. Die Zahlen in diesem Abschnitt stammen aus dem Zinseszinsrechner.
Zinseszinsanteil nach 10, 20, 30 und 40 Jahren: Von 18,79 auf 62,06 Prozent
Wie stark die Laufzeit wirkt, zeigen 500 Euro im Monat bei 6 Prozent und monatlicher Gutschrift ohne Startkapital. Eingezahlt wird jeweils derselbe Betrag pro Monat, nur die Dauer ändert sich. Auch diese Werte liefert der Rechner. Die Tabelle ist nach der Laufzeit sortiert, der Anteil bezieht sich auf die Zinsen gesamt.
| Laufzeit | Einzahlungen | Zinseszinsen | Anteil an den Zinsen | Endkapital |
| 10 Jahre | 60.000,00 € | 4.199,37 € | 18,79 % | 82.349,37 € |
| 20 Jahre | 120.000,00 € | 39.875,55 € | 35,55 % | 232.175,55 € |
| 30 Jahre | 180.000,00 € | 162.318,81 € | 49,98 % | 504.768,81 € |
| 40 Jahre | 240.000,00 € | 472.124,09 € | 62,06 % | 1.000.724,09 € |
Tabelle 2: Zinseszinsanteil bei 500 Euro im Monat, 6 Prozent und monatlicher Gutschrift, ohne Startkapital
Unter diesen Konditionen stammt nach 30 Jahren fast die Hälfte der Zinsen aus dem Zinseszins, nach 10 Jahren ist es dagegen nicht einmal ein Fünftel. Wie der Effekt grundsätzlich entsteht, wird im Beitrag zum Zinseszinseffekt ausführlich erklärt. Wer früher anfängt, gibt dem Zinseszinseffekt schlicht mehr Jahre, um zu wirken.
Zinseszinsen berechnen: Endkapital in drei Bausteine zerlegen
Zerlegt man das Endkapital, sieht man, wie viel des Zuwachses aus der Wiederanlage stammt. Einzahlungen sind Ihr eigenes Geld. Dazu kommen die einfachen Zinsen, die im Rechner „Zinsen ohne Zinseszins“ heißen. Der Rest ist Zinseszins. Wie viele Euro des Endkapitals aus Zinsen auf Zinsen stammen, beantwortet diese Formel:
Zinseszinsen = Endkapital − Einzahlungen − einfache Zinsen
Einfache Zinsen sind die Zinsen, die jede Einzahlung bis zum Laufzeitende ohne Wiederanlage bringen würde, bei einem Einmalbetrag also K₀ × i × n.
Das Ergebnis ist der Zinseszins in Euro, bei 10.000 Euro zu 3 Prozent mit jährlicher Gutschrift über fünf Jahre sind es 92,74 Euro. Bei laufenden Raten rechnet der Zinseszinsrechner die einfachen Zinsen für jede einzelne Rate bis zum Laufzeitende, von Hand wäre das mühsam.
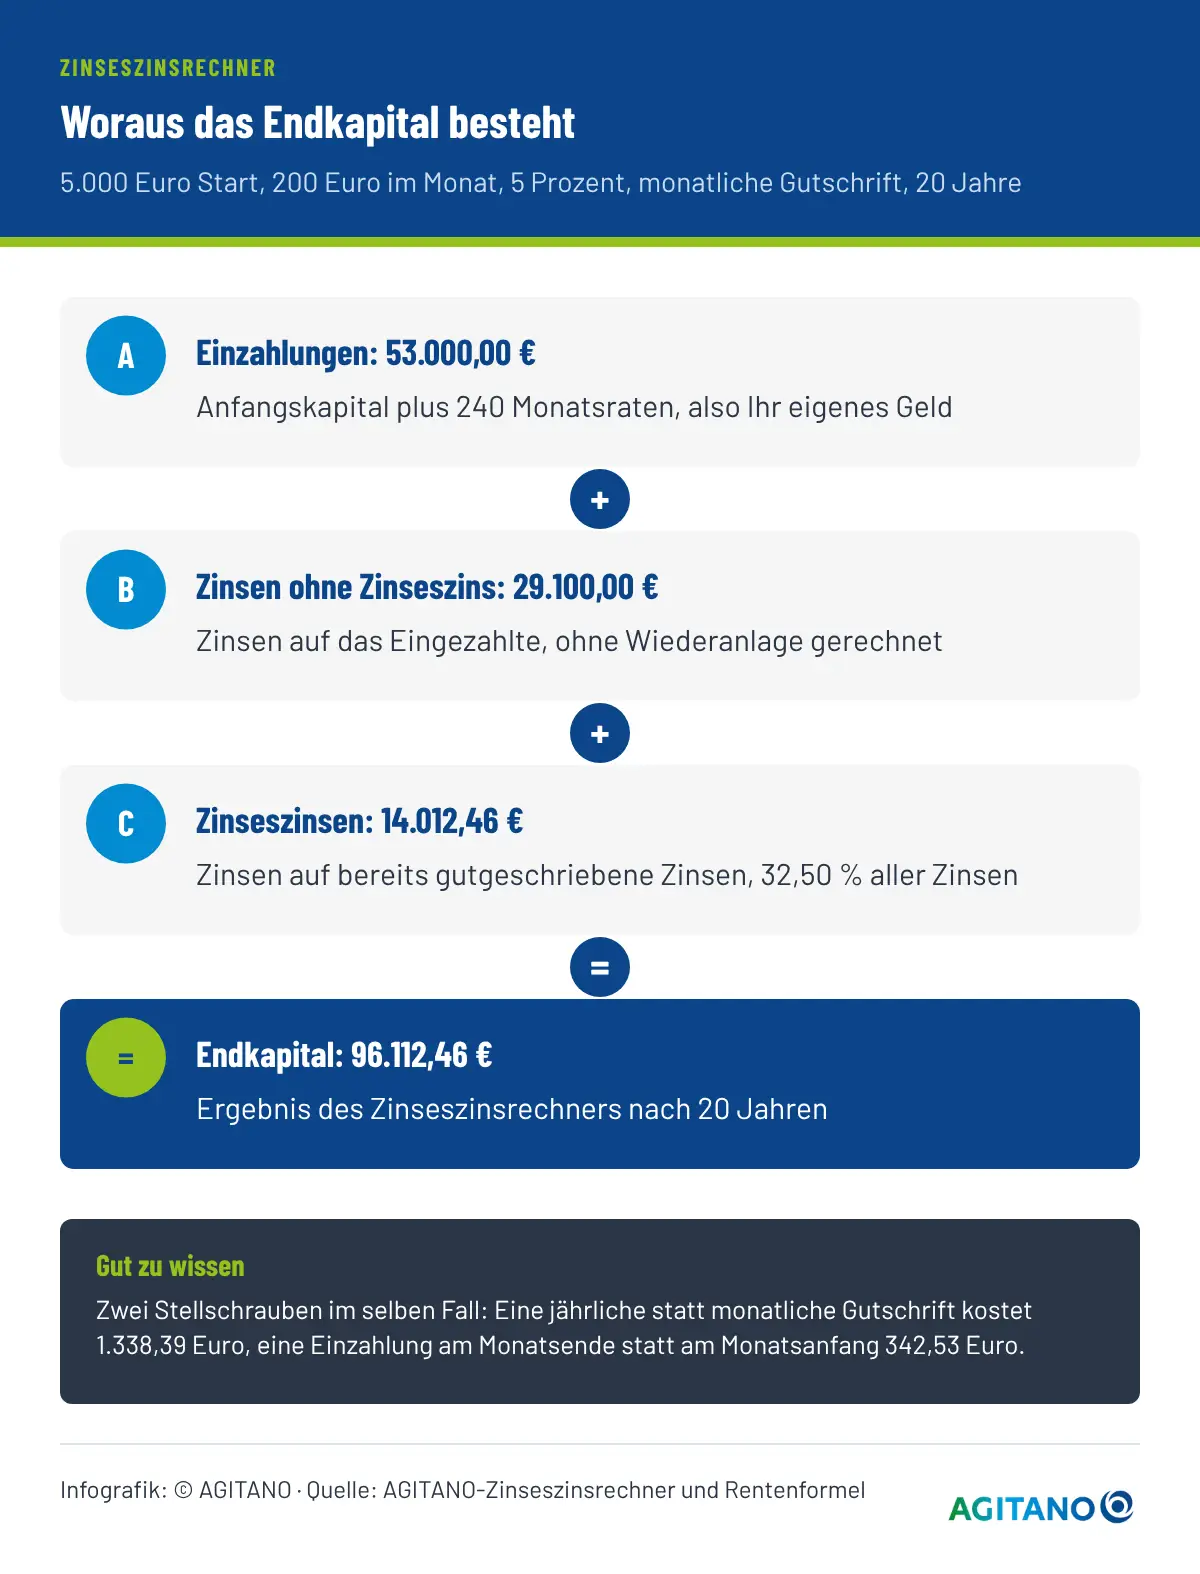
Der Prozentwert im Rechner bezieht sich auf die Zinsen gesamt. In Beispiel 1 sind 32,50 Prozent der Zinsen Zinseszins, gemessen am Endkapital knapp 15 Prozent. Die Infografik zeigt die drei Bausteine von Beispiel 1 und zwei Stellschrauben, die das Ergebnis zusätzlich verschieben.
72er-Regel: Wann sich Ihr Kapital verdoppelt
Die 72er-Regel beantwortet im Kopf, nach wie vielen Jahren sich ein Einmalbetrag bei jährlicher Gutschrift verdoppelt.
Verdopplungsdauer in Jahren ≈ 72 ÷ Zinssatz in Prozent
Bei 6 Prozent ergibt das 12 Jahre, und der Zinseszinsrechner bestätigt die Schätzung: Aus 10.000 Euro werden in dieser Zeit 20.121,96 Euro. Für Sparpläne mit laufenden Raten passt die Regel nicht, weil jede Rate eine andere Laufzeit hat.
Für weitere Zinssätze zeigt der Rechner mit 10.000 Euro Startkapital und jährlicher Gutschrift diese Endbeträge nach der Laufzeit, die die Regel vorhersagt:
- 3 Prozent über 24 Jahre: Der Rechner zeigt 20.327,94 Euro, also etwas mehr als das Doppelte.
- 4 Prozent über 18 Jahre: Das Endkapital liegt bei 20.258,17 Euro.
- 8 Prozent über 9 Jahre: Mit 19.990,05 Euro fehlen knapp 10 Euro zur Verdopplung.
Im gezeigten Bereich liegt die Faustregel damit nah am Rechner, bei sehr niedrigen und sehr hohen Zinssätzen weicht sie stärker ab. Sie dient dem schnellen Überschlag, für Planungen mit laufenden Raten bleibt der Zinseszinsrechner das Werkzeug.
Monatliche oder jährliche Zinsgutschrift: Was der Effektivzins zeigt
Monatliche Zinsgutschrift bringt bei gleichem Nominalzins mehr als jährliche, weil die Zinsen früher mitverzinst werden. Der Effektivzins fasst diesen Unterschied in einer Zahl zusammen. Bei niedrigen Zinsen und kurzen Laufzeiten ist der Abstand klein, über Jahrzehnte wird er spürbar.
Effektivzins berechnen: Formel für den Vergleich von Sparangeboten
Im Angebot steht in der Regel der Nominalzins pro Jahr, also der vereinbarte Satz ohne Wirkung der unterjährigen Gutschrift. Welche Verzinsung daraus pro Jahr tatsächlich wird, beantwortet die Formel für den Effektivzins.
Effektivzins in Prozent = ((1 + i ÷ m)ᵐ − 1) × 100
i ist der Nominalzins als Dezimalzahl, m die Zahl der Gutschriften pro Jahr, also 12, 4, 2 oder 1.
Aus 5 Prozent nominal mit monatlicher Gutschrift werden so 5,12 Prozent effektiv, aus 2,75 Prozent werden 2,78 Prozent. Für den Vergleich zweier Angebote zählt der Effektivzins. Der Zinseszinsrechner weist ihn im Rechenweg als effektiven Jahreszins aus.
Auch Angebote mit halbjährlicher Gutschrift lassen sich so einordnen: Mit m = 2 werden aus 5 Prozent nominal 5,06 Prozent effektiv. Im Zinseszinsrechner ist dieses Intervall nicht wählbar, die Formel schließt die Lücke.
Experten-Tipp!
Achten Sie bei Tagesgeld auf befristete Neukundenzinsen. Läuft der Aktionszins nach einigen Monaten aus, gilt oft ein niedrigerer Bestandszins. Planen Sie langfristig mit dem Satz nach der Aktion und prüfen Sie Höchstbeträge, bis zu denen der Aktionszins gilt.
Gutschrift-Vergleich: In Beispiel 1 bringt monatliche Gutschrift 1.338,39 Euro mehr
Für Beispiel 1 mit 5.000 Euro Start, 200 Euro im Monat, 5 Prozent und 20 Jahren hat der Zinseszinsrechner alle drei Gutschriftintervalle durchgerechnet. Nur die Gutschrift ändert sich, die übrigen Eingaben bleiben gleich. Die Tabelle beginnt mit der monatlichen und endet mit der jährlichen Gutschrift.
| Zinsgutschrift | Effektivzins | Zinseszinsen | Endkapital |
| monatlich | 5,12 % | 14.012,46 € | 96.112,46 € |
| vierteljährlich | 5,09 % | 13.759,30 € | 95.859,30 € |
| jährlich | 5,00 % | 12.674,07 € | 94.774,07 € |
Tabelle 3: Endkapital nach Zinsgutschrift für Beispiel 1 mit 5.000 Euro Start, 200 Euro im Monat, 5 Prozent und 20 Jahren
Monatliche statt jährlicher Gutschrift bringt hier 1.338,39 Euro mehr, der effektive Jahreszins steigt dabei von 5,00 auf 5,12 Prozent. Wer Tagesgeldkonten mit monatlicher Zinsgutschrift sucht, holt bei gleichem Nominalzins also etwas mehr heraus. Bei kürzeren Laufzeiten und niedrigeren Zinsen fällt der Abstand deutlich kleiner aus, wie das folgende Praxisbeispiel zeigt.
Praxisbeispiel: Schreinermeisterin spart 60.000 Euro für eine neue Maschine
Ausgangslage: Eine Schreinermeisterin aus dem Raum Stuttgart hat 15.000 Euro zurückgelegt. In acht Jahren will sie 60.000 Euro für eine neue Formatkreissäge mit Absaugung bereithaben. Ihre Hausbank bietet ein Sparkonto mit jährlicher Zinsgutschrift, eine Direktbank Tagesgeld mit monatlicher Gutschrift, beide derzeit zu 2,75 Prozent. Die Rate soll monatlich per Dauerauftrag fließen.
Vorgehen: Sie wählt im Zinseszinsrechner die Berechnung der Sparrate und trägt 15.000 Euro Anfangskapital, 60.000 Euro als angestrebtes Endkapital, 2,75 Prozent und acht Jahre ein. Die Laufzeit gibt sie in ganzen Jahren an. Dann wechselt sie zwischen monatlicher und jährlicher Gutschrift und liest jeweils Rate und effektiven Jahreszins ab.
Ergebnis: Bei monatlicher Gutschrift braucht sie 384,36 Euro im Monat, bei jährlicher 385,36 Euro. Der effektive Jahreszins steigt von 2,75 auf 2,78 Prozent. Über acht Jahre macht die Gutschrift also nur einen Euro im Monat aus. Sie wählt das Tagesgeld mit monatlicher Gutschrift, weil es jederzeit verfügbar ist, richtet einen Dauerauftrag über 385 Euro ein und rechnet neu, sobald die Bank den Tagesgeldzins ändert, spätestens einmal im Jahr.
Sparplan für Selbstständige: Altersvorsorge und Rücklagen planen
Für die Planung bietet sich bei kurzfristigen Rücklagen ein fester Zins an, bei der Altersvorsorge über Jahrzehnte eine vorsichtig geschätzte Rendite. Der Zinseszinsrechner zeigt für beide Fälle, welche Rate zu welchem Ergebnis führt.
Tagesgeld, Festgeld, ETF-Sparplan: Welcher Zins in den Rechner gehört
Der Zinseszinsrechner verzinst mit einem festen Satz über die ganze Laufzeit. Das passt unterschiedlich gut zu den Anlageformen, die Selbstständige für Rücklagen und Vorsorge nutzen.
Je nach Anlage gehört ein anderer Wert in das Zinsfeld:
- Tagesgeld: Der Zins ist variabel und kann sich jederzeit ändern. Der aktuelle Satz taugt deshalb nur für kurze Zeiträume als Annahme.
- Festgeld: Beim Festgeldkonto bleibt der Zins über die vereinbarte Laufzeit fest. Monatliche Raten sind dort in der Regel nicht vorgesehen. Für Einmalbeträge passt der Rechner, wenn die Zinsen im Festgeld bleiben und mitverzinst werden.
- Sparbrief: Auch hier sind Zins und Laufzeit fest. Werden die Zinsen jährlich ausgezahlt statt angesammelt, entsteht kein Zinseszins.
- ETF-Sparplan: Statt eines Zinses gibt es schwankende Kurse und Ausschüttungen. Mit einer angenommenen Durchschnittsrendite zeigt der Zinseszinsrechner nur ein mögliches Szenario.
Wie Selbstständige einen solchen Plan aufsetzen, zeigt der Beitrag zum ETF-Sparplan für Unternehmer und Selbstständige.
Experten-Tipp!
Die gesetzliche Einlagensicherung schützt Guthaben bis 100.000 Euro je Kunde und Bank, unabhängig von der Zahl der Konten. Verteilen Sie größere Rücklagen deshalb auf mehrere Banken mit eigener Banklizenz und prüfen Sie bei Auslandsbanken, welches Sicherungssystem greift.
Details zur Absicherung erläutert die BaFin auf ihrer Seite zur gesetzlichen Einlagensicherung. Für Wertpapiere im Depot gilt sie nicht, dort bleibt das Vermögen Eigentum des Anlegers.
Praxisbeispiel: IT-Berater spart 25 Jahre lang 400 Euro im Monat
Ausgangslage: Ein selbstständiger IT-Berater aus Leipzig ist 40 Jahre alt und will bis 65 privat vorsorgen. In der gesetzlichen Rentenversicherung ist er nicht pflichtversichert. Er kann dauerhaft 400 Euro im Monat zurücklegen und schwankt zwischen sicheren Anlagen und einem ETF-Sparplan.
Vorgehen: Im Zinseszinsrechner rechnet er zwei Szenarien mit monatlicher Gutschrift, 4 Prozent als vorsichtige Annahme und 6 Prozent als angenommene Durchschnittsrendite. Die Laufzeit setzt er auf 25 Jahre, ein Startkapital lässt er weg. Beide Ergebnisse legt er nebeneinander und vergleicht Einzahlungen, Zinsen und Zinseszinsen.
Ergebnis: Bei 4 Prozent zeigt der Rechner nach 25 Jahren 206.337,33 Euro, bei 6 Prozent 278.583,57 Euro. Eingezahlt hat er in beiden Fällen 120.000 Euro. Der Unterschied von 72.246,24 Euro entsteht aus zwei Prozentpunkten Zins, im höheren Szenario stecken 68.283,57 Euro Zinseszinsen. Weil die 6 Prozent nicht sicher sind, plant er mit dem vorsichtigen Wert und betrachtet den Rest als Chance. Die Rate prüft er einmal im Jahr und passt sie an seine Einnahmen an.
Sparrate für ein Sparziel berechnen und jährlich anpassen
Welche Monatsrate für ein festes Sparziel nötig ist, beantwortet die umgestellte Rentenformel. Sie zieht vom Ziel ab, was das vorhandene Kapital allein erreicht, und verteilt den Rest auf die Raten.
Sparrate = (Ziel − K₀ × qⁿ) × (q − 1) ÷ (q × (qⁿ − 1)), mit q = 1 + i ÷ 12
Ziel ist das angestrebte Endkapital, K₀ das vorhandene Kapital und n die Zahl der Monate. Die Formel gilt für monatliche Gutschrift und Einzahlung am Monatsanfang.
Das Ergebnis ist die Rate in Euro pro Monat, für 100.000 Euro in 20 Jahren bei 5 Prozent ohne Anfangskapital sind es 242,28 Euro. Bei schwankenden Einnahmen lohnt es sich, diese Rechnung einmal im Jahr zu wiederholen: Das bisher Angesparte wird zum neuen Anfangskapital, das Ziel bleibt, als Laufzeit tragen Sie die verbleibenden Jahre ein.
Fällt die Rate höher aus als geplant, verlängern Sie die Laufzeit oder senken das Ziel. Wird es finanziell eng, pausieren Sie die Rate lieber, statt das Guthaben aufzulösen, denn das vorhandene Kapital wird weiter verzinst.
Für die geförderte private Altersvorsorge kommt ein neuer Rahmen hinzu: Nach der von Bundestag und Bundesrat beschlossenen Reform sollen laut Bundesregierung ab dem 1. Januar 2027 neue Produkte angeboten werden, darunter ein Altersvorsorgedepot. Zulagen und Steuervorteile solcher Produkte bildet der Zinseszinsrechner nicht ab.
Steuern und Recht: Was vom Zinseszins übrig bleibt
Vom Zinseszins bleibt nach Steuern weniger übrig, sobald die Kapitalerträge eines Jahres den Sparer-Pauschbetrag von 1.000 Euro übersteigen, bei Zusammenveranlagung 2.000 Euro. Dazu kommen Sonderregeln für Fonds, für Betriebsvermögen und für Kredite. Der Zinseszinsrechner selbst zeigt Werte vor Steuern.
Abgeltungsteuer und Sparer-Pauschbetrag: So werden Zinsen besteuert
Zinsen aus Tagesgeld, Festgeld und Sparplänen sind Einkünfte aus Kapitalvermögen. Eine inländische Bank behält die Steuer direkt ein und berücksichtigt den Pauschbetrag, wenn ein Freistellungsauftrag nach § 44a EStG vorliegt. Steuerpflichtige Zinsen, die nicht der Kapitalertragsteuer unterlegen haben, etwa von einer Bank ohne Sitz oder Zweigstelle in Deutschland, geben Sie nach § 32d Abs. 3 EStG in der Einkommensteuererklärung an.
Für den Zinsertrag eines Jahres gelten diese Regeln:
- Sparer-Pauschbetrag: Bis 1.000 Euro, bei Zusammenveranlagung 2.000 Euro, bleiben Kapitalerträge nach § 20 Abs. 9 EStG steuerfrei.
- Abgeltungsteuer: Auf den übersteigenden Betrag fallen nach § 32d EStG 25 Prozent an.
- Solidaritätszuschlag: Nach § 4 SolZG kommen 5,5 Prozent auf die Steuer hinzu, zusammen gut 26 Prozent.
- Kirchensteuer: Kirchenmitglieder zahlen sie zusätzlich, die Abgeltungsteuer ermäßigt sich dafür etwas.
Die Steuer fällt an, sobald Zinsen gutgeschrieben werden und der Pauschbetrag ausgeschöpft ist, bei laufender Gutschrift also mit jeder Gutschrift und nicht erst am Laufzeitende.
Was die Bank einbehält, wird ab dann nicht mehr mitverzinst. Wie der Abzug im Depot abläuft, beschreibt der Beitrag zu den Steuern im Wertpapierdepot.
Liegt eine Rücklage im Betriebsvermögen, zählen die Zinsen nach § 20 Abs. 8 EStG zu den betrieblichen Einkünften. Statt der Abgeltungsteuer greift dann der persönliche Einkommensteuersatz oder bei Kapitalgesellschaften die Körperschaftsteuer, bei Gewerbebetrieben zusätzlich die Gewerbesteuer. Der Sparer-Pauschbetrag entfällt, die von der Bank einbehaltene Kapitalertragsteuer wird angerechnet.
Der Zinseszinsrechner kennt diese Unterscheidung nicht. Ob privat oder betrieblich angelegt wird, klären Sie mit Ihrem Steuerberater.
Experten-Tipp!
Ein Freistellungsauftrag lässt sich auf mehrere Banken aufteilen, die Summe darf den Sparer-Pauschbetrag aber nicht übersteigen. Passen Sie die Aufteilung an, wenn ein Konto mehr Zinsen bringt als gedacht. Sonst behält eine Bank Steuer ein, während der Pauschbetrag anderswo ungenutzt bleibt.
ETF-Sparplan versteuern: Vorabpauschale und Teilfreistellung
Bei thesaurierenden Aktienfonds bleiben die Erträge im Fonds und wachsen mit, ähnlich wie Zinseszins auf dem Sparkonto. Damit trotzdem laufend Steuer anfällt, gibt es die Vorabpauschale nach § 18 InvStG. Grundlage ist der Basiszins, den das Bundesfinanzministerium jährlich bekanntgibt, zum 2. Januar 2026 waren es 3,20 Prozent.
Der Basisertrag beträgt 70 Prozent des Basiszinses, bezogen auf den Rücknahmepreis zu Jahresbeginn, für 2026 also 2,24 Prozent dieses Preises. Er ist auf den Wertzuwachs des Jahres zuzüglich Ausschüttungen begrenzt, und Ausschüttungen mindern die Vorabpauschale. Sie gilt am ersten Werktag des Folgejahres als zugeflossen.
Für Aktienfonds gilt zugleich die Teilfreistellung nach § 20 InvStG, danach sind im Privatvermögen 30 Prozent der Erträge steuerfrei. Der Zinseszinsrechner bildet beides nicht ab. Wer mit einer ETF-Rendite rechnet, liest das Ergebnis als Wert vor Steuern. Laufende Fondskosten berücksichtigen Sie über eine entsprechend niedrigere Renditeannahme, feste Gebühren und Kaufkosten planen Sie gesondert ein.
Zinseszinsverbot nach § 248 BGB: Was bei Krediten gilt
Bei Krediten ist der Zinseszins rechtlich begrenzt. Nach § 248 Abs. 1 BGB ist eine im Voraus getroffene Vereinbarung, dass fällige Zinsen wieder Zinsen tragen, nichtig. Banken und Sparkassen dürfen aber im Voraus vereinbaren, dass nicht abgehobene Zinsen auf Einlagen als neue verzinsliche Einlage gelten. Deshalb wirkt der Zinseszins auf dem Sparkonto. Für rückständige Zinsen schuldet ein Kreditnehmer nach § 289 BGB zudem keine Verzugszinsen, ein Verzugsschaden bleibt möglich.
Eine Ausnahme ist das Kontokorrent, etwa der Dispokredit: Nach § 355 HGB werden die Zinsen mit dem Rechnungsabschluss Teil des Saldos und danach mitverzinst. Wer einen Dispo über längere Zeit nutzt, zahlt damit faktisch Zinseszins, was ihn als Dauerlösung teuer macht.
7 Fehler beim Berechnen von Zinseszinsen
Beim Berechnen von Zinseszinsen liegen Fehler eher in den Annahmen als in der Rechnung selbst, und kleine Abweichungen wachsen über Jahrzehnte mit. Sieben Fehler und ihre Folgen:
- Nur auf den Nominalzins geschaut: Wer Angebote mit unterschiedlicher Gutschrift nur am Nominalzins misst, vergleicht ungleiche Werte und wählt womöglich das schwächere Angebot.
- Rendite wie einen festen Zins behandelt: Die tatsächliche ETF-Rendite schwankt von Jahr zu Jahr, ein Ergebnis mit fester Renditeannahme ist nur ein Szenario und wirkt sicherer, als es ist.
- Steuern vergessen: Oberhalb des Pauschbetrags mindert die Steuer den Ertrag bei jeder Gutschrift, und dieses Geld fehlt dem Zinseszins für die restliche Laufzeit.
- Kosten ignoriert: Laufende Fondskosten senken die Rendite jedes Jahr und gehören als niedrigere Renditeannahme in den Rechner, feste Depotgebühren und Ausgabeaufschläge planen Sie getrennt ein.
- Inflation ausgeblendet: Ein Endkapital von 96.112 Euro kauft in 20 Jahren weniger als derselbe Betrag heute, für die Planung zählt der reale Wert.
- Monatsende mit Monatsanfang gleichgesetzt: Wer die Rate erst am Monatsende überweist, landet bei 200 Euro im Monat ohne Anfangskapital, 5 Prozent, monatlicher Gutschrift und 20 Jahren um 342,53 Euro unter dem Ergebnis des Zinseszinsrechners.
- Prozentwert falsch gelesen: Der ausgewiesene Zinseszinsanteil misst den Anteil an allen Zinsen, gemessen am Endkapital ist er kleiner.
Wer vorsichtige Annahmen wählt, Abzüge für Steuern und Kosten mitdenkt und die Planung jährlich prüft, verringert das Risiko böser Überraschungen.
Was der Zinseszinsrechner nicht abbildet
Der Zinseszinsrechner arbeitet mit festen, nachvollziehbaren Annahmen. Das hält das Ergebnis überprüfbar, schließt aber einige Fälle aus. Diese sieben Fälle bildet er nicht ab:
- Steuern: Abgeltungsteuer, Solidaritätszuschlag und Kirchensteuer mindern das Ergebnis mit jeder Gutschrift, sobald die Erträge den Sparer-Pauschbetrag übersteigen.
- Kosten: Der Rechner zieht keine Gebühren ab, deshalb setzen Sie laufende prozentuale Kosten über einen niedrigeren Zinssatz an und planen feste Gebühren und Ausgabeaufschläge gesondert ein.
- Inflation: Das Endkapital ist ein Nominalwert, den Kaufkraftverlust durch Inflation schätzen Sie gesondert ab, etwa mit einer angenommenen Inflationsrate.
- Schwankende Renditen: Bei Aktien und ETFs ändern sich die Erträge von Jahr zu Jahr, der Rechner setzt dagegen einen konstanten Satz an, und auch die Reihenfolge guter und schlechter Jahre bleibt außen vor.
- Zinsänderungen: Steigt oder sinkt der Tagesgeldzins während der Laufzeit, weicht das tatsächliche Ergebnis ab, wenn Sie nicht neu rechnen.
- Dynamik und Entnahmen: Steigende Raten, Sonderzahlungen oder Auszahlungen während der Laufzeit lassen sich nicht eingeben, der Rechner kennt nur eine feste Monatsrate.
- Einzahlung am Monatsende: Der Zinseszinsrechner bucht die Raten am Monatsanfang, eine spätere Einzahlung ergibt etwas weniger Endkapital.
Für eine Planung mit Steuern, Kosten und mehreren Anlageformen lohnt das Gespräch mit einem unabhängigen Honorarberater oder einer Steuerberatung. Dort lassen sich auch Förderprodukte und Steuerfolgen einbeziehen.
Fazit: Mit dem Zinseszinsrechner Sparrate, Laufzeit und Zinsgutschrift richtig planen
Der Zinseszinsrechner macht sichtbar, was im Kopf kaum zu überblicken ist: wie Anfangskapital, Sparrate, Zinssatz, Zinsgutschrift und Laufzeit zusammenwirken. Er rechnet vorwärts zum Endkapital und rückwärts zur Rate für ein Sparziel.
Mit ihm können Sie den Zinseszins berechnen und sehen, welcher Teil des Ergebnisses aus Zinsen auf Zinsen stammt. In Beispiel 3 sind das 9,84 Prozent der Zinsen, in Tabelle 2 nach 40 Jahren 62,06 Prozent.
Für die Praxis empfehlen sich drei Routinen: Vergleichen Sie Angebote über den effektiven Jahreszins, planen Sie ETF-Sparpläne mit vorsichtigen Renditen und prüfen Sie die Rate einmal im Jahr mit der Rückwärtsrechnung. Je früher Sie anfangen und je länger die Zinsen im Kapital bleiben, desto mehr arbeitet der Zinseszins für Sie.
Diese AGITANO-Rechner helfen bei verwandten Fragen rund um Zinsen und Geldwert:
- Zinsrechner berechnet Zinsen für einen Einmalbetrag mit und ohne Zinseszins, auch rückwärts.
- Inflationsrechner zeigt mit amtlichen Destatis-Werten, wie viel Kaufkraft ein Betrag über die Jahre verliert.
- Prozentrechner hilft bei Anteilen und Veränderungen, etwa beim Vergleich zweier Zinssätze.
Die Rechner sind kostenlos nutzbar. Sie speichern keine Daten.
Häufige Fragen (FAQ) zum Zinseszinsrechner und zur Berechnung des Zinseszinses
Den Zinseszins berechnen Sie, indem Sie das Kapital in jeder Zinsperiode mit dem Zinsfaktor multiplizieren und die Zinsen im Kapital lassen. Für einen Einmalbetrag gilt K₀ × (1 + i) hoch n, mit i als Zinssatz in Dezimalform und n als Zahl der Jahre.
Den reinen Zinseszins erhalten Sie, wenn Sie vom Endkapital Anfangskapital und einfache Zinsen abziehen. Bei 10.000 Euro, 3 Prozent, jährlicher Gutschrift und fünf Jahren sind das 92,74 Euro von insgesamt 1.592,74 Euro Zinsen. Mit monatlicher Sparrate wird die Handrechnung aufwendig, dann hilft ein Rechner.
Die Berechnung mit Sparrate verbindet zwei Formeln: die Zinseszinsformel für das Anfangskapital und die Rentenformel für die regelmäßigen Raten. Beide Ergebnisse zusammen ergeben das Endkapital.
Gilt eine monatliche Gutschrift und fließt die Rate zu Monatsbeginn, lauten die Teile K₀ × qⁿ und S × q × (qⁿ − 1) ÷ (q − 1). Dabei ist q der Zinsfaktor pro Monat und n die Zahl der Monate. Bei Einzahlung am Monatsende entfällt das einzelne q vor der Klammer. Bei vierteljährlicher oder jährlicher Gutschrift ändert sich die Formel.
Ein Rechner mit Sparrate berücksichtigt monatliche Einzahlungen und verzinst jede Rate ab ihrem Eingang. Der Zinseszinsrechner von AGITANO bucht die Rate am Monatsanfang und lässt die Zinsgutschrift monatlich, vierteljährlich oder jährlich wählen.
Zwischen zwei Gutschriften werden neue Raten einfach verzinst, erst mit der Gutschrift fließen sie in den Zinseszins ein. Rechner ohne Sparrate verzinsen nur einen Einmalbetrag und eignen sich für Sparpläne nicht. Achten Sie außerdem darauf, ob ein Rechner Einzahlungen am Monatsanfang oder am Monatsende annimmt.
Die 72er-Regel schätzt die Verdopplungszeit eines Kapitals mit Zinseszins: 72 geteilt durch den Zinssatz in Prozent ergibt ungefähr die Zahl der Jahre. Bei 4 Prozent verdoppelt sich ein Betrag nach rund 18 Jahren.
Die Regel gilt für Einmalbeträge mit jährlicher Gutschrift und trifft zwischen etwa 3 und 10 Prozent gut. Aus 10.000 Euro werden bei 6 Prozent in 12 Jahren 20.121,96 Euro. Für Sparpläne mit laufenden Raten taugt sie nicht, weil jede Rate unterschiedlich lange angelegt ist.
Excel hat keinen eigenen Zinseszinsrechner, die Funktion ZW berechnet aber das Endkapital mit Zinseszins und Sparrate. Für 200 Euro im Monat, 5 Prozent und 20 Jahre mit Einzahlung am Monatsanfang lautet sie =ZW(5%/12;240;-200;0;1).
Der letzte Wert 1 steht für Zahlungen zu Beginn jeder Periode, ohne ihn rechnet Excel mit dem Periodenende. Ein Anfangskapital tragen Sie als negativen vierten Wert ein. Für vierteljährliche oder jährliche Gutschrift mit monatlichen Raten reicht ZW allein nicht, dafür braucht es eine eigene Tabelle.
Die Sparrate für ein Sparziel ergibt sich rückwärts aus Zielbetrag, Zinssatz, Laufzeit und vorhandenem Kapital. Ohne Startkapital sind für 100.000 Euro in 20 Jahren bei 5 Prozent und monatlicher Gutschrift 242,28 Euro im Monat nötig.
Rechnerisch ziehen Sie vom Ziel den Endwert des Anfangskapitals ab und teilen den Rest durch den Rentenendwertfaktor der Raten. In Excel übernimmt das die Funktion RMZ. Vorhandenes Kapital senkt die Rate spürbar: Mit 10.000 Euro Start reichen im selben Fall 176,56 Euro.
Bei Krediten ist Zinseszins in Deutschland weitgehend ausgeschlossen: Nach § 248 BGB ist es nichtig, schon vorab Zinsen auf künftig fällige Zinsen zu vereinbaren. Auf rückständige Zinsen fallen nach § 289 BGB keine Verzugszinsen an.
Anders ist es im Kontokorrent wie beim Dispo: Dort gehen die Zinsen nach § 355 HGB beim Rechnungsabschluss in den Saldo ein und werden anschließend selbst verzinst. Beim Ratenkredit und beim Immobiliendarlehen zahlen Sie Zinsen auf die jeweils verbleibende Restschuld. Der Zinseszinsrechner auf dieser Seite zeigt dagegen die Sicht des Sparers.
Für ETF-Sparpläne eignet sich ein solcher Rechner nur für Szenarien, weil er mit einem festen Satz rechnet. Setzen Sie eine vorsichtig geschätzte Durchschnittsrendite nach laufenden Kosten ein und lesen Sie das Ergebnis als möglichen Wert vor Steuern.
Kurse schwanken, und ob schwache Börsenjahre am Anfang oder am Ende eines Sparplans liegen, verändert das Ergebnis. Bei thesaurierenden ETFs bleiben Erträge im Fonds, Vorabpauschale und Teilfreistellung verändern aber den Ertrag nach Steuern. Zwei Szenarien, etwa mit 4 und 6 Prozent, zeigen, wie stark das Ergebnis von der angenommenen Rendite abhängt.
Steuern bremsen den Zinseszins, weil sie oberhalb des Sparer-Pauschbetrags bei jeder Zinsgutschrift von den Erträgen abgehen und dieses Geld nicht weiter verzinst wird. Steuerfrei bleiben Kapitalerträge bis zum Sparer-Pauschbetrag von 1.000 Euro im Jahr, für zusammen veranlagte Ehepaare bis 2.000 Euro.
Darüber behält die Bank 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag ein, Kirchensteuer nur bei Kirchenmitgliedschaft. Ein Freistellungsauftrag sorgt dafür, dass der Pauschbetrag gleich beim Abzug berücksichtigt wird. Bleiben alle Kapitalerträge dauerhaft darunter und liegt ein ausreichender Freistellungsauftrag vor, entspricht das Rechenergebnis dem Betrag nach Steuern.
Einen kostenlosen Zinseszinsrechner bietet AGITANO auf dieser Seite an. Er berechnet das Endkapital aus Anfangskapital und monatlicher Sparrate oder rückwärts die Sparrate für ein Sparziel.
Zusätzlich weist er den Effektivzins aus, trennt die Zinsen ohne Wiederanlage vom Zinseszins und liefert eine Jahresübersicht. Die Zinsgutschrift ist in drei Intervallen einstellbar, die Beträge zeigt er auf den Cent genau. Steuern, Kosten und Inflation rechnet er bewusst nicht ein. Tragen Sie die Konditionen zweier Bankangebote nacheinander ein, lassen sich die Ergebnisse direkt vergleichen.
Der Zinseszinseffekt lohnt sich vor allem bei langen Laufzeiten, weil sein Anteil an den Zinsen stetig steigt. Ohne Startkapital, bei 500 Euro Monatsrate, 6 Prozent und monatlicher Gutschrift sind es nach 10 Jahren 18,79 Prozent der Zinsen, nach 30 Jahren 49,98 Prozent.
Bei niedrigen Zinsen und überschaubarer Laufzeit bleibt er klein: Bei 25.000 Euro Start, 500 Euro monatlich, 2,5 Prozent und zehn Jahren liegt er unter 10 Prozent der Zinsen. Wichtig sind deshalb ein früher Start und Zinsen, die im Kapital bleiben, statt ausgezahlt zu werden.
Quellen und Rechtsgrundlagen
Der Beitrag stützt sich auf diese Normen und Verwaltungsanweisungen in der geltenden Fassung:
- § 248 BGB: Zinseszinsverbot und Ausnahme für Einlagen bei Kreditinstituten
- § 289 BGB: Keine Verzugszinsen auf Zinsen
- § 355 HGB: Laufende Rechnung und Zinsen im Kontokorrent
- § 20 EStG: Kapitalerträge, Zurechnung zu betrieblichen Einkünften und Sparer-Pauschbetrag
- § 32d EStG: Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen
- § 44a EStG: Abstandnahme vom Steuerabzug und Freistellungsauftrag
- § 4 SolZG 1995: Zuschlagsatz des Solidaritätszuschlags
- § 18 InvStG: Vorabpauschale und Basiszins
- § 20 InvStG: Teilfreistellung bei Aktienfonds
- § 8 EinSiG: Deckungssumme der gesetzlichen Einlagensicherung
- BMF-Schreiben vom 14. Mai 2025: Einzelfragen zur Abgeltungsteuer
- BMF-Schreiben vom 13. Januar 2026: Basiszins zur Berechnung der Vorabpauschale
Maßgeblich ist jeweils die aktuelle Fassung der Normen und Schreiben.
Disclaimer und Rechtsstand
Disclaimer: Beitrag und Zinseszinsrechner dienen der allgemeinen Information und ersetzen keine Steuer-, Rechts- oder Anlageberatung. Das Ergebnis ist unverbindlich und berücksichtigt weder Steuern noch Kosten noch Inflation. Maßgeblich sind die Vereinbarungen mit Ihrer Bank und die Festsetzungen des Finanzamts.
Rechtsstand: BGB, HGB, EStG, SolZG 1995, InvStG und EinSiG in der geltenden Fassung, BMF-Schreiben vom 14. Mai 2025 zur Abgeltungsteuer, Basiszins nach BMF-Schreiben vom 13. Januar 2026. Zuletzt aktualisiert am 25. Oktober 2026.
Autor: Oliver Foitzik, Herausgeber und Chefredakteur von AGITANO.