
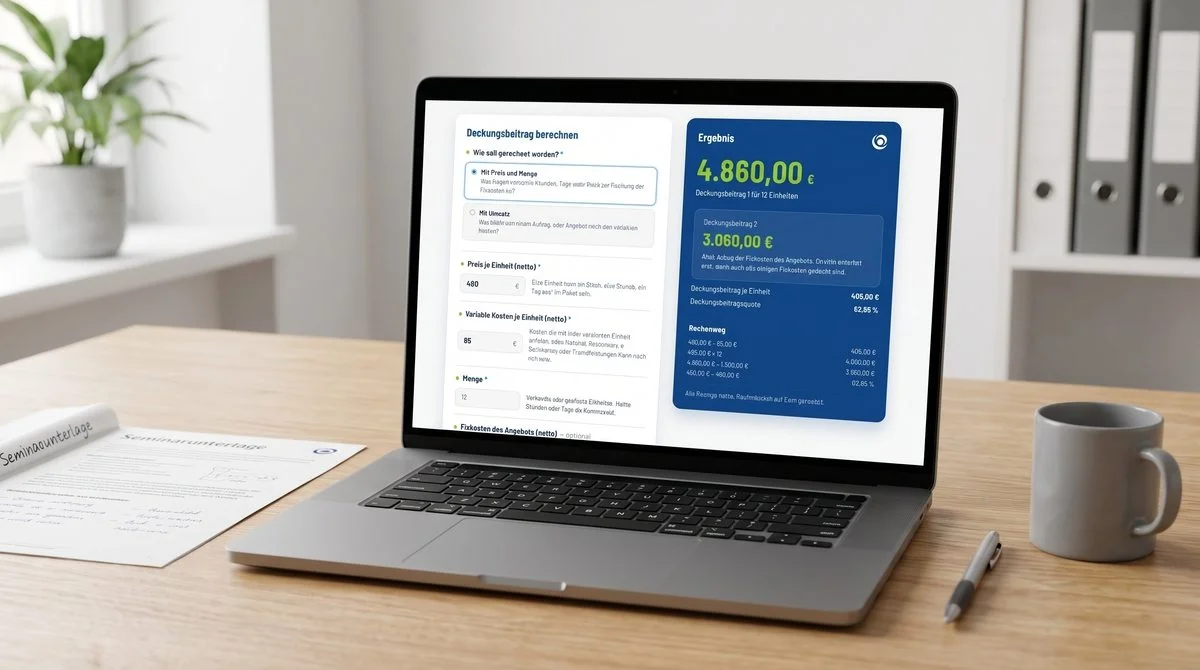
Mit dem kostenlosen Deckungsbeitragsrechner von AGITANO können Sie den Deckungsbeitrag berechnen: aus Preis, variablen Kosten und Menge oder direkt aus Umsatz und variablen Kosten eines Auftrags. Auf Wunsch zieht der Rechner die Fixkosten des Angebots ab und zeigt den Deckungsbeitrag 2. Quote und Rechenweg stehen sofort daneben, Ihre Eingaben bleiben im Browser.
Deckungsbeitrag berechnen
Eine Einheit kann ein Stück, eine Stunde, ein Tag oder ein Paket sein.
Kosten, die mit jeder verkauften Einheit anfallen, etwa Material, Raummiete je Seminartag oder Fremdleistungen. Kann auch null sein.
Verkaufte oder geplante Einheiten. Halbe Stunden oder Tage als Kommazahl.
Umsatz des Auftrags, Produkts oder Angebots, für das der Deckungsbeitrag gelten soll.
Kosten, die nur wegen dieses Umsatzes anfallen, etwa Fremdleistungen, Reisekosten, Material oder Provisionen. Kann auch null sein.
Kosten, die allein für dieses Angebot anfallen, aber nicht mit der Menge steigen, etwa Werbebudget, Lizenzen oder die Erstellung eines Onlinekurses. Allgemeine Kosten wie Büromiete gehören nicht dazu.
Pflichtfeld
Ergebnis
Das Ergebnis erscheint hier, sobald alle Pflichtangaben vorliegen.
Deckungsbeitrag 2
Nach Abzug der Fixkosten des Angebots. Gewinn entsteht erst, wenn auch alle übrigen Fixkosten gedeckt sind.
Rechenweg
Alle Beträge netto, kaufmännisch auf Cent gerundet.
Zuletzt aktualisiert am Rechengrundlage: allgemeine Deckungsbeitragsrechnung der Kosten- und Leistungsrechnung, keine Rechts- oder Datengrundlage. Die Eingaben bleiben im Browser und werden nicht übertragen. Die Berechnung ist unverbindlich, Ergebnisse ohne Gewähr.
Grundlage: Allgemeine Deckungsbeitragsrechnung der Kosten- und Leistungsrechnung mit proportionalen variablen Kosten, alle Beträge netto. Berücksichtigt: Preis, variable Kosten und Menge oder Umsatz und variable Kosten insgesamt, auf Wunsch die Fixkosten des Angebots für den Deckungsbeitrag 2. Nicht berücksichtigt: Deckungsbeitrag 3 bis 5, Gewinnschwelle, eigene Arbeitszeit, Staffelpreise, Umsatzsteuer und Zeitbezug wie Monat oder Jahr.
Deckungsbeitrag berechnen: Das Wichtigste im Überblick
Der Deckungsbeitrag (DB) ist der Teil des Umsatzes, der nach Abzug der variablen Kosten für die Fixkosten bereitsteht, und damit noch kein Gewinn.
- Formel: Deckungsbeitrag = Umsatz − variable Kosten. 150 € Stundensatz bei 30 € variablen Kosten ergeben 120 € je Stunde, 40 Stunden also 4.800 €.
- Deckungsbeitrag 1 bis 5: Der DB1 berücksichtigt nur die variablen Kosten. Jede weitere Stufe zieht eine Fixkostenschicht ab, vom Angebot bis zum Unternehmen. Der DB5 entspricht dem Betriebsergebnis.
- Deckungsbeitragsquote: Sie zeigt den Deckungsbeitrag in Prozent vom Umsatz. Bei 20 % Quote halbieren 10 % Rabatt den Deckungsbeitrag, bei 80 % sinkt er um 12,5 %.
- Preisuntergrenze: Kurzfristig und bei freier Kapazität liegt sie bei den variablen Kosten je Einheit. Darunter vergrößert jede verkaufte Einheit den Verlust.
- Engpass Arbeitszeit: Ist Ihre Zeit knapp, entscheidet der Deckungsbeitrag je Stunde. Ein Workshop mit 144,29 € je Stunde schlägt dann ein Coaching mit 110 €.
Faustregel: Ein Auftrag lohnt sich kurzfristig, solange sein Deckungsbeitrag die eigenen Fixkosten des Auftrags übersteigt und er keine besser bezahlte Arbeit verdrängt.
So wird der Deckungsbeitrag berechnet: Formel und Rechenweg
Sie können den Deckungsbeitrag berechnen, indem Sie vom Preis die variablen Kosten je Einheit abziehen und das Ergebnis mit der Menge multiplizieren. Liegt nur der Umsatz eines Auftrags vor, ziehen Sie davon die variablen Kosten insgesamt ab. Beide Wege führen zum selben Betrag. Er deckt zuerst die Fixkosten, der Rest ist Gewinn.
Die 4 Grundformeln: Stückdeckungsbeitrag, Gesamtdeckungsbeitrag, Quote und DB2
Was bringt eine einzelne verkaufte Einheit?
Deckungsbeitrag je Einheit = Preis je Einheit − variable Kosten je Einheit
Der Stückdeckungsbeitrag zeigt, wie viel jede verkaufte Einheit zur Deckung der Fixkosten beiträgt. Eine Einheit kann ein Stück, eine Stunde, ein Tag oder ein Seminarplatz sein.
Was trägt die gesamte Menge zur Deckung der Fixkosten bei?
Deckungsbeitrag = Deckungsbeitrag je Einheit × Menge = Umsatz − variable Kosten insgesamt
Der Gesamtdeckungsbeitrag ist der Betrag, den alle verkauften Einheiten zusammen für Fixkosten und Gewinn erwirtschaften. Bei Pauschalaufträgen ohne Preis je Einheit gilt die Schreibweise mit dem Umsatz.
Wie viel Prozent vom Umsatz bleiben übrig?
Deckungsbeitragsquote = Deckungsbeitrag ÷ Umsatz × 100
Die Deckungsbeitragsquote gibt an, wie viel Prozent jedes Umsatz-Euros nach den variablen Kosten übrig bleiben. Sie macht Angebote mit unterschiedlichen Preisen vergleichbar und zeigt, wie stark ein Rabatt den Deckungsbeitrag trifft.
Was bleibt nach den Kosten, die nur dieses Angebot verursacht?
Deckungsbeitrag 2 = Deckungsbeitrag 1 − Fixkosten des Angebots
Der Deckungsbeitrag 2 zeigt, ob ein Angebot die Fixkosten trägt, die allein seinetwegen entstehen. Die Quote bezieht sich weiterhin auf den Deckungsbeitrag 1.
Auch der DB2 ist noch kein Gewinn. Gewinn entsteht erst, wenn zusätzlich die übrigen Fixkosten des Unternehmens gedeckt sind. Vom Rohertrag unterscheidet sich der Deckungsbeitrag dadurch, dass er alle variablen Kosten abzieht, nicht nur den Wareneinsatz. Wie die Formeln mit echten Zahlen zusammenspielen, zeigt der folgende Rechenweg.
Rechenweg am Beispiel: 40 Beratungsstunden ergeben 4.800 Euro Deckungsbeitrag
Ein Coach rechnet in einem Monat 40 Beratungsstunden zu je 150 € netto ab. Je Stunde fallen 30 € variable Kosten an, etwa für einen gemieteten Besprechungsraum und für Fahrten. Die Tabelle zeigt den Rechenweg in der Reihenfolge, in der ihn auch der Rechner ausgibt.
| Schritt | Rechnung | Ergebnis |
| Deckungsbeitrag je Einheit | 150,00 € − 30,00 € | 120,00 € |
| Deckungsbeitrag | 120,00 € × 40 | 4.800,00 € |
| Deckungsbeitragsquote | 120,00 € ÷ 150,00 € | 80,00 % |
Tabelle 1: Rechenweg für 40 Beratungsstunden zu 150 € bei 30 € variablen Kosten je Stunde
Aus den 4.800 € muss der Coach Büromiete, Versicherungen und Software bezahlen. Was danach bleibt, ist Gewinn, und davon lebt er.
Netto rechnen, Mengen mit Komma: So rundet der Rechner
Der Rechner arbeitet mit Nettobeträgen. Wer Bruttopreise einträgt, weist einen zu hohen Deckungsbeitrag aus, weil die Umsatzsteuer darin steckt. Bei Kosten heißt netto: ohne die Vorsteuer, die Sie abziehen können. Können Sie keine Vorsteuer abziehen, etwa als Kleinunternehmer, gehört die Umsatzsteuer zu Ihren Kosten, und Sie tragen den vollen Rechnungsbetrag ein. Mengen mit Komma sind erlaubt, etwa 7,5 Stunden oder ein halber Seminartag. Wenn Sie so den Deckungsbeitrag berechnen, rundet der Rechner kaufmännisch auf volle Cent.
Ein Beispiel: 7,5 Stunden zu 95 € bei 12,33 € variablen Kosten je Stunde ergeben 82,67 € Beitrag je Stunde. Mal 7,5 sind das rechnerisch 620,025 €, der Rechner zeigt 620,03 €. Die Quote zeigt der Rechner mit zwei Nachkommastellen.
Beispielrechnungen: Deckungsbeitrag berechnen in drei Fällen
Drei Fälle zeigen, wie verschieden das Ergebnis ausfallen kann: ein Workshop mit eigenen Fixkosten, ein Beratungsauftrag zum Festpreis und ein Artikel im Onlinehandel, dessen Preis die variablen Kosten nicht trägt. Die Werte der Rechenblöcke stammen aus dem Rechner.
Beispiel 1: Workshop mit 12 Plätzen bringt 3.060 Euro Deckungsbeitrag 2
Eine Trainerin bietet einen Tagesworkshop mit 12 Plätzen zu je 490 € netto an. Je Teilnehmer fallen 85 € für Tagungspauschale, Unterlagen und Zertifikat an. Für Raummiete und Anzeigen gibt sie 1.800 € aus, egal wie viele Plätze sie verkauft.
| Position | Betrag |
| Deckungsbeitrag je Platz | 405,00 € |
| Deckungsbeitrag 1 (12 Plätze) | 4.860,00 € |
| Fixkosten des Angebots | 1.800,00 € |
| Deckungsbeitrag 2 | 3.060,00 € |
| Deckungsbeitragsquote | 82,65 % |
Nach Raummiete und Anzeigen bleiben 3.060 € als Beitrag zu den übrigen Fixkosten. Ab dem fünften verkauften Platz sind die 1.800 € für Raum und Anzeigen gedeckt, denn 1.800 € ÷ 405 € ergibt 4,44 Plätze.
Beispiel 2: Beratungsauftrag über 18.000 Euro mit 75,83 Prozent Quote
Eine Agentur erhält für ein Beratungsprojekt einen Festpreis von 18.000 € netto. Für Fremdleistungen, Reisekosten und Druck rechnet sie mit 4.350 €. Weil es keinen Preis je Einheit gibt, wählt sie im Rechner die Berechnung „Mit Umsatz“.
| Position | Betrag |
| Umsatz | 18.000,00 € |
| Variable Kosten insgesamt | 4.350,00 € |
| Deckungsbeitrag | 13.650,00 € |
| Deckungsbeitragsquote | 75,83 % |
Von jedem Euro Festpreis bleiben knapp 76 Cent. Ein Deckungsbeitrag je Einheit entfällt, weil der Auftrag nur als Ganzes verkauft wird.
Beispiel 3: Artikel für 49 Euro im Onlinehandel, minus 180 Euro bei 30 Stück
Ein Onlinehändler verkauft eine Leuchte als Aktionsartikel für 49 € netto. Der Einkauf kostet 38 €, Versand und Verpackung 9 €, Marktplatz- und Zahlungsgebühren 8 €. Zusammen sind das 55 € variable Kosten je Stück, verkauft werden 30 Stück. Wer vorab den Deckungsbeitrag berechnen lässt, erkennt das Problem vor dem Start der Aktion.
| Position | Betrag |
| Preis je Stück | 49,00 € |
| Variable Kosten je Stück | 55,00 € |
| Deckungsbeitrag je Stück | -6,00 € |
| Deckungsbeitrag (30 Stück) | -180,00 € |
| Deckungsbeitragsquote | -12,24 % |
Ein negativer Deckungsbeitrag ist im Rechner ein gültiges Ergebnis mit Hinweis. Jedes weitere verkaufte Stück vergrößert den Verlust um 6 €, mehr Absatz verschlimmert das Ergebnis also.
Wann sich der Deckungsbeitragsrechner lohnt: 8 Anwendungsfälle aus der Praxis
Der Deckungsbeitragsrechner hilft überall dort, wo eine Entscheidung vom Beitrag eines einzelnen Angebots abhängt. Acht Anlässe aus der Praxis zeigen, wofür er sich eignet:
- Angebot kalkulieren: Bevor Sie einem Kunden einen Preis nennen, sehen Sie, wie viel nach Material, Fremdleistungen und Reisekosten für die Fixkosten übrig bleibt.
- Rabattanfrage beantworten: Rechnen Sie den reduzierten Preis durch, zeigt der Vergleich mit dem bisherigen Ergebnis in Euro, was der Nachlass tatsächlich kostet.
- Angebote vergleichen: Rechnen Sie Seminar, Einzelberatung und Onlinekurs nacheinander durch, zeigen Deckungsbeitrag und Quote, welches Angebot absolut und je Umsatz-Euro am meisten beiträgt, bei knapper Zeit ergänzt um den Beitrag je Stunde.
- Werbekampagne bewerten: Tragen Sie das Werbebudget als Fixkosten des Angebots ein, zeigt der DB2, ob das Angebot die Kampagne bei der erwarteten Menge trägt.
- Onlinehandel steuern: Händler setzen Einkauf, Versand, Gebühren und Retouren als variable Kosten an und erkennen über den Deckungsbeitrag je Produkt beim Verkauf über Amazon verlustbringende Artikel trotz hoher Umsätze.
- Eigenleistung oder Fremdvergabe: Rechnen Sie einen Auftrag einmal mit eigenen Materialkosten und einmal mit dem Honorar eines Subunternehmers, zeigt der Unterschied im Deckungsbeitrag, was die Vergabe kostet und wie viel die frei werdende Zeit anderswo mindestens einbringen muss.
- Angebotsportfolio bereinigen: Ein dauerhaft negativer DB2 zeigt, welches Angebot nicht einmal seine eigenen Fixkosten trägt und auf den Prüfstand gehört.
- Jahresplanung und Businessplan: Mit geplanten statt verkauften Mengen prüfen Sie, ob ein Geschäftsmodell seine Fixkosten deckt und den Mindestumsatz für den Geschäftsplan erreicht.
In jeder dieser Situationen liefert der Rechner eine belastbare Zahl. Sie gleichen sie anschließend mit Ihren Fixkosten und Zielen ab.
Deckungsbeitrag 1 bis 5: So funktioniert die mehrstufige Deckungsbeitragsrechnung
Die mehrstufige Deckungsbeitragsrechnung zieht die Fixkosten Schicht für Schicht ab: erst die Kosten eines Angebots, dann die einer Angebotsgruppe, eines Bereichs und zuletzt des ganzen Unternehmens. So zeigt jede Stufe, wo Geld verdient wird und wo ein Angebot nur Umsatz bringt. Die einstufige Deckungsbeitragsrechnung stellt den Deckungsbeitrag 1 direkt allen Fixkosten gegenüber und genügt für Selbstständige mit einem Angebot.
Mehrstufig zu rechnen lohnt sich, sobald mehrere Angebote eigene Kosten verursachen. Wer so den Deckungsbeitrag berechnen will, braucht für jede Stufe eine saubere Zuordnung der Kosten. In der Fachliteratur heißt das Verfahren auch stufenweise Fixkostendeckungsrechnung. In größeren Unternehmen nutzen Controller diese Sicht, um die Wirtschaftlichkeit einzelner Geschäftsbereiche zu überwachen.
DB1 bis DB5: Welche Kosten jede Stufe abzieht
Wie viele Fixkostenschichten ein Unternehmen bildet, hängt von seiner Kostenstruktur ab. Ein gängiges fünfstufiges Schema sieht so aus:
- Deckungsbeitrag 1 (DB1): Erlöse abzüglich aller variablen Kosten. Er zeigt, was ein Angebot vor allen Fixkosten erwirtschaftet.
- Deckungsbeitrag 2 (DB2): DB1 minus Fixkosten des Angebots, auch produktfixe Kosten genannt. Dazu gehören Werbebudget, Lizenzen oder die Produktion eines Kurses.
- Deckungsbeitrag 3 (DB3): DB2 minus Fixkosten einer Angebots- oder Produktgruppe. Dazu zählt etwa eine Lernplattform, die mehrere Kurse gemeinsam nutzen.
- Deckungsbeitrag 4 (DB4): DB3 minus Bereichsfixkosten einer Sparte oder Abteilung. Beispiele sind eine Bereichsleitung oder ein Lager, das nur ein Bereich nutzt.
- Deckungsbeitrag 5 (DB5): DB4 minus Unternehmensfixkosten wie Geschäftsführung, Buchhaltung und Verwaltung. Das Ergebnis entspricht dem Betriebsergebnis.
Auch die Benennung der Stufen unterscheidet sich zwischen Lehrbüchern. Der Rechner bildet DB1 und DB2 ab, weitere Stufen rechnen Sie selbst.
Fixkosten des Angebots: Was in den Deckungsbeitrag 2 gehört und was nicht
Ob eine Ausgabe zu den Fixkosten des Angebots zählt, klärt eine Prüffrage: Würde sie wegfallen, wenn es das Angebot nicht gäbe? Diese Kosten bestehen den Test:
- Werbebudget: Anzeigen nur für dieses Angebot fallen einmal an, egal wie viele Plätze Sie verkaufen. Wie Sie Werbebudgets am Deckungsbeitrag ausrichten, zeigt ein eigener Beitrag zu Paid Advertising.
- Lizenzen und Plattformen: Eine Software, die nur ein Angebot nutzt, gehört hierher. Teilen sich mehrere Angebote die Lizenz, zählt sie zur Gruppen- oder Bereichsebene.
- Erstellung: Die Kosten für die Produktion eines Onlinekurses oder Workbooks fallen einmal an. Sie sind unabhängig von der Zahl der Verkäufe.
- Raummiete für einen Termin: Mieten Sie einen Raum pauschal für einen Workshoptag, sind das Fixkosten dieses Workshops. Kostet der Raum je Teilnehmer, sind es variable Kosten.
Büromiete, Steuerberatung und Versicherungen gehören nicht hinein, weil sie auch ohne das Angebot anfallen. Wenn Sie den Deckungsbeitrag berechnen, lassen Sie diese Kosten deshalb weg.
Experten-Tipp!
Führen Sie für jedes Angebot ein eigenes Konto oder eine Kostenstelle in der Buchhaltung. Dann liegen Werbebudget, Lizenzen und Fremdleistungen am Jahresende getrennt vor, und Sie müssen die Fixkosten des Angebots nicht aus Sammelkonten zusammensuchen.
Vom Deckungsbeitrag 1 zum Betriebsergebnis: Ein Beratungsunternehmen mit drei Angeboten
Ein Beratungsunternehmen bietet Beratung, Präsenzseminare und einen Onlinekurs an. Seminare und Onlinekurs bilden die Angebotsgruppe Weiterbildung, ihre Werte sind addiert. Die Beratung bildet eine eigene Gruppe, ihre Assistenz zählt zu den Gruppenkosten. DB1 und DB2 stammen je Angebot aus dem Rechner. Eine Bereichsebene gibt es nicht, deshalb folgt auf den DB3 direkt das Betriebsergebnis, das im fünfstufigen Schema dem DB5 entspricht. Allgemeine Kosten wie Büro und Buchhaltung stehen erst ganz unten und verzerren kein einzelnes Angebot.
| Stufe | Beratung | Weiterbildung | Unternehmen |
| Umsatz | 96.000,00 € | 84.000,00 € | 180.000,00 € |
| Variable Kosten | 18.000,00 € | 24.300,00 € | 42.300,00 € |
| Deckungsbeitrag 1 | 78.000,00 € | 59.700,00 € | 137.700,00 € |
| Fixkosten der Angebote | 6.000,00 € | 21.000,00 € | 27.000,00 € |
| Deckungsbeitrag 2 | 72.000,00 € | 38.700,00 € | 110.700,00 € |
| Fixkosten der Angebotsgruppe | 8.000,00 € | 10.000,00 € | 18.000,00 € |
| Deckungsbeitrag 3 | 64.000,00 € | 28.700,00 € | 92.700,00 € |
| Unternehmensfixkosten | – | – | 40.000,00 € |
| Betriebsergebnis | – | – | 52.700,00 € |
Tabelle 2: Mehrstufige Deckungsbeitragsrechnung eines Beratungsunternehmens, Weiterbildung = Seminare und Onlinekurs
Die Beratung liefert mit 64.000 € den größeren Teil des DB3. Die Weiterbildung bleibt auch nach ihren Gruppenkosten positiv und trägt 28.700 € zum Betriebsergebnis bei. Eine einstufige Deckungsbeitragsrechnung hätte nur den DB1 je Angebot und 137.700 € Gesamtdeckungsbeitrag allen Fixkosten gegenübergestellt, ohne zu verraten, ob die Weiterbildung ihre eigenen Kosten für Kurse, Plattform und Werbung trägt. Auf Leitungsebene steuert der Chief Financial Officer das Controlling und sorgt dafür, dass solche Kennzahlen in Entscheidungen einfließen.
Deckungsbeitrag für Dienstleister: Stunden, Tage und Pauschalaufträge richtig rechnen
Dienstleister rechnen nach denselben Formeln wie Händler, nur ist ihre Einheit eine Stunde, ein Tag, ein Seminarplatz oder ein Pauschalpaket. Den Stückdeckungsbeitrag berechnen sie also je Stunde, je Tag oder je Platz. Die Quoten fallen oft hoch aus, weil wenig Material im Spiel ist. Umso wichtiger ist es, die wenigen variablen Kosten vollständig zu erfassen und die eigene Zeit richtig einzuordnen. Bei Stunden- oder Tagessätzen wählen Sie im Rechner „Mit Preis und Menge“, bei Pauschalaufträgen „Mit Umsatz“.
Variable Kosten bei Beratern, Coaches und Trainern: Diese 5 Posten zählen
Bei Beratern, Coaches und Trainern fallen vor allem diese variablen Kosten an:
- Fremdleistungen: Honorare für Co-Trainer, Grafiker oder Übersetzer, die Sie je Auftrag einkaufen. Sie wachsen mit der Zahl der Aufträge.
- Reisekosten: Fahrt, Übernachtung und Verpflegung je Einsatz beim Kunden. Bei Pauschalpreisen gehören sie in die variablen Kosten insgesamt.
- Raum und Verpflegung: Tagungspauschalen je Teilnehmer sind variable Kosten, Raummiete je Seminartag nur dann, wenn Sie in Tagen abrechnen. Verkaufen Sie Plätze, gehört die Tagesmiete wie in Beispiel 1 zu den Fixkosten des Angebots.
- Plattform- und Zahlungsgebühren: Prozentuale Gebühren von Kursplattformen oder Zahlungsdiensten fallen je Verkauf an. Sie wirken wie ein kleiner Rabatt auf den Umsatz.
- Provisionen: Vermittlungsprovisionen für Agenturen oder Partner richten sich nach dem Auftragswert. Auch sie zählen zu den variablen Kosten.
Arbeitet ein selbstständiger Unternehmensberater projektbasiert, fasst er diese Posten am einfachsten über die Berechnung „Mit Umsatz“ zusammen.
Eigene Arbeitszeit und Unternehmerlohn gehören nicht in die variablen Kosten
Ihre eigene Arbeitsstunde ist keine variable Kostenposition. Ihren Lebensunterhalt bezahlen Sie aus dem Deckungsbeitrag aller Angebote. Planen Sie ihn als kalkulatorischen Unternehmerlohn, zählt er in der Kostenrechnung zu den Fixkosten. Tragen Sie ihn als variable Kosten je Stunde ein, schrumpft das Ergebnis scheinbar, und Angebote werden mit einem verzerrten Maßstab verglichen.
Angestellte mit festem Gehalt sind ebenfalls Fixkosten. Freie Mitarbeiter, die Sie je Stunde oder Auftrag bezahlen, sind dagegen variable Kosten. Ob jemand tatsächlich selbstständig tätig ist, lässt sich im Statusfeststellungsverfahren der Deutschen Rentenversicherung klären. Auch wenn Ihre eigene Zeit nicht in die variablen Kosten gehört, bleibt sie eine knappe Größe. Wer den Deckungsbeitrag berechnen und Angebote nach dem Beitrag je eigener Stunde vergleichen will, findet den Rechenweg im Abschnitt zum relativen Deckungsbeitrag.
Experten-Tipp!
Notieren Sie für jedes Angebot die tatsächliche Zeit einschließlich Vorbereitung, Anfahrt und Nacharbeit. Ohne diese Zahl lässt sich der Beitrag je Stunde nicht ermitteln, und gerade Pauschalangebote wirken dann oft lukrativer, als sie sind.
Praxisbeispiel: Onlinekurs mit 9.500 Euro Fixkosten erzielt 13.110 Euro Deckungsbeitrag 2
Ausgangslage: Eine Trainerin für Buchhaltung hat einen Onlinekurs für Gründer entwickelt und will ihn neben ihren Seminaren als weitere Einkommensquelle aufbauen. Im ersten Jahr setzt sie damit 24.850 € netto um. Plattform- und Zahlungsgebühren kosten 2.240 €. Werbung, das Abo der Kursplattform und die Produktion der Videos haben 9.500 € gekostet. Sie fragt sich, ob sich der Aufwand gelohnt hat.
Vorgehen: Sie wählt im Deckungsbeitragsrechner die Berechnung „Mit Umsatz“ und trägt 24.850 € als Umsatz und 2.240 € Gebühren als variable Kosten insgesamt ein. Die 9.500 € gibt sie als Fixkosten des Angebots an und rechnet die Produktion damit vollständig dem ersten Jahr zu. Ihre eigene Zeit für Betreuung und Fragen lässt sie bewusst draußen. Der Rechner zeigt einen DB1 von 22.610 € bei einer Deckungsbeitragsquote von 90,99 %.
Ergebnis: Nach Abzug der Fixkosten des Angebots bleibt ein DB2 von 13.110 €. Der Kurs hat seine Entstehung im ersten Jahr bezahlt und trägt zusätzlich zu Büro und Lebensunterhalt bei. Weil die Produktion im zweiten Jahr entfällt, steigt der DB2 bei gleichem Umsatz und gleichem Werbebudget.
Entscheiden mit dem Deckungsbeitrag: Preisuntergrenze, Rabatt und Zusatzauftrag
Der Deckungsbeitrag beantwortet drei Entscheidungsfragen: Wie tief darf ein Preis sinken, was kostet ein Rabatt, und lohnt sich ein Zusatzauftrag zum Sonderpreis? Wer vor einer Preisentscheidung den Deckungsbeitrag berechnen lässt, sieht sofort, wie viel Spielraum besteht.
Kurzfristige Preisuntergrenze: Unter den variablen Kosten beginnt der Verlust
Wie tief darf ein Preis im Ausnahmefall sinken?
Kurzfristige Preisuntergrenze = variable Kosten je Einheit
Verursacht ein Seminarplatz 85 € variable Kosten und verlangen Sie genau 85 €, zeigt der Rechner 0,00 € und eine Quote von 0,00 %. Jeder Euro darüber trägt zu den Fixkosten bei, jeder Euro darunter erzeugt Verlust. Ohne Fixkosten des Angebots zeigt der Rechner in diesem Fall keinen Hinweis, weil der Auftrag keinen zusätzlichen Verlust verursacht.
Die Formel gilt bei freier Kapazität. Verdrängt der Auftrag andere Arbeit, kommt der dort entgangene Beitrag hinzu. Diese Grenze ist nur für Ausnahmen gedacht. Dauerhaft muss der Preis zusätzlich die Fixkosten des Angebots, des Unternehmens und Ihren Lebensunterhalt decken. Für diese langfristige Preisuntergrenze brauchen Sie eine Vollkostenkalkulation. Wie Deckungsbeiträge in kleinen und mittleren Unternehmen als Frühwarnsignal für Risiken dienen, beschreibt ein Fachbeitrag von WEKA Schweiz.
Rabatt und Deckungsbeitrag: Was 10 Prozent Nachlass wirklich kosten
Ein Rabatt senkt den Preis, die variablen Kosten bleiben weitgehend gleich. Nur umsatzabhängige Gebühren und Provisionen sinken leicht mit. Der Nachlass geht deshalb fast vollständig vom Deckungsbeitrag ab. Wie stark das wirkt, hängt von der Deckungsbeitragsquote ab. Die Tabelle rechnet 10 % Rabatt auf einen Preis von 100 €, aufsteigend sortiert nach der Quote vor dem Rabatt. Die letzte Spalte zeigt, um wie viel der Absatz steigen muss, damit der Gesamtbeitrag gleich bleibt.
| Quote vor Rabatt | Deckungsbeitrag bei 100 € | Deckungsbeitrag bei 90 € | Rückgang | Nötiger Mehrabsatz |
| 20 % | 20,00 € | 10,00 € | −50,00 % | +100,00 % |
| 40 % | 40,00 € | 30,00 € | −25,00 % | +33,33 % |
| 60 % | 60,00 € | 50,00 € | −16,67 % | +20,00 % |
| 80 % | 80,00 € | 70,00 € | −12,50 % | +14,29 % |
Tabelle 3: Was 10 % Rabatt vom Deckungsbeitrag kosten, je nach Deckungsbeitragsquote
Bei einer Quote von 20 % bleibt nach dem Rabatt nur die Hälfte übrig, und Sie müssen doppelt so viel verkaufen, um auf denselben Betrag zu kommen. Je niedriger die Quote, desto größer ist der Anteil des Deckungsbeitrags, den jeder Prozentpunkt Nachlass aufzehrt. Für Ihre eigenen Zahlen gilt diese Formel:
Nötiger Mehrabsatz in % = Rabatt in % ÷ (Deckungsbeitragsquote in % − Rabatt in %) × 100
Bei 40 % Quote und 10 % Rabatt ergibt das 10 ÷ 30 × 100 = 33,33 %. Ist der Rabatt so hoch wie die Quote, fällt der Deckungsbeitrag auf null, und kein Mehrabsatz gleicht das aus.
Wer als Key Account Manager Konditionen mit Großkunden verhandelt, sollte die Quote deshalb vor dem Gespräch kennen.
Zusatzauftrag zum Sonderpreis: Wann sich die Zusage trotzdem lohnt
Ein Firmenkunde will 20 Mitarbeiter in eine ohnehin geplante Seminarreihe schicken und bietet dafür einen Sonderpreis von 120 € je Platz. Die variablen Kosten liegen bei 85 € je Platz für Tagungspauschale und Unterlagen. Der Rechner zeigt 35 € je Platz und 700 € Deckungsbeitrag für den gesamten Auftrag. Raum und Trainerin sind ohnehin gebucht, zusätzliche Fixkosten entstehen also nicht. Für den ersten Schritt reicht es deshalb, den Deckungsbeitrag berechnen zu lassen und das Vorzeichen zu prüfen.
Ein positives Ergebnis allein reicht für die Zusage trotzdem nicht. Ist die Seminarreihe sonst gut gebucht, verdrängt der Auftrag womöglich Teilnehmer, die den vollen Preis zahlen. Kommen für den Auftrag eigene Fixkosten hinzu, etwa ein zusätzlicher Raum, müssen die 700 € diese zuerst decken. Erfahren andere Kunden von dem Preis, steht Ihr reguläres Preisniveau unter Druck.
Ob Sie zusagen, klärt ein kurzer Prüfweg. Die Infografik führt in fester Reihenfolge durch die Fragen und zeigt zu jedem Ja, wie Sie reagieren.

Im Beispiel führt der Prüfweg zur Zusage, solange die Seminarreihe freie Plätze hat und der Firmenkunde seinen Preis nicht öffentlich macht. Dann bringt der Auftrag 700 € zusätzlich für die übrigen Fixkosten.
Experten-Tipp!
Halten Sie Sonderpreise schriftlich als einmalige Kondition fest, mit Anlass und Laufzeit. So bleibt der reguläre Preis die Verhandlungsbasis, wenn derselbe Kunde im nächsten Jahr wieder anfragt.
Relativer Deckungsbeitrag: Welches Angebot je Arbeitsstunde mehr bringt
Ein relativer Deckungsbeitrag setzt den Beitrag eines Angebots ins Verhältnis zu einem Engpass, bei Dienstleistern ist das in der Regel die eigene Arbeitszeit. Sind Ihre Stunden knapp, zählt der Beitrag je Stunde mehr als der Beitrag je Auftrag. In der Produktion kann der Engpass eine Maschine sein, im Handel die Regalfläche. Wie Unternehmen ihr Programm nach dem Deckungsbeitrag je Engpasseinheit reihen, zeigen Übungsaufgaben zum Controlling der FernUniversität in Hagen.
So berechnen Sie den Deckungsbeitrag je Stunde: Formel und Zeiterfassung
Welches Angebot bringt mehr, wenn Ihre Stunden knapp sind?
Deckungsbeitrag je Arbeitsstunde = Deckungsbeitrag des Auftrags ÷ eigene Arbeitsstunden
Bindet ein Coaching mit 165 € Beitrag insgesamt 1,5 Stunden, ergibt das 110 € je Stunde. Zu den Stunden zählen Vorbereitung, Anfahrt, Durchführung und Nachbereitung.
Den Beitrag liefert der Rechner, die Division rechnen Sie selbst. Wer den Deckungsbeitrag je Stunde berechnen will, muss die Zeit ehrlich erfassen. Vergessene Vorbereitungsstunden lassen ein Angebot rentabler wirken, als es ist.
Der Vergleich lohnt sich, wenn die Zeit tatsächlich knapp ist. Bei freier Kapazität bringt ein zusätzlicher Auftrag mit positivem Deckungsbeitrag Geld, auch wenn sein Wert je Stunde niedriger liegt. Notieren Sie das Ergebnis für jedes Angebot und prüfen Sie die Reihenfolge, sobald sich Preise oder Zeiten ändern.
Praxisbeispiel: Inhouse-Workshop bringt 144,29 Euro je Stunde, Einzelcoaching 110 Euro
Ausgangslage: Ein Führungskräftecoach hat im Herbst noch 14 freie Stunden. Er kann sie mit Einzelcoachings füllen oder einen Inhouse-Workshop annehmen. Ein Coaching rechnet er mit 180 € netto ab, es verursacht 15 € variable Kosten und bindet mit Vor- und Nachbereitung 1,5 Stunden. Der Workshop bringt 2.400 € netto, verursacht 380 € Reise- und Materialkosten und bindet 14 Stunden.
Vorgehen: Er will für beide Angebote den Deckungsbeitrag berechnen und gibt sie mit der Menge 1 in den Deckungsbeitragsrechner ein. Das Coaching bringt 165 € bei einer Quote von 91,67 %, der Workshop 2.020 € bei 84,17 %. Danach teilt er durch die gebundenen Stunden: 165 € ÷ 1,5 ergibt 110,00 € je Stunde, 2.020 € ÷ 14 ergibt 144,29 € je Stunde.
Ergebnis: Nach der Quote läge das Coaching vorn, erst ein relativer Deckungsbeitrag je Stunde zeigt den Workshop als bessere Wahl. Weil die Stunden der Engpass sind, nimmt er den Workshop an. In die 14 Stunden passen nur neun ganze Coachings mit zusammen 1.485 €. Der Workshop bringt 2.020 €, also 535 € mehr.
7 Fehler beim Berechnen des Deckungsbeitrags
Bei der Kalkulation schleichen sich regelmäßig dieselben Fehler ein. Diese sieben sollten Sie kennen:
- Büromiete im Deckungsbeitrag 2: Allgemeine Kosten in den Fixkosten des Angebots lassen ein gutes Angebot schlecht aussehen und verleiten womöglich dazu, es einzustellen, obwohl die Kosten danach weiterlaufen.
- Mit Bruttobeträgen rechnen: Steckt die Umsatzsteuer im Preis, weisen Sie einen zu hohen Deckungsbeitrag aus und kalkulieren mit Geld, das an das Finanzamt geht.
- Variable Kosten vergessen: Versand, Verpackung, Zahlungsgebühren und Retouren fehlen häufig, obwohl schon die Prozesskosten je Sendung zeigen, wie viel sich im Warenausgang summiert.
- Deckungsbeitrag mit Gewinn verwechseln: Gewinn entsteht erst, wenn die Fixkosten des ganzen Unternehmens gedeckt sind, ein hoher Beitrag eines einzelnen Angebots sagt darüber allein wenig.
- Eigene Arbeitszeit als variable Kosten: Ein eingerechneter Stundenlohn für die eigene Arbeit drückt das Ergebnis und verzerrt den Vergleich zwischen Angeboten mit unterschiedlichem Zeitaufwand.
- Nur nach Umsatz vergleichen: Das umsatzstärkste Angebot bringt nicht zwingend den größten Beitrag, erst DB1, DB2 und bei knapper Zeit der Beitrag je Stunde zeigen die Rangfolge.
- Negativen Deckungsbeitrag mit Menge ausgleichen: Bei negativem Deckungsbeitrag vergrößert jede zusätzliche Einheit den Verlust, mehr Menge gleicht ihn nicht aus.
Ein kurzer Blick auf diese Liste vor der nächsten Kalkulation spart teure Fehlentscheidungen. Saubere Nettowerte und eine klare Trennung der Kostenarten beugen mehreren dieser Fehler vor.
Was der Deckungsbeitragsrechner nicht abbildet
Der Deckungsbeitragsrechner beantwortet die Frage nach dem Beitrag eines einzelnen Angebots. Für Entscheidungen über das ganze Unternehmen brauchen Sie weitere Zahlen. Diese Fragen liegen außerhalb seines Rahmens:
- Deckungsbeitrag 3 bis 5 und Betriebsergebnis: Gruppen-, Bereichs- und Unternehmensfixkosten sieht der Rechner nicht vor. Diese Stufen rechnen Sie wie in Tabelle 2 selbst weiter.
- Gewinnschwelle: Die Menge, ab der die Fixkosten gedeckt sind, ermitteln Sie selbst: Fixkosten geteilt durch den Deckungsbeitrag je Einheit. Diesen Beitrag je Einheit zeigt der Rechner, wenn Sie mit Preis und Menge den Deckungsbeitrag berechnen.
- Mehrere Angebote im Vergleich: Eine Rechnung gilt für ein Angebot. Für Vergleiche rechnen Sie die Angebote nacheinander durch und notieren Ergebnis, Quote und Zeitaufwand.
- Staffelpreise und Mengenrabatte: Der Rechner arbeitet mit einem Preis für alle Einheiten. Unterschiedliche Preisstufen rechnen Sie getrennt und addieren die Ergebnisse.
- Rückwärtsrechnung zum Preis: Den Preis für einen gewünschten Deckungsbeitrag gibt der Rechner nicht aus. Sie teilen den Zielbetrag durch die Menge, addieren die variablen Kosten je Einheit und prüfen das Ergebnis anschließend im Rechner.
- Liquidität: Die Kennzahl sagt nichts darüber, wann Geld fließt. Warum ein Unternehmen trotz Gewinn in Zahlungsnot geraten kann, erklärt der Unterschied zwischen Gewinn und Cashflow.
Für eine vollständige Kostenrechnung, eine Vollkostenkalkulation oder eine Preisstrategie über mehrere Jahre lohnt sich ein Gespräch mit Ihrem Steuerberater oder Controller.
Fazit: Erst den Deckungsbeitrag berechnen, dann den Preis nennen
Wer den Deckungsbeitrag berechnen kann, trifft Preisentscheidungen auf fester Grundlage. Die Rechnung selbst ist einfach: Preis minus variable Kosten, mal Menge. Ihren Wert erhält sie durch die Einordnung, also durch DB2, Quote und den Beitrag je Arbeitsstunde.
Diese Zahlen zeigen, ob ein Angebot Ihr Unternehmen trägt oder nur beschäftigt. Sie verraten, wie viel Rabatt Sie sich leisten können, wo die Preisuntergrenze liegt und welcher Auftrag Ihre knappe Zeit verdient. Damit wird aus einer einfachen Formel ein Steuerungsinstrument für den Alltag.
Machen Sie daraus eine Routine: Rechnen Sie jedes neue Angebot vor dem ersten Preisgespräch durch, prüfen Sie Rabattanfragen mit dem reduzierten Preis und vergleichen Sie Ihre Angebote einmal im Jahr bis zum DB2. Als Teil einer regelmäßigen Kostenanalyse zeigt der Deckungsbeitrag früh, wo Sie Preise anpassen sollten.
Diese Rechner von AGITANO helfen bei angrenzenden Fragen:
- Margenrechner: Rohgewinn und Marge je Einheit berechnen, wenn vor allem der Einkaufspreis variabel ist.
- Rabattrechner: Den rabattierten Preis prüfen, bevor Sie ihn in den Deckungsbeitragsrechner übernehmen.
- Mehrwertsteuer-Rechner: Bruttobeträge in Nettobeträge umrechnen.
- PayPal-Gebühren-Rechner: Zahlungsgebühren je Verkauf als variable Kosten ermitteln.
- Prozentrechner: Quoten, Anteile und Veränderungen in Prozent berechnen.
Alle Rechner sind kostenlos und rechnen direkt im Browser.
Häufige Fragen (FAQ) zur Berechnung des Deckungsbeitrags und zum Deckungsbeitragsrechner
Der Deckungsbeitrag ist Umsatz minus variable Kosten. Je Einheit rechnen Sie Preis minus variable Kosten je Einheit und multiplizieren das Ergebnis mit der verkauften Menge.
Ein Beispiel: Ein Coach mit 150 € Honorar je Stunde und 30 € variablen Kosten behält 120 € je Stunde, nach 40 Stunden also 4.800 €. Ziehen Sie zusätzlich die Fixkosten ab, die nur für dieses Angebot anfallen, etwa Werbung, erhalten Sie den Deckungsbeitrag 2. Gewinn bleibt, wenn darüber hinaus Büromiete und Verwaltung bezahlt sind. Davon lebt ein selbstständiger Coach.
AGITANO bietet auf dieser Seite einen kostenlosen Deckungsbeitragsrechner an. Er rechnet mit Preis und Menge oder mit dem Umsatz eines Auftrags und gibt neben dem Ergebnis die Quote und den vollständigen Rechenweg aus.
Tragen Sie Fixkosten des Angebots ein, weist er zusätzlich den Deckungsbeitrag 2 aus. Die Eingaben bleiben im Browser und werden nicht übertragen. Negative Ergebnisse zeigt der Rechner ebenfalls an und ordnet sie mit einem Hinweis ein. Alle Beträge rechnet er netto und rundet sie kaufmännisch auf volle Cent.
In Excel braucht die Deckungsbeitragsrechnung je Angebot eine Zeile mit Verkaufspreis in Spalte B, variablen Kosten je Einheit in C und Absatzmenge in D. Dann liefert =(B2-C2)*D2 den Deckungsbeitrag und =(B2-C2)/B2 die Quote, als Prozent formatiert.
Für den Deckungsbeitrag 2 tragen Sie die Fixkosten des Angebots in Spalte E ein und rechnen =(B2-C2)*D2-E2. Excel lohnt sich, wenn Sie viele Angebote regelmäßig vergleichen. Für die schnelle Prüfung eines Preises ist der Rechner auf dieser Seite bequemer, er liefert Rechenweg und Hinweise mit.
Der Deckungsbeitrag in Prozent heißt Deckungsbeitragsquote: Deckungsbeitrag geteilt durch Umsatz, mal 100. Bei 120 € Deckungsbeitrag und 150 € Preis beträgt die Quote 80 %.
Die Quote zeigt, wie viel von jedem Euro Umsatz für Fixkosten und Gewinn bleibt, im Beispiel 80 Cent. Im Deckungsbeitragsrechner erscheint sie automatisch neben dem Ergebnis. Sie eignet sich, um Angebote mit sehr unterschiedlichen Preisen zu vergleichen. Außerdem verrät sie, wie teuer ein Rabatt wird: Je niedriger die Quote, desto stärker schrumpft der Deckungsbeitrag anteilig bei jedem Prozent Preisnachlass.
Deckungsbeitrag 1 ist der Umsatz nach Abzug der variablen Kosten. Deckungsbeitrag 2 zieht davon zusätzlich die Fixkosten ab, die ein Angebot allein verursacht, etwa ein Werbebudget, Lizenzen oder die Produktion eines Onlinekurses.
Der Unterschied zeigt, ob sich ein Angebot nach Abzug seiner direkten Fixkosten noch rechnet. Ein Workshop mit 4.860 € Deckungsbeitrag 1 und 1.800 € für Raummiete und Anzeigen kommt auf 3.060 € Deckungsbeitrag 2. Büromiete und Verwaltung gehören nicht hinein. Sie werden erst auf der letzten Stufe abgezogen, beim DB5 oder Betriebsergebnis.
Ein negativer Deckungsbeitrag bedeutet, dass der Preis nicht einmal die variablen Kosten deckt. Jede verkaufte Einheit vergrößert dann den Verlust, unabhängig davon, wie hoch die Fixkosten sind.
Bei 49 € Preis und 55 € variablen Kosten verliert ein Anbieter 6 € je Einheit, bei 30 Einheiten also 180 €. Mehr Absatz verschlimmert das Ergebnis. Abhilfe schaffen ein höherer Preis, niedrigere variable Kosten oder der Verzicht auf das Angebot. Sinnvoll kann ein negativer Wert allenfalls als bewusst begrenzte Investition sein, etwa um einen Neukunden zu gewinnen.
Der Deckungsbeitrag pro Stück, der Stückdeckungsbeitrag, ist Verkaufspreis minus variable Kosten je Stück. Bei 490 € Preis und 85 € variablen Kosten beträgt er 405 €.
Der Stückdeckungsbeitrag zeigt, was jede zusätzlich verkaufte Einheit zu den Fixkosten beiträgt. Multipliziert mit der Absatzmenge entsteht daraus der Gesamtdeckungsbeitrag. Zugleich ist der Stückdeckungsbeitrag die Grundlage für die Gewinnschwelle: Teilen Sie die Fixkosten durch den Stückdeckungsbeitrag, erhalten Sie die Menge, ab der sie gedeckt sind. Bei Dienstleistern tritt die Stunde, der Tag oder der Platz an die Stelle des Stücks.
Der Deckungsbeitrag je Stunde ist der Deckungsbeitrag eines Auftrags geteilt durch alle eigenen Arbeitsstunden, die er bindet. Vorbereitung, Anfahrt und Nachbereitung zählen mit.
Ein Coaching mit 165 € Deckungsbeitrag und 1,5 Stunden Zeitaufwand bringt 110 € je Stunde. Ein Workshop mit 2.020 € und 14 Stunden kommt auf 144,29 € je Stunde. Der Vergleich ist wichtig, wenn Ihre Zeit knapp ist. Dann sollte das Angebot mit dem höheren Wert je Stunde Vorrang bekommen, auch wenn seine Quote niedriger liegt.
Für den absoluten Deckungsbeitrag gilt: Erlöse abzüglich variabler Kosten. Er ist ein Betrag in Euro und unterscheidet sich damit von der Deckungsbeitragsquote in Prozent und vom relativen Deckungsbeitrag je Engpasseinheit.
Bei einem Pauschalauftrag über 18.000 € mit 4.350 € variablen Kosten beträgt der absolute Deckungsbeitrag 13.650 €. Rechnen Sie mit Preis und Menge, ergibt sich derselbe Wert aus Preis minus variable Kosten je Einheit, multipliziert mit der Menge. Der absolute Deckungsbeitrag beantwortet, wie viel ein Angebot insgesamt zu den Fixkosten beiträgt.
Ein guter Deckungsbeitrag deckt die Fixkosten des Angebots und trägt spürbar zu den übrigen Fixkosten und zum Gewinn bei. Einen allgemeingültigen Richtwert gibt es nicht, weil sich Kostenstrukturen je Branche stark unterscheiden.
Händler mit hohem Wareneinsatz arbeiten mit deutlich niedrigeren Quoten als Berater, deren variable Kosten gering sind. Sinnvoller als ein Branchenwert ist der Vergleich mit den eigenen Zahlen: Reicht der Deckungsbeitrag aller Angebote für Fixkosten, Unternehmerlohn und Rücklagen? Vergleichen Sie zusätzlich Ihre Angebote untereinander und die Entwicklung über mehrere Jahre.
Disclaimer
Disclaimer: Beitrag und Rechner dienen der allgemeinen Information und ersetzen keine Beratung durch Steuerberater, Controller oder Unternehmensberater. Das Ergebnis des Rechners ist unverbindlich. Maßgeblich sind Ihre eigenen Kalkulationen, Vereinbarungen und die Zahlen Ihrer Buchhaltung.
Autor: Oliver Foitzik, Herausgeber und Chefredakteur von AGITANO.

