
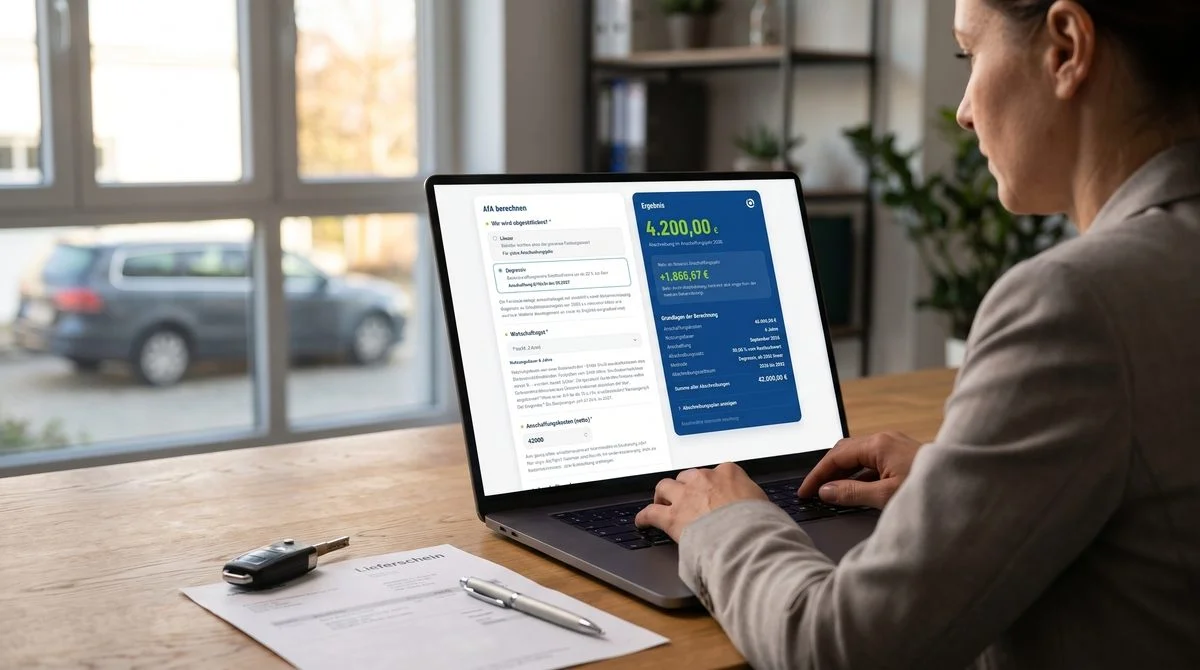
Mit dem kostenlosen AfA-Rechner von AGITANO können Sie die AfA berechnen: linear, degressiv mit bis zu 30 Prozent oder nach der Sonderregel für Elektrofahrzeuge. Sie geben Wirtschaftsgut, Anschaffungskosten und Liefermonat ein, die Nutzungsdauer liefert die amtliche AfA-Tabelle. Als Ergebnis erhalten Sie den Betrag für das Anschaffungsjahr, den vollständigen Abschreibungsplan und den Vergleich mit der linearen AfA.
AfA berechnen
Die Methode wird je Wirtschaftsgut frei gewählt. Linear ist immer zulässig, degressiv nur bei Anschaffung von –. Ein späterer Wechsel von degressiv zu linear ist möglich, umgekehrt nicht.
Nutzungsdauer nach der amtlichen AfA-Tabelle, bei Computerhardware und Software nach dem BMF-Schreiben vom 22.02.2022. Die Nutzungsdauern gelten für neue Wirtschaftsgüter. Bei gebrauchten „Nutzungsdauer selbst eintragen“ wählen und die Restnutzungsdauer angeben. Gebrauchte Elektrofahrzeuge bleiben bei „rein elektrisch“. Als Pkw zugelassene Transporter zählen als Pkw. Für rein elektrische Fahrzeuge gilt bei „Degressiv“ die Sonderregel nach § 7 Abs. 2a EStG.
Betriebsgewöhnliche Nutzungsdauer in ganzen Jahren, etwa aus einer Branchen-AfA-Tabelle. Bei gebrauchten Wirtschaftsgütern die Restnutzungsdauer. Gebäude nur mit „Linear“ rechnen: 50 Jahre für 2 Prozent, 40 Jahre für 2,5 Prozent. 3 Prozent lassen sich mit ganzen Jahren nicht genau abbilden.
Kaufpreis ohne Umsatzsteuer plus Nebenkosten wie Lieferung oder Montage, abzüglich Rabatten und Skonto. Ohne Vorsteuerabzug, etwa als Kleinunternehmer, den Bruttobetrag eintragen.
Der Monat der Anschaffung zählt voll mit. Maßgeblich ist die Lieferung, nicht das Datum der Rechnung oder Zahlung.
Pflichtfeld
Ergebnis
Das Ergebnis erscheint hier, sobald alle Pflichtangaben vorliegen.
Abschreibung in einem vollen Jahr
Betrag in jedem Jahr mit zwölf Monaten Nutzung.
Mehr als linear im Anschaffungsjahr
Zusätzliche Abschreibung im ersten Jahr gegenüber der linearen Abschreibung.
Grundlagen der Berechnung
| Jahr | Abschreibung | Restbuchwert |
|---|
Ersetzt keine steuerliche Beratung.
Zuletzt aktualisiert am Rechengrundlage: § 7 Abs. 1, 2, 2a und 3 EStG, Rechtsstand 2026. Nutzungsdauern nach der AfA-Tabelle für die allgemein verwendbaren Anlagegüter und dem BMF-Schreiben vom 22.02.2022. Die Eingaben bleiben im Browser und werden nicht übertragen. Die Berechnung ist unverbindlich und ersetzt keine steuerliche Beratung.
Grundlage: § 7 Abs. 1 bis 3 EStG, die amtliche AfA-Tabelle und das BMF-Schreiben vom 22. Februar 2022 zu Computerhardware und Software. Berücksichtigt: Monatsregel im ersten Jahr, Wechsel von degressiv zu linear, feste Sätze für Elektrofahrzeuge sowie Hinweise zu GWG und Sammelposten. Nicht berücksichtigt: Gebäude (nur behelfsweise linear mit 2 oder 2,5 Prozent), Sonderabschreibungen, Privatnutzung, Verkauf, außergewöhnliche Abnutzung und abweichende Wirtschaftsjahre.
AfA-Rechner: Das Wichtigste im Überblick
Die AfA (Absetzung für Abnutzung) verteilt die Anschaffungskosten eines Wirtschaftsguts auf seine Nutzungsdauer und mindert so den Gewinn.
- Grundformel: AfA = Anschaffungskosten ÷ Nutzungsdauer laut AfA-Tabelle (§ 7 Abs. 1 EStG), bei Vorsteuerabzug netto. Ein Pkw für 42.000 Euro mit sechs Jahren ergibt 7.000 Euro im Jahr.
- Erstes Jahr: Gerechnet wird ab dem Liefermonat. Bei Lieferung im September zählen vier Zwölftel, beim Pkw also 2.333,33 Euro.
- Degressiv bis 2027: Für Lieferungen von Juli 2025 bis Dezember 2027 sind bis zu 30 Prozent vom Restbuchwert erlaubt. Der Pkw bringt so 4.200 Euro im ersten Jahr, 1.866,67 Euro mehr als linear.
- Elektrofahrzeuge: 75 Prozent der Anschaffungskosten im ersten Jahr, unabhängig vom Liefermonat, danach 10, 5, 5, 3 und 2 Prozent.
- Sofort oder fest: GWG bis 800 Euro netto sowie Computer und Software sind im Anschaffungsjahr voll absetzbar. Gebäude folgen festen Sätzen von 2, 2,5 oder 3 Prozent.
Faustregel: Vor jeder Investition bis Ende 2027 linear und degressiv vergleichen, denn Liefermonat und Methode bestimmen die erste AfA.
So wird die AfA berechnet: Formel und Rechenweg
Die AfA berechnen Sie, indem Sie die Anschaffungskosten, bei Vorsteuerabzug netto, durch die Nutzungsdauer teilen und das erste Jahr auf die Monate ab der Lieferung kürzen. Bei der degressiven Abschreibung wirkt jedes Jahr ein fester Prozentsatz auf den Restbuchwert. Der AfA-Rechner führt beide Wege bis zum letzten Jahr durch.
Abschreibung berechnen: Die Formeln für lineare und degressive AfA
Wie hoch die lineare AfA in einem vollen Jahr ist, beantwortet die Grundformel nach § 7 Abs. 1 EStG:
Jährliche AfA = Anschaffungskosten ÷ Nutzungsdauer in Jahren
Zu den Anschaffungskosten gehören Kaufpreis und Nebenkosten wie Lieferung oder Montage, abzüglich Rabatt und Skonto. Mit Vorsteuerabzug zählt der Nettobetrag, ohne Vorsteuerabzug der Bruttobetrag.
Das Ergebnis ist der gleich bleibende Betrag, den Sie in jedem vollen Jahr als Betriebsausgabe ansetzen. Welcher Prozentsatz dahintersteht, zeigt der lineare AfA-Satz:
Linearer AfA-Satz in Prozent = 100 ÷ Nutzungsdauer in Jahren
Der lineare Satz ist zugleich die Ausgangsgröße für den degressiven Satz.
Der Satz sagt, welcher Anteil der Anschaffungskosten pro vollem Jahr abgeschrieben wird. Welcher Teil der Jahresrate auf das Anschaffungsjahr entfällt, beantwortet die nächste Formel:
AfA im ersten Jahr = jährliche AfA × (13 − Liefermonat) ÷ 12
Der Liefermonat zählt voll mit, Monate vor der Lieferung entfallen.
Das Ergebnis ist der zeitanteilige Betrag des Anschaffungsjahres, der Rest wandert ans Ende des Plans. Wie hoch die degressive AfA ausfällt, beantwortet die Formel nach § 7 Abs. 2 EStG:
Degressive AfA = Restbuchwert × degressiver Satz
Degressiver Satz = linearer AfA-Satz × 3, höchstens 30 Prozent. Im ersten Jahr wird der Betrag wie bei der linearen AfA zeitanteilig gekürzt.
Der degressive Betrag sinkt von Jahr zu Jahr, weil derselbe Satz auf einen kleineren Restbuchwert wirkt. Wer die lineare Abschreibung berechnen will, braucht nur die ersten drei Formeln. Der AfA-Rechner wendet sie je nach gewählter Methode automatisch an.
Rechenweg: Abschreibungsplan für einen Pkw mit 42.000 Euro
Ein Pkw für 42.000 Euro netto wird im September 2026 geliefert, die Nutzungsdauer laut AfA-Tabelle beträgt sechs Jahre. Für die Abschreibung des Pkw liefert der AfA-Rechner diesen Plan:
| Jahr | AfA | Restbuchwert |
| 2026 | 2.333,33 € | 39.666,67 € |
| 2027 | 7.000,00 € | 32.666,67 € |
| 2028 | 7.000,00 € | 25.666,67 € |
| 2029 | 7.000,00 € | 18.666,67 € |
| 2030 | 7.000,00 € | 11.666,67 € |
| 2031 | 7.000,00 € | 4.666,67 € |
| 2032 | 4.666,67 € | 0,00 € |
Tabelle 1: Linearer Abschreibungsplan für einen Pkw mit 42.000 Euro Anschaffungskosten, Lieferung im September 2026 (Werte aus dem AfA-Rechner)
Die acht Monate, die 2026 fehlen, erscheinen 2032 als Restbetrag von 4.666,67 Euro. Der Plan läuft so über sieben Kalenderjahre, obwohl die Nutzungsdauer sechs Jahre beträgt. Wie viel Wert zum Jahresende noch in den Büchern steht, beantwortet die Formel für den Restbuchwert:
Restbuchwert = Anschaffungskosten − Summe der bisherigen AfA
Ende 2027 beim Pkw: 42.000 − 2.333,33 − 7.000 = 32.666,67 Euro.
Der Restbuchwert ist der Wert im Anlageverzeichnis zum Jahresende. Er ist zugleich die Grundlage für die degressive AfA des Folgejahres und für den Gewinn bei einem Verkauf.
Monatsregel: Warum der Liefermonat die AfA im ersten Jahr bestimmt
Nach § 7 Abs. 1 Satz 4 EStG sinkt die AfA im Anschaffungsjahr um ein Zwölftel für jeden vollen Monat vor dem Anschaffungsmonat. Als Anschaffung gilt nach § 9a EStDV die Lieferung, das Datum der Rechnung oder der Zahlung spielt keine Rolle. Ein im Dezember gelieferter Pkw bringt deshalb nur ein Zwölftel der Jahresrate.
Zwei Ausnahmen gibt es: Bei den Elektro-Sätzen nach § 7 Abs. 2a EStG entfällt die Kürzung, und für Computer und Software lässt die Finanzverwaltung die volle AfA im ersten Jahr zu. Bei der degressiven AfA gilt die Monatsregel dagegen genauso wie bei der linearen.
Beispielrechnungen: So berechnet der AfA-Rechner Pkw, E-Auto und Laptop
Die drei Beispiele decken die Rechenarten ab, die der AfA-Rechner beherrscht: degressiv mit späterem Wechsel, die feste Quote für Elektrofahrzeuge und die volle AfA für Computerhardware. Die lineare Rechnung zeigt bereits Tabelle 1. Alle Werte stammen aus dem Rechner. So können Sie die AfA berechnen und jeden Fall mit eigenen Zahlen nachstellen.
Beispiel 1: Pkw für 42.000 Euro degressiv, 4.200 Euro AfA im ersten Jahr
Ein Handelsunternehmen aus Würzburg erhält im September 2026 einen Pkw für 42.000 Euro netto und wählt die degressive Abschreibung mit sechs Jahren Nutzungsdauer laut AfA-Tabelle.
| Position | Betrag |
| Anschaffungskosten netto | 42.000,00 € |
| Nutzungsdauer | 6 Jahre |
| Satz | 30,00 % vom Restbuchwert |
| Beginn | September 2026 |
| Methode | Degressiv, ab 2030 linear |
| Mehr als linear im ersten Jahr | +1.866,67 € |
| AfA 2026 | 4.200,00 € |
Der Satz wirkt im ersten Jahr nur auf vier Monate, trotzdem liegt der Betrag fast doppelt so hoch wie linear. Ab 2030 wechselt der Plan zur linearen AfA, weil sie dann den höheren Betrag ergibt.
Beispiel 2: Elektro-Pkw für 52.000 Euro, 39.000 Euro AfA im Anschaffungsjahr
Eine Steuerkanzlei in Freiburg erhält im März 2026 einen rein elektrischen Pkw für 52.000 Euro netto und nutzt die Sonderregel nach § 7 Abs. 2a EStG.
| Position | Betrag |
| Anschaffungskosten netto | 52.000,00 € |
| Beginn | März 2026 |
| Sätze | 75 %, 10 %, 5 %, 5 %, 3 %, 2 % |
| Zeitraum | 2026 bis 2031 |
| Mehr als linear im ersten Jahr | +31.777,78 € |
| AfA 2026 | 39.000,00 € |
Die 75 Prozent gelten ohne Kürzung nach Monaten. Drei Viertel der Kosten wirken damit schon im ersten Jahr, die restlichen 13.000 Euro verteilen sich auf fünf Folgejahre.
Beispiel 3: Laptop für 1.499 Euro, volle AfA im Anschaffungsjahr
Ein Ingenieurbüro in Kassel kauft im März 2026 einen Laptop für 1.499 Euro netto. Für Computerhardware setzt der Rechner nach dem BMF-Schreiben ein Jahr Nutzungsdauer an.
| Position | Betrag |
| Anschaffungskosten netto | 1.499,00 € |
| Nutzungsdauer | 1 Jahr |
| Beginn | März 2026 |
| Methode | Linear, volle Abschreibung im Anschaffungsjahr |
| AfA 2026 | 1.499,00 € |
Obwohl der Laptop erst im März kommt, wird der volle Betrag 2026 wirksam. Eine Verteilung über mehrere Jahre entfällt, solange das Büro die einjährige Nutzungsdauer nutzt.
Wann der AfA-Rechner im Alltag hilft: 7 Anwendungsfälle
Als Abschreibungsrechner hilft der AfA-Rechner in diesen Situationen, bevor eine Entscheidung fällt:
- Kauf vor Ende 2027: Vor einer Investition sehen Sie, wie viel die degressive Abschreibung im ersten Jahr zusätzlich bringt, solange die Lieferung bis Dezember 2027 erfolgt, und welcher Restbuchwert nach drei Jahren bleibt.
- Verbrenner oder Elektroauto: Bei der Wahl des Firmenwagens stellen Sie die 75 Prozent für ein Elektrofahrzeug der linearen AfA eines Verbrenners gegenüber.
- Dezember oder Januar: Sie prüfen, wie sich eine Lieferung kurz vor oder nach dem Jahreswechsel auf den Aufwand des laufenden Jahres auswirkt. Bei Fahrzeugen mit langen Lieferzeiten lohnt dieser Blick schon vor der Bestellung.
- Anlageverzeichnis: Jahresbetrag und Restbuchwert übernehmen Sie in das Anlageverzeichnis der EÜR. Wer eine Bilanz erstellen muss, braucht die Werte zum Stichtag.
- Budget und Liquidität: In der Budgetplanung setzen Sie die AfA als Aufwand ohne Zahlungsabfluss an und trennen so Gewinn und Kontostand.
- Gebrauchtkauf: Bei gebrauchten Maschinen oder Fahrzeugen können Sie die Abschreibung berechnen, bevor Sie zusagen, und sehen, wie stark die AfA das erste Jahr entlastet.
- Gespräch mit der Kanzlei: Mit dem fertigen Plan klären Sie in der Steuerkanzlei, ob degressiv, linear oder ein Sammelposten zu Ihrer Gewinnlage und Ihren Investitionsplänen passt.
Der Plan ersetzt keine Buchung, zeigt aber die Folgen einer Kaufentscheidung, bevor sie fällt, und gibt Geschäftsführung, Buchhaltung und Kanzlei eine gemeinsame Zahlenbasis.
Lineare oder degressive Abschreibung: Was 2026 mehr bringt
Die degressive Abschreibung bringt in den ersten Jahren mehr Aufwand, die lineare Abschreibung gleichmäßige Raten über die gesamte Nutzungsdauer. Ob Ihr Wirtschaftsgut überhaupt für diese Wahl infrage kommt oder eine eigene Regel gilt, zeigt der Entscheidungsweg.
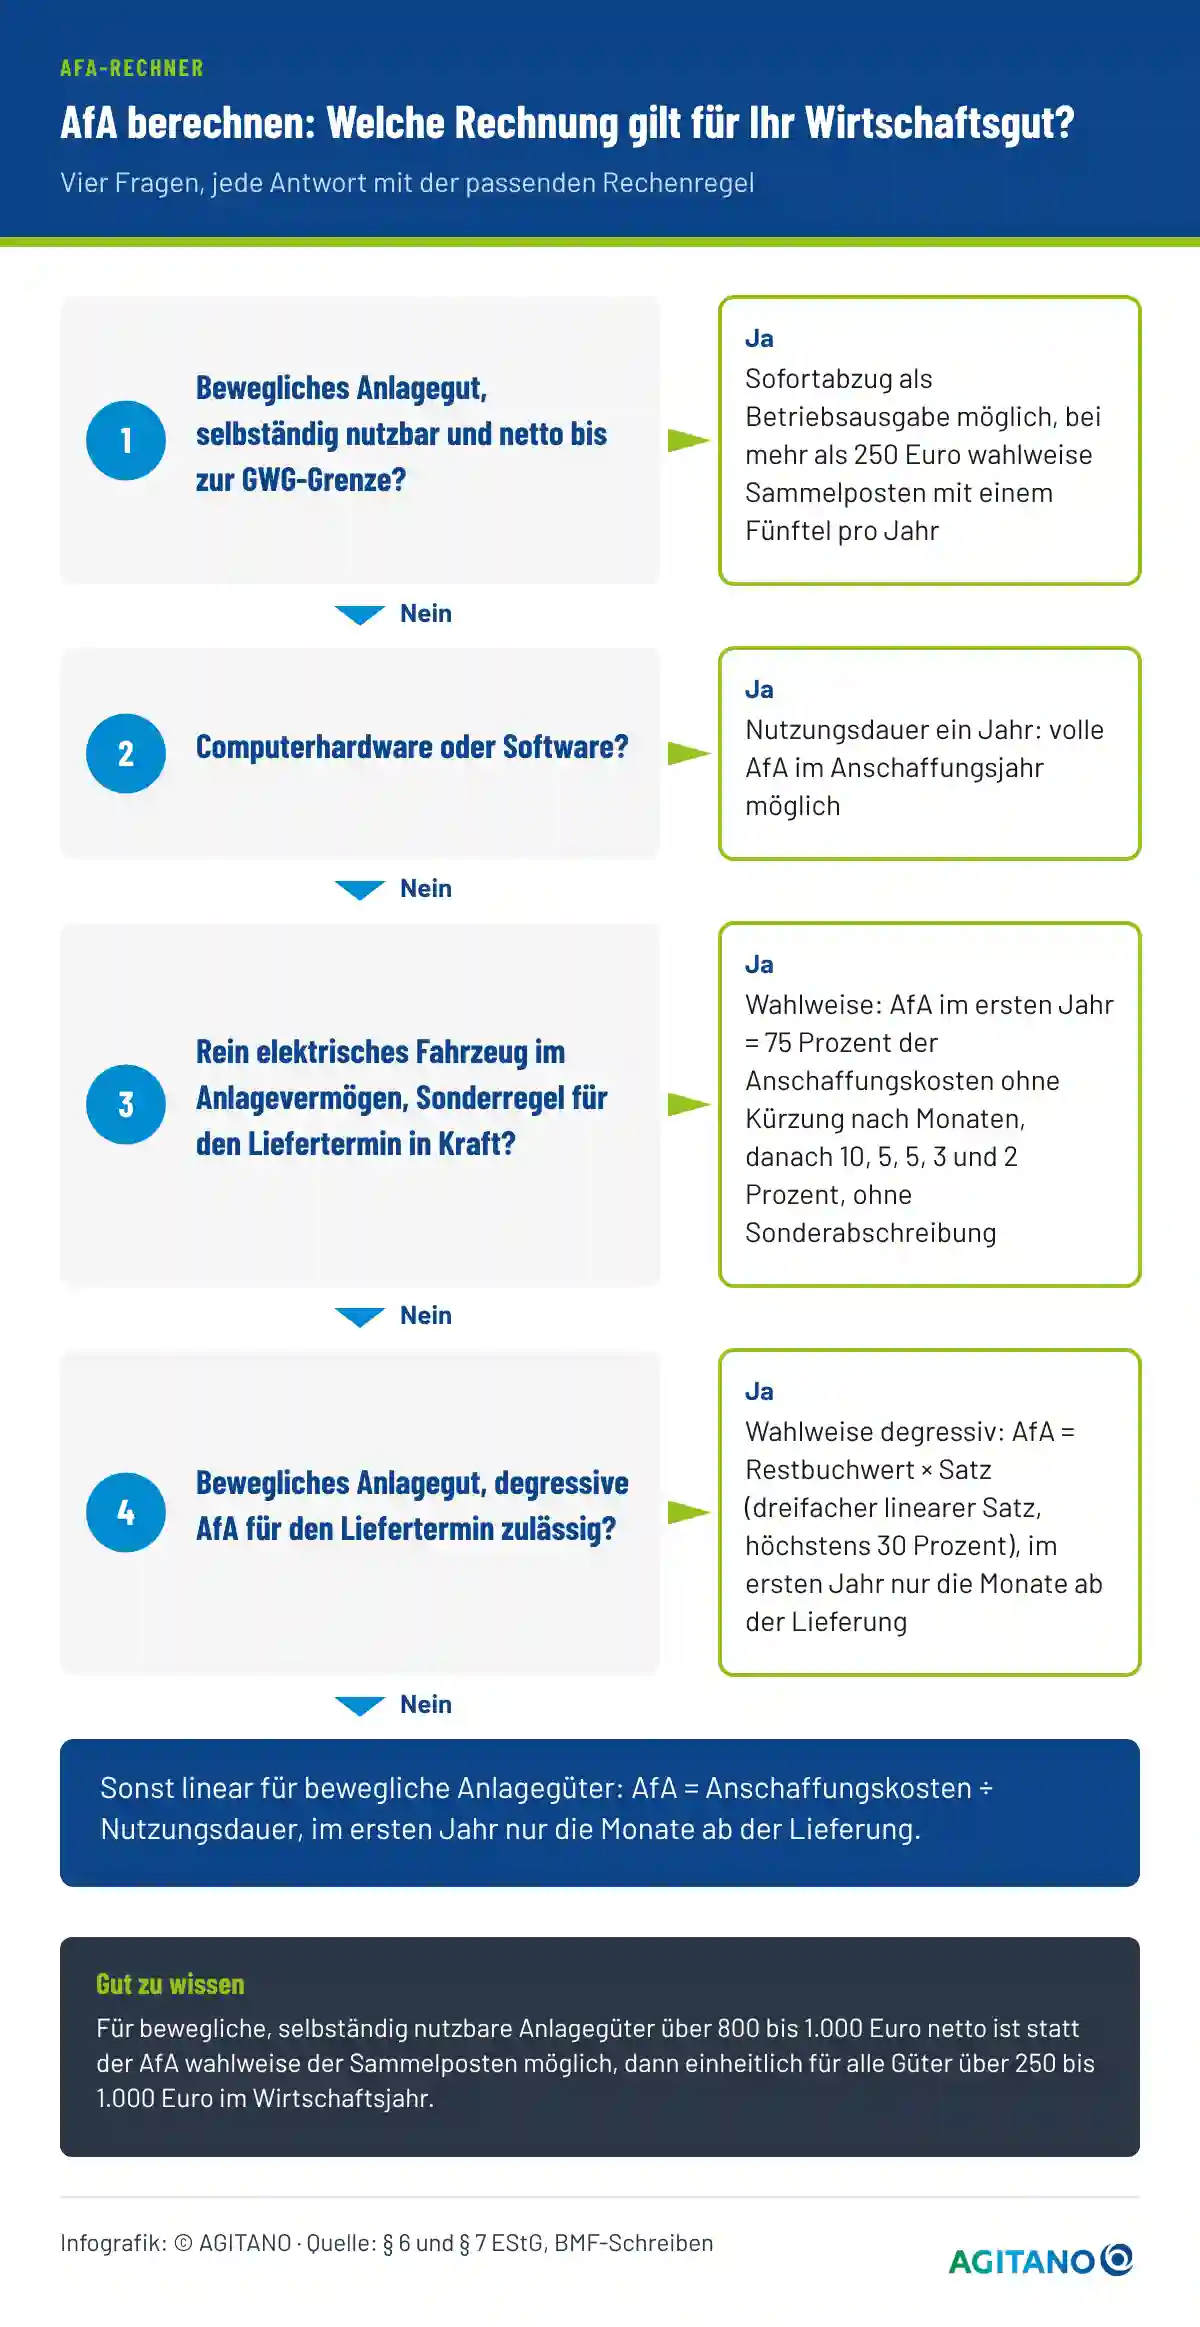
Die Reihenfolge der Fragen ist bewusst gewählt: Sofortabzug, Computer-Regel und Elektro-Sätze gehen der Wahl zwischen linear und degressiv vor. Erst wenn keine dieser Regeln greift, zählt der Vergleich von linear und degressiv, den der AfA-Rechner für Sie aufstellt.
Degressive AfA 2026: Bis zu 30 Prozent für Käufe bis Ende 2027
Die degressive AfA nach § 7 Abs. 2 EStG gilt für bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden. Der Satz beträgt das Dreifache des linearen Satzes, höchstens 30 Prozent vom Restbuchwert. Ab elf Jahren Nutzungsdauer liegt er darunter, bei Büromöbeln mit 13 Jahren rechnet der AfA-Rechner mit 23,07 Prozent.
Bei Nutzungsdauern bis drei Jahre bringt der Höchstsatz keinen Vorteil, weil die lineare AfA dann schon mindestens 33 Prozent beträgt. Eine Absetzung für außergewöhnliche Abnutzung ist neben der degressiven AfA nicht zulässig. Grundlage ist das Gesetz für ein steuerliches Investitionssofortprogramm vom Juli 2025, die Begründung enthält der Gesetzentwurf (BT-Drucksache 21/323).
AfA für Elektroautos: 75 Prozent im Anschaffungsjahr
Für Elektrofahrzeuge erlaubt § 7 Abs. 2a EStG seit Juli 2025 wahlweise 75 Prozent der Anschaffungskosten im ersten Jahr, danach 10, 5, 5, 3 und 2 Prozent. Die Regel erfasst Pkw ebenso wie Transporter, Lkw und Busse. Geleaste Fahrzeuge sind laut IHK Lippe zu Detmold nicht erfasst.
Die festen Sätze setzen vier Bedingungen voraus:
- Antrieb: ausschließlich elektrisch nach § 9 Abs. 2 KraftStG, Plug-in-Hybride zählen nicht dazu.
- Anlagevermögen: Das Fahrzeug gehört zum Betriebsvermögen und dient dem Betrieb dauerhaft.
- Zeitraum: Anschaffung nach dem 30. Juni 2025 und vor dem 1. Januar 2028.
- Keine Sonderabschreibung: Wer für das Fahrzeug eine Sonderabschreibung nutzt, verliert die Sätze.
Nach Auskunft des Bundesfinanzministeriums an den Kfz-Verband ZDK gilt die Regel auch für gebrauchte Elektrofahrzeuge.
Wie hoch die AfA eines Elektroautos in einem bestimmten Jahr ist, beantwortet eine einfache Formel:
AfA im Jahr = Anschaffungskosten × Satz des Jahres (75, 10, 5, 5, 3 oder 2 Prozent)
Beim Elektro-Pkw für 52.000 Euro: 52.000 × 75 Prozent = 39.000 Euro im ersten Jahr.
Der Betrag hängt weder vom Liefermonat noch von der Nutzungsdauer ab. Im AfA-Rechner wählen Sie „Pkw, rein elektrisch“ oder „Lkw oder Transporter, rein elektrisch“ und die Option „Degressiv“.
Wechsel von degressiv zu linear: Wann er sich lohnt
Der Wechsel von der degressiven zur linearen AfA ist nach § 7 Abs. 3 EStG erlaubt, der umgekehrte Weg nicht. Ab dem Wechsel verteilt sich der Restbuchwert gleichmäßig auf die Restnutzungsdauer. Tabelle 2 stellt beide Wege für den Pkw aus dem Rechenweg gegenüber.
| Jahr | Linear | Degressiv | Unterschied |
| 2026 | 2.333,33 € | 4.200,00 € | +1.866,67 € |
| 2027 | 7.000,00 € | 11.340,00 € | +4.340,00 € |
| 2028 | 7.000,00 € | 7.938,00 € | +938,00 € |
| 2029 | 7.000,00 € | 5.556,60 € | −1.443,40 € |
| 2030 (ab hier linear) | 7.000,00 € | 4.862,03 € | −2.137,97 € |
| 2031 | 7.000,00 € | 4.862,03 € | −2.137,97 € |
| 2032 | 4.666,67 € | 3.241,34 € | −1.425,33 € |
| Summe 2026 bis 2028 | 16.333,33 € | 23.478,00 € | +7.144,67 € |
Tabelle 2: Linear und degressiv im Vergleich, Pkw mit 42.000 Euro Anschaffungskosten, Lieferung September 2026 (Werte aus dem AfA-Rechner, Unterschied und Summe nachgerechnet)
Bis einschließlich 2028 liegt die degressive AfA um 7.144,67 Euro vorn. Danach kehrt sich das Verhältnis um, die Summe über die gesamte Laufzeit bleibt gleich. Welche Rate nach dem Wechsel gilt, beantwortet diese Formel:
Lineare AfA nach dem Wechsel = Restbuchwert ÷ Restnutzungsdauer in Monaten × 12
Beim Pkw Anfang 2030: 12.965,40 Euro ÷ 32 Monate × 12 = 4.862,03 Euro pro Jahr.
Der Rechner wechselt automatisch im ersten Jahr, in dem diese Rate den degressiven Betrag erreicht. Mehr AfA senkt den Gewinn, nicht den Kontostand. Den Unterschied zwischen Gewinn und Cashflow sollten Sie deshalb in der Planung getrennt halten.
Experten-Tipp!
Wählen Sie die degressive AfA vor allem für Jahre mit hohem Gewinn. Erwarten Sie in den Folgejahren deutlich steigende Gewinne, kann linear günstiger sein, weil der Aufwand dann in Jahre mit höherem Steuersatz fällt.
Praxisbeispiel: E-Transporter für einen Elektrobetrieb in Bielefeld
Ausgangslage: Ein Elektroinstallationsbetrieb mit zwölf Beschäftigten in Bielefeld ersetzt im März 2026 einen Diesel-Transporter. Zur Wahl steht ein als Lkw zugelassener E-Transporter für 68.000 Euro netto. Der Inhaber will wissen, wie stark die AfA den Gewinn 2026 senkt, der dank eines Großauftrags gut ausfällt. Sein Steuerberater rechnet für dieses Jahr mit einem deutlich höheren Gewinn als im Vorjahr.
Vorgehen: Im AfA-Rechner wählt er „Lkw oder Transporter, rein elektrisch“, „Degressiv“, 68.000 Euro und März 2026. Zum Vergleich rechnet er dasselbe Fahrzeug linear mit neun Jahren Nutzungsdauer. Welches Ladezubehör für E-Flotten er zusätzlich braucht, klärt er vorab, denn Wallbox und Ladekabel gelten als eigene Wirtschaftsgüter.
Ergebnis: Der Rechner zeigt 51.000 Euro AfA für 2026, linear wären es 6.296,30 Euro. Die zusätzlichen 44.703,70 Euro AfA mindern den Gewinn des starken Jahres. Ab 2027 bleiben nur 10, 5, 5, 3 und 2 Prozent, die niedrigeren Raten der Folgejahre plant der Betrieb daher fest ein. Den Wertverlust nimmt er zusätzlich in die Vollkostenrechnung auf, wie es der Beitrag zu den Kostentreibern im Fuhrpark empfiehlt.
Nutzungsdauer nach AfA-Tabelle: So lange wird abgeschrieben
Die Nutzungsdauer bestimmt die Höhe jeder AfA-Rate, für bewegliche Wirtschaftsgüter steht sie in den AfA-Tabellen der Finanzverwaltung. Ein Kopierer mit sieben Jahren bringt pro Jahr ein Siebtel der Kosten, ein Laptop mit einem Jahr den vollen Betrag. Wer die AfA berechnen will, beginnt deshalb mit der Nutzungsdauer.
AfA-Tabelle: Nutzungsdauern der wichtigsten Wirtschaftsgüter
Die AfA-Tabelle für die allgemein verwendbaren Anlagegüter vom 15. Dezember 2000 nennt Nutzungsdauern für Fahrzeuge, Büroausstattung und viele weitere Güter. Für einzelne Branchen gibt es zusätzliche Tabellen. Für Computerhardware gilt seit 2021 ein Jahr statt der früheren drei Jahre, für Software ebenfalls ein Jahr, geregelt in einem eigenen BMF-Schreiben.
Die Werte sind Richtschnur der Finanzverwaltung. Weichen Sie nach unten ab, müssen Sie die kürzere Nutzungsdauer begründen. Tabelle 3 zeigt einen Auszug:
| Wirtschaftsgut | Fundstelle | Nutzungsdauer |
| Computer, Notebooks, Peripherie, Software | BMF-Schreiben vom 22.02.2022 | 1 Jahr |
| Mobilfunkendgeräte (Smartphone) | AfA-Tabelle AV, Nr. 6.13.2.2 | 5 Jahre |
| Messestände | Nr. 6.3 | 6 Jahre |
| Personenkraftwagen und Kombiwagen | Nr. 4.2.1 | 6 Jahre |
| Registrierkassen | Nr. 6.14.7 | 6 Jahre |
| Foto-, Film-, Video- und Audiogeräte | Nr. 6.14.4 | 7 Jahre |
| Vervielfältigungsgeräte (Kopierer) | Nr. 6.14.10 | 7 Jahre |
| Motorräder, Motorroller, Fahrräder | Nr. 4.2.2 | 7 Jahre |
| Kommunikationsendgeräte allgemein (Telefone) | Nr. 6.13.2.1 | 8 Jahre |
| Lastkraftwagen, Sattelschlepper, Kipper | Nr. 4.2.3 | 9 Jahre |
| Fernsprechnebenstellenanlagen | Nr. 6.13.1 | 10 Jahre |
| Klimageräte (mobil) | Nr. 6.5 | 11 Jahre |
| Büromöbel | Nr. 6.15 | 13 Jahre |
| Photovoltaikanlagen | Nr. 3.1.6 | 20 Jahre |
Tabelle 3: Nutzungsdauern ausgewählter Wirtschaftsgüter nach der AfA-Tabelle AV und dem BMF-Schreiben vom 22. Februar 2022, Stand 26. Oktober 2026
Die vollständige AfA-Tabelle für die allgemein verwendbaren Anlagegüter veröffentlicht das Bundesfinanzministerium. Steht Ihr Wirtschaftsgut nicht in der Auswahlliste des Rechners, tragen Sie den Tabellenwert im AfA-Rechner über „Nutzungsdauer selbst eintragen“ ein.
Laptop, Computer und Software: Ein Jahr Nutzungsdauer
Nach dem BMF-Schreiben vom 22. Februar 2022 kann für Computerhardware samt Peripherie und für Betriebs- und Anwendersoftware eine Nutzungsdauer von einem Jahr gelten. Dazu zählen Desktop-PC, Notebook, Tablet, Monitor, Drucker, Scanner und ERP-Software. Die volle AfA im Anschaffungsjahr beanstandet die Finanzverwaltung nicht, auch Beschäftigte können so bei den Werbungskosten rechnen.
Smartphones gehören nicht dazu, für sie gelten fünf Jahre. Wer Geräte lieber nutzt statt besitzt, findet im Beitrag PCs mieten statt kaufen die Argumente für das Mietmodell.
Experten-Tipp!
Ordnen Sie Kameras und Bildschirme nach ihrem Einsatz ein. Eine Webcam am Arbeitsplatz zählt als Peripherie mit einem Jahr, eine Systemkamera für Produktfotos fällt unter Fotogeräte mit sieben Jahren. Halten Sie den Einsatz in der Anlagenbuchhaltung fest.
Gebrauchtwagen und gebrauchte Maschinen: Mit der Restnutzungsdauer rechnen
Um bei gebrauchten Wirtschaftsgütern die Abschreibung berechnen zu können, setzen Sie die geschätzte Restnutzungsdauer an. Ein Ansatz ist die Tabellendauer abzüglich des bisherigen Alters, angepasst an Laufleistung und Zustand. Begründen Sie die Schätzung und legen Sie die Unterlagen zum Anlageverzeichnis, denn das Finanzamt kann sie prüfen.
Im AfA-Rechner wählen Sie dafür „Nutzungsdauer selbst eintragen“. Ein gebrauchter Transporter für 18.000 Euro mit vier Jahren Restnutzungsdauer, geliefert im Juli 2026, bringt 2.250 Euro AfA für 2026 und 4.500 Euro in jedem vollen Jahr. Gebrauchte Elektrofahrzeuge rechnen Sie weiter über „rein elektrisch“, weil die festen Sätze nicht von der Nutzungsdauer abhängen.
GWG und Sammelposten: Wann Sie keine AfA berechnen müssen
Geringwertige Wirtschaftsgüter bis 800 Euro netto können Sie sofort als Betriebsausgabe absetzen, für Güter über 250 bis 1.000 Euro steht wahlweise der Sammelposten offen. Maßgeblich ist der Nettobetrag je Wirtschaftsgut, auch ohne Vorsteuerabzug. Die AfA selbst berechnen Sie in diesem Fall vom Bruttobetrag. Tragen Sie im AfA-Rechner den Bruttobetrag ein, prüfen Sie die Grenzen selbst mit dem Nettobetrag.
GWG-Grenze 2026: 250, 800 und 1.000 Euro netto
Welche Grenze greift, hängt vom Nettobetrag des einzelnen Wirtschaftsguts ab. Selbständig nutzbar ist es nach § 6 Abs. 2 EStG, wenn es nicht nur zusammen mit anderen, technisch abgestimmten Geräten funktioniert. Der AfA-Rechner weist bei Beträgen bis 1.000 Euro auf die Wege hin, rechnet sie aber nicht aus.
Für bewegliche, selbständig nutzbare Wirtschaftsgüter gelten diese Grenzen:
- Bis 250 Euro: Sofortabzug als Betriebsausgabe, ohne Aufnahme in ein Verzeichnis.
- Über 250 bis 800 Euro: Sofortabzug als geringwertiges Wirtschaftsgut. Es gehört in ein Verzeichnis, sofern die Buchführung die Angaben nicht enthält.
- Über 250 bis 1.000 Euro: Wahlweise Sammelposten, der im Jahr der Bildung und in den vier Folgejahren mit je einem Fünftel aufgelöst wird.
- Über 1.000 Euro: Reguläre AfA nach Nutzungsdauer, linear oder bei Lieferung bis Ende 2027 degressiv. Das gilt auch für Güter über 800 Euro, wenn Sie keinen Sammelposten bilden.
Die Werte gelten 2026 unverändert, ein Vorschlag zur Anhebung liegt vor.
Sammelposten oder GWG: Die Wahl gilt für das ganze Jahr
Wer einen Sammelposten bildet, muss ihn für alle Wirtschaftsgüter über 250 bis 1.000 Euro des Wirtschaftsjahres nutzen. Ein Wechsel einzelner Güter in den GWG-Sofortabzug ist dann ausgeschlossen. Scheidet ein Gut vorzeitig aus, etwa durch Verkauf oder Diebstahl, mindert das den Sammelposten nicht. Wie viel ein Sammelposten pro Jahr bringt, zeigt diese Formel:
Jährliche Auflösung = Summe des Sammelpostens ÷ 5
Ein Sammelposten über 6.470 Euro bringt 1.294 Euro pro Jahr, auch im Jahr der Bildung ohne Kürzung nach Monaten.
Die Entscheidung treffen Sie für jedes Wirtschaftsjahr neu. Der Sammelposten lohnt sich vor allem, wenn viele Käufe zwischen 800 und 1.000 Euro anfallen.
Experten-Tipp!
Bündeln Sie planbare Käufe zwischen 800 und 1.000 Euro in einem Jahr. Fallen nur wenige solcher Käufe an, ist der GWG-Sofortabzug für die übrigen Güter meist günstiger als ein Sammelposten für alles über 250 bis 1.000 Euro.
Praxisbeispiel: Agentur in Leipzig wählt zwischen GWG und Sammelposten
Ausgangslage: Eine Kommunikationsagentur in Leipzig richtet im November 2026 neue Arbeitsplätze ein. Sie kauft acht Bürostühle zu je 690 Euro netto und ein Smartphone für 950 Euro netto. Die Geschäftsführerin will 2026 möglichst viel Aufwand ansetzen. Weitere Güter zwischen 250 und 1.000 Euro hat die Agentur in diesem Jahr nicht angeschafft.
Vorgehen: Sie vergleicht zwei Wege. Beim ersten setzt sie die Stühle als geringwertige Wirtschaftsgüter sofort ab und schreibt das Smartphone linear über fünf Jahre ab. Der AfA-Rechner zeigt dafür bei Lieferung im November 31,67 Euro für 2026 und weist auf den Sammelposten hin. Beim zweiten Weg kämen alle neun Güter in einen Sammelposten, denn die Wahl gilt einheitlich für die ganze Spanne von 250 bis 1.000 Euro.
Ergebnis: Weg eins bringt 2026 zusammen 5.551,67 Euro Aufwand. Der Sammelposten über 6.470 Euro brächte jedes Jahr 1.294 Euro, also 4.257,67 Euro weniger im ersten Jahr. Die Agentur entscheidet sich für den GWG-Sofortabzug und lässt die Sammelposten-Option für 2026 ungenutzt. Das Smartphone schreibt sie planmäßig bis 2031 ab.
Gebäude-AfA berechnen: Sätze und Rechenweg für Immobilien
Die Gebäude-AfA beträgt je nach Nutzung und Baujahr 2, 2,5 oder 3 Prozent des Gebäudeanteils pro Jahr, neue Wohngebäude dürfen unter bestimmten Voraussetzungen mit 5 Prozent degressiv abgeschrieben werden. Grund und Boden nutzt sich nicht ab und bleibt außen vor. Als Anschaffung gilt der Übergang von Besitz, Nutzen und Lasten.
Gebäude-AfA linear: 2, 2,5 oder 3 Prozent je nach Baujahr
Welcher Satz gilt, hängt von Nutzung und Fertigstellungsjahr ab. Tabelle 4 zeigt die Sätze nach § 7 Abs. 4 EStG, wie sie auch die Finanzämter in Nordrhein-Westfalen für Vermietungsobjekte erläutern. Bei Wohn- und anderen Gebäuden zählt das Jahr, in dem das Gebäude ursprünglich fertiggestellt wurde, auch wenn Sie es erst später kaufen.
| Gebäude | Voraussetzung | Satz pro Jahr | Rechnerische Nutzungsdauer |
| Betriebsgebäude, nicht zu Wohnzwecken | Bauantrag nach dem 31.03.1985 | 3 % | 33 Jahre und 4 Monate |
| Andere Gebäude, auch Wohngebäude | Fertigstellung ab 2023 | 3 % | 33 Jahre und 4 Monate |
| Andere Gebäude, auch Wohngebäude | Fertigstellung 1925 bis 2022 | 2 % | 50 Jahre |
| Andere Gebäude, auch Wohngebäude | Fertigstellung vor 1925 | 2,5 % | 40 Jahre |
Tabelle 4: Lineare Gebäude-AfA nach § 7 Abs. 4 EStG, Stand 26. Oktober 2026
Den Gebäudeanteil ermitteln Sie mit der Arbeitshilfe zur Kaufpreisaufteilung des Bundesfinanzministeriums. Welcher Teil des Kaufpreises abgeschrieben werden darf, beantwortet die Aufteilung nach Verkehrswerten:
Gebäudeanteil = Kaufpreis × Gebäudewert ÷ (Gebäudewert + Bodenwert)
Bei 400.000 Euro Kaufpreis, 320.000 Euro Gebäudewert und 80.000 Euro Bodenwert sind 320.000 Euro abschreibbar.
Der Gebäudeanteil ist die Bemessungsgrundlage, auf die der Satz aus Tabelle 4 wirkt. Wie hoch die jährliche Gebäude-AfA ist, beantwortet die zweite Formel:
Gebäude-AfA pro Jahr = Gebäudeanteil × AfA-Satz
Bei 320.000 Euro und 2 Prozent: 6.400 Euro pro vollem Jahr.
Wer so die Gebäude-AfA berechnen will, setzt im ersten Jahr nur die Monate ab dem Übergang an. Für ein Mietshaus aus dem Jahr 1990, übergegangen im Oktober 2026, ergibt der AfA-Rechner mit 50 Jahren 1.600 Euro für 2026, weil drei Monate zählen. Zu wissen, wie sich der Wert einer Immobilie zusammensetzt, hilft bei der Plausibilitätsprüfung der Aufteilung. Eine kürzere tatsächliche Nutzungsdauer lässt § 7 Abs. 4 Satz 2 EStG zu, wenn Sie sie nachweisen, etwa mit einem Gutachten.
Degressive Gebäude-AfA: 5 Prozent für neue Wohngebäude
Für Wohngebäude in der EU oder im EWR erlaubt § 7 Abs. 5a EStG eine degressive Gebäude-AfA von 5 Prozent vom Restwert. Voraussetzung ist ein Baubeginn laut Baubeginnsanzeige oder ein Kaufvertrag zwischen dem 1. Oktober 2023 und dem 30. September 2029. Wer kauft statt baut, muss bis zum Ende des Fertigstellungsjahres erwerben.
Später ist der Wechsel zur linearen AfA erlaubt, für die Monatsregel gilt dasselbe wie bei beweglichen Gütern. Im AfA-Rechner passt dafür keine Einstellung: Die Option „Degressiv“ folgt der Regel für bewegliche Wirtschaftsgüter und ergibt bei Gebäuden falsche Werte. Rechnen Sie die 5 Prozent getrennt. Welche weiteren Steuerpunkte Vermieter beachten, zeigt der Beitrag Mietobjekte richtig verwalten.
7 Fehler beim Berechnen der AfA
Wer die Abschreibung berechnen will, sollte diese Fehler vermeiden, denn sie verzerren die AfA oft schon im ersten Jahr:
- Bruttobetrag angesetzt: Wer zum Vorsteuerabzug berechtigt ist und den Bruttopreis einträgt, schreibt die Umsatzsteuer mit ab. Jede Rate fällt dann um den Steuersatz zu hoch aus, und die Vorsteuer wird doppelt wirksam.
- Rechnungsmonat statt Liefermonat: Ein im Dezember gelieferter, aber erst im Januar berechneter Pkw gehört mit einem Zwölftel, hier 583,33 Euro, ins alte Jahr.
- Volle Jahres-AfA im ersten Jahr: Beim Pkw aus Tabelle 1 wären das 7.000 statt 2.333,33 Euro. Das Finanzamt kürzt die AfA um die Differenz.
- Wechsel von linear zu degressiv: Dieser Weg ist nach § 7 Abs. 3 EStG nicht erlaubt. Die Entscheidung für degressiv fällt im Anschaffungsjahr.
- Elektro-Sätze gekürzt: Die 75 Prozent gelten unabhängig vom Liefermonat. Wer sie zeitanteilig kürzt, verschenkt Aufwand im Jahr der Anschaffung.
- Grund und Boden abgeschrieben: Bei Immobilien zählt nur der Gebäudeanteil. Ohne Kaufpreisaufteilung fällt die Gebäude-AfA zu hoch aus und wird vom Finanzamt korrigiert.
- Neue statt Restnutzungsdauer: Für gebrauchte Güter gilt die geschätzte Restdauer. Tabellenwerte für Neugüter ergeben zu niedrige Raten und strecken den Aufwand unnötig.
Bei Bruttobetrag, Liefermonat, erstem Jahr, Methodenwahl und Elektro-Sätzen helfen die Eingaben und Hinweise im AfA-Rechner. Kaufpreisaufteilung und Restnutzungsdauer prüfen Sie vor der Eingabe selbst.
Was der AfA-Rechner nicht abbildet
Diese Fälle rechnet der AfA-Rechner als Abschreibungsrechner für bewegliche Wirtschaftsgüter nicht mit:
- Gebäude: Genau abbilden lassen sich nur 2 und 2,5 Prozent, als lineare Abschreibung über 50 oder 40 Jahre. Für 3 Prozent wären 33 Jahre und 4 Monate nötig, der Rechner nimmt aber nur ganze Jahre an. Mit 33 Jahren ergeben sich 3,03 Prozent und damit zu viel AfA. Rechnen Sie 3 Prozent deshalb mit der Formel aus dem Abschnitt zur Gebäude-AfA. Die Option „Degressiv“ passt für Gebäude nicht, die degressiven 5 Prozent für Wohngebäude fehlen.
- Sonderabschreibungen: Sie und der Investitionsabzugsbetrag für kleinere Betriebe verändern Bemessungsgrundlage und Raten. Bei Elektrofahrzeugen schließen Sonderabschreibungen die festen Sätze aus.
- Privatnutzung: Die Versteuerung der privaten Nutzung eines Firmenwagens steht neben der AfA und fehlt im Ergebnis. Die AfA selbst bleibt davon unberührt.
- Leasing: Geleaste Güter schreibt in der Regel die Leasinggesellschaft ab, Sie buchen die Raten als Aufwand. Wann das anders ist, erklärt der Beitrag zum Finanzierungsleasing.
- Abweichendes Wirtschaftsjahr: Der Plan läuft in Kalenderjahren. Beginnt Ihr Wirtschaftsjahr etwa im Juli, verschieben sich die Monatsanteile, und die Jahresraten passen nicht mehr zu Ihren Abschlüssen.
- Zuschüsse und nachträgliche Kosten: Zuschüsse für Anlagegüter setzen Sie wahlweise als Betriebseinnahme an oder ziehen sie von den Anschaffungskosten ab. Spätere Umbauten oder Erweiterungen erhöhen die Anschaffungskosten. Abgezogene Zuschüsse und spätere Kosten rechnen Sie vor der Eingabe selbst ein.
- Verkauf und Schäden: Scheidet ein Gut vorzeitig aus oder wird es beschädigt, gelten Restbuchwert und Absetzung für außergewöhnliche Abnutzung nach eigenen Regeln.
In diesen Fällen ist der Steuerberater der richtige Ansprechpartner, die Werte aus dem Rechner sind dann eine gute Grundlage für das Gespräch.
Was sich 2027 und 2028 bei der AfA-Berechnung ändert
Nach geltendem Recht enden die degressive AfA und die Elektro-Sätze: Beide gelten nur für Wirtschaftsgüter, die vor dem 1. Januar 2028 angeschafft werden. Wer 2027 investiert, sollte deshalb auf den Liefertermin achten, eine Lieferung im Januar 2028 fällt unter die lineare AfA. Entsprechend lässt der AfA-Rechner die Option „Degressiv“ nur für Lieferungen bis Dezember 2027 zu.
Offen ist das Jahressteuergesetz 2026. Der Bundesrat schlägt in seiner Stellungnahme vom 25. September 2026 vor, die GWG-Grenze für Anschaffungen ab 2027 auf 1.200 Euro anzuheben und den Sammelposten zu streichen. Eine kürzere Nutzungsdauer von Gebäuden soll nur noch gelten, wenn sie schon bei Fertigstellung besteht.
Die Bundesregierung will beide Vorschläge prüfen. Es handelt sich um Entwürfe, geltendes Recht bleibt die Grenze von 800 Euro.
Fazit: Mit dem AfA-Rechner erst rechnen, dann bestellen
Wer die AfA berechnen will, braucht drei Angaben: Kaufpreis samt Nebenkosten, Nutzungsdauer aus der AfA-Tabelle und Liefermonat. Der AfA-Rechner macht daraus Jahresrate, Restbuchwert und den vollständigen Abschreibungsplan, für jedes Jahr bis zum Ende der Nutzungsdauer.
Bis Ende 2027 lohnt vor jeder größeren Investition der Vergleich mit der degressiven Abschreibung, bei Elektrofahrzeugen die feste Quote von 75 Prozent im ersten Jahr. Computer, Software und geringwertige Wirtschaftsgüter brauchen in der Regel keinen mehrjährigen Plan, für Gebäude gelten feste Sätze auf den Gebäudeanteil.
Machen Sie den Rechner zum festen Schritt vor der Bestellung: erst den Plan rechnen, dann den Liefertermin festlegen. Übernehmen Sie Methode und Werte ins Anlageverzeichnis und prüfen Sie zum Jahreswechsel, ob sich Grenzen oder Fristen geändert haben, etwa bei der GWG-Grenze.
Diese Rechner von AGITANO helfen bei angrenzenden Fragen rund um Investition und Steuer:
- Firmenwagenrechner: Privatnutzung des Firmenwagens für Verbrenner, Elektroauto und Plug-in-Hybrid
- Mehrwertsteuer-Rechner: Netto, Brutto und Umsatzsteuer für die Anschaffungskosten
- Skonto-Rechner: Skontobetrag und Ersparnis, die Ihre Anschaffungskosten senken
- Gewerbesteuer-Rechner: Gewerbesteuer auf Ihren Gewinn nach dem Hebesatz der Gemeinde
So ergänzen Sie den AfA-Plan um die Steuer- und Preisfragen rund um den Kauf.
Häufige Fragen (FAQ) zum AfA-Rechner und zur Berechnung der Abschreibung
Die AfA berechnen Sie mit der Formel Anschaffungskosten geteilt durch Nutzungsdauer laut AfA-Tabelle. Im Anschaffungsjahr setzen Sie nur die Monate ab der Lieferung an, den Rest am Ende des Plans.
Ein Kopierer für 6.300 Euro mit sieben Jahren Nutzungsdauer ergibt 900 Euro pro Jahr. Wird er im April geliefert, zählen 2026 neun Monate, also 675 Euro. Degressiv läge der erste Betrag höher, weil der Satz dann 30 statt 14,29 Prozent beträgt. Welche Variante passt, hängt von Ihrer Gewinnlage und vom Lieferdatum ab.
Ein AfA-Rechner ist ein Online-Werkzeug, das aus Anschaffungskosten, Nutzungsdauer und Liefermonat die jährliche Abschreibung und den Restbuchwert ermittelt. Der AfA-Rechner von AGITANO ist kostenlos und deckt lineare und degressive AfA sowie die Elektro-Sätze ab.
Die Nutzungsdauer übernimmt er für gängige Wirtschaftsgüter aus der amtlichen AfA-Tabelle. Er zeigt den vollständigen Plan bis zum letzten Jahr und den Mehrbetrag gegenüber linear. Ihre Eingaben bleiben im Browser und werden nicht übertragen. Für Güter außerhalb der Liste tragen Sie die Nutzungsdauer selbst ein.
Die lineare Abschreibung berechnen Sie, indem Sie die Anschaffungskosten durch die Nutzungsdauer teilen: Jedes volle Jahr erhält denselben Betrag. Der AfA-Satz beträgt 100 Prozent geteilt durch die Nutzungsdauer, bei fünf Jahren also 20 Prozent.
Ein Smartphone für 950 Euro netto bringt bei fünf Jahren 190 Euro pro vollem Jahr. Bei Lieferung im November entfallen auf das erste Jahr zwei Monate, also 31,67 Euro. Den Rest verteilt der Plan bis ins sechste Kalenderjahr, dort fällt die letzte Teilrate von zehn Monaten an.
Die AfA im Anschaffungsjahr wird zeitanteilig berechnet: Für jeden vollen Monat vor dem Liefermonat entfällt ein Zwölftel der Jahresrate (§ 7 Abs. 1 Satz 4 EStG). Bei Lieferung im September zählen also vier von zwölf Monaten.
Ausnahmen gelten für Elektrofahrzeuge, deren 75 Prozent ohne Kürzung greifen, und für Computer und Software, bei denen das Finanzamt den vollen Betrag schon im Anschaffungsjahr akzeptiert. Bei der degressiven AfA gilt die Monatsregel ebenfalls. Entscheidend ist das Lieferdatum, das Rechnungsdatum spielt keine Rolle.
Der AfA-Rechner berechnet die degressive AfA 2026 für Anschaffungen von Juli 2025 bis Dezember 2027. Als Satz gilt der dreifache lineare AfA-Satz, gedeckelt auf 30 Prozent vom Restbuchwert.
Er wechselt automatisch zur linearen AfA, sobald diese den höheren Betrag ergibt, und markiert das Jahr im Plan. Bei Nutzungsdauern bis drei Jahre zeigt er linear, weil der Höchstsatz dort keinen Vorteil bringt. Für Anschaffungen außerhalb dieses Zeitraums erscheint ein Hinweis statt eines Ergebnisses. Frühere Phasen der degressiven AfA bildet er nicht ab.
Gültig ist die AfA-Tabelle für die allgemein verwendbaren Anlagegüter des Bundesfinanzministeriums vom 15. Dezember 2000, ergänzt um Branchentabellen. Für Computerhardware und Software gilt seit 2021 abweichend eine Nutzungsdauer von einem Jahr.
Die Tabellen sind Verwaltungsanweisungen und binden das Finanzamt. Sie selbst können mit Begründung eine kürzere Nutzungsdauer ansetzen. Gibt es für Ihren Wirtschaftszweig eine eigene Tabelle, hat sie für die dort genannten Güter Vorrang. Für Gebäude gelten statt der Tabellen die festen Sätze aus § 7 Abs. 4 EStG.
Der AfA-Rechner schreibt einen Pkw über sechs Jahre ab und beginnt mit dem Liefermonat. Ein Wagen für 42.000 Euro, geliefert im September 2026, ergibt linear 2.333,33 Euro im ersten Jahr und degressiv 4.200 Euro.
Für ein Elektroauto, auch gebraucht, wählen Sie „Pkw, rein elektrisch“ und „Degressiv“, dann rechnet er 75 Prozent im ersten Jahr. Bei einem anderen Gebrauchtwagen tragen Sie die geschätzte Restnutzungsdauer selbst ein, etwa nach Alter, Laufleistung und Zustand des Fahrzeugs. Der Plan reicht dann bis zum letzten Jahr der Restdauer.
Einen Laptop können Sie in einem Jahr abschreiben: Nach dem BMF-Schreiben vom 22. Februar 2022 gilt für Computerhardware eine Nutzungsdauer von einem Jahr, die volle AfA ist schon im Anschaffungsjahr möglich.
Das gilt ebenso für Monitor, Drucker, Maus und Software, auch für Beschäftigte bei den Werbungskosten. Die einjährige Nutzungsdauer ist eine Möglichkeit, keine Pflicht. Wer lieber über mehrere Jahre verteilt, etwa bei schwachem Gewinn im Kaufjahr, kann das begründet tun. Smartphones fallen nicht unter diese Regel.
Ein Handy oder Smartphone bis 800 Euro netto können Sie als geringwertiges Wirtschaftsgut im Anschaffungsjahr sofort voll absetzen. Teurere Geräte schreiben Sie nach der AfA-Tabelle über fünf Jahre ab oder nehmen sie bis 1.000 Euro netto in den Sammelposten auf.
Maßgeblich ist Nr. 6.13.2.2 der AfA-Tabelle für Mobilfunkendgeräte, nicht die Computer-Regel. Im AfA-Rechner wählen Sie „Smartphone, Mobiltelefon“: Ein Gerät für 1.100 Euro netto, geliefert im Juni, ergibt 128,33 Euro im ersten Jahr und 220 Euro in jedem vollen Jahr.
Die GWG-Grenze liegt 2026 bei 800 Euro netto: Bis zu diesem Betrag können Sie ein selbständig nutzbares Wirtschaftsgut im Anschaffungsjahr vollständig als Betriebsausgabe absetzen (§ 6 Abs. 2 EStG).
Für Güter über 250 bis 1.000 Euro ist alternativ ein Sammelposten möglich, der über fünf Jahre aufgelöst wird. Der Bundesrat schlägt vor, die Grenze ab 2027 auf 1.200 Euro anzuheben. Beschlossen ist das bisher nicht, bis zu einer Änderung im Gesetz bleiben die 800 Euro maßgeblich.
Quellen und Rechtsgrundlagen
Der Beitrag und der AfA-Rechner beruhen auf diesen Normen in der geltenden Fassung:
- § 7 EStG: Absetzung für Abnutzung, linear, degressiv, Elektrofahrzeuge und Gebäude
- § 6 EStG: Geringwertige Wirtschaftsgüter und Sammelposten (Abs. 2 und 2a)
- § 9a EStDV: Jahr der Anschaffung ist das Jahr der Lieferung
- § 9 KraftStG: Begriff des Elektrofahrzeugs (Abs. 2)
Weitere amtliche Quellen wie die AfA-Tabelle und das BMF-Schreiben zur Computerhardware sind im Text verlinkt.
Disclaimer und Rechtsstand
Disclaimer: Beitrag und AfA-Rechner dienen der allgemeinen Information und ersetzen keine steuerliche Beratung. Das Ergebnis ist unverbindlich. Maßgeblich sind die Festsetzungen des Finanzamts und die Bewertung Ihres Einzelfalls.
Rechtsstand: § 7 EStG in der Fassung des Gesetzes für ein steuerliches Investitionssofortprogramm (BGBl. 2025 I Nr. 161), § 6 Abs. 2 und 2a EStG, § 9a EStDV, BMF-Schreiben vom 22. Februar 2022. Nutzungsdauern geprüft am 26. Oktober 2026. Zuletzt aktualisiert am 27. Oktober 2026.
Autor: Oliver Foitzik, Herausgeber und Chefredakteur von AGITANO.

