

Fuhrparkkosten senken: Das Wichtigste im Überblick
Fuhrparkkosten entstehen an vielen Stellen zugleich und laufen selten an einer einzigen zusammen. Wer sie senken will, muss wissen, wo die entscheidenden Hebel und wo die Grenzen liegen. Fünf Befunde geben dafür die Orientierung.
- Der Wertverlust gehört in jede Vollkostenrechnung: In der Autokostenrechnung des ADAC bildet er den größten Posten. Bei Eigentumsfahrzeugen gerät er leicht aus dem Blick, weil er keine laufende Rechnung erzeugt.
- Drei Kostenebenen statt einer Summe: Sichtbare Fahrzeugkosten, nutzungsabhängige Kosten und verdeckte Prozesskosten verhalten sich unterschiedlich. Operative Stellhebel bieten vor allem die zweite und die dritte Ebene. Die verdeckten Prozesskosten sind dabei am schwersten zu fassen, weil sie keine eigene Rechnung erzeugen.
- Sieben Kennzahlen genügen: Kosten je Kilometer, Kosten je Fahrzeug, Verbrauch, Leerlaufanteil, Auslastung, ungeplante Ausfallzeit und produktive Kilometer bilden die wesentlichen Treiber ab. Ihren Nutzen entfalten sie erst im Zeitverlauf.
- Prüffristen sind Kosten- und Risikofaktoren: Wo die DGUV Vorschrift 70 gilt, schreibt § 57 eine wiederkehrende Prüfung durch einen Sachkundigen vor, spätestens im Jahresabstand; § 58 macht den Verstoß zur Ordnungswidrigkeit. Versäumte Prüfungen lösen zusätzliche Kosten-, Haftungs- und Organisationsrisiken aus.
- Fahrzeugdaten brauchen eine tragfähige Rechtsgrundlage: EuGH und Bundesarbeitsgericht haben die Anforderungen deutlich geschärft. Wo keine unionsrechtskonforme Spezialregel greift, gilt unmittelbar Artikel 6 DSGVO. Besteht ein Betriebsrat, kommt seine Mitbestimmung nach § 87 BetrVG hinzu.
Daraus folgt ein überschaubarer Arbeitsauftrag. Schaffen Sie eine gemeinsame Datenbasis. Führen Sie wenige Kennzahlen dauerhaft. Benennen Sie Zuständigkeiten. Und klären Sie die rechtlichen Regeln, bevor Technik ins Fahrzeug kommt.
Warum Fuhrparkkosten im Mittelstand systematisch unterschätzt werden
Die Frage ist selten, ob ein Fuhrpark teuer ist. Sie lautet, an welcher Stelle die Fuhrparkkosten höher liegen als nötig. Drei Gründe sorgen dafür, dass genau diese Stelle lange unentdeckt bleibt.
Warum sich Fuhrparkkosten über viele Konten verteilen
Ein Fuhrpark wird in vielen mittelständischen Betrieben nicht als eigener Kostenblock geführt. Die Zuständigkeit verteilt sich auf Geschäftsführung, Buchhaltung, technische Leitung und einzelne Abteilungen. Damit verteilt sich auch die Information.
Diese Positionen laufen in der Praxis über getrennte Konten und Verantwortliche:
- Kraftstoff und Ladestrom: Tankkarten, Einzelbelege und Ladevorgänge landen häufig in unterschiedlichen Sachkonten. Ohne Zuordnung zum Fahrzeug lässt sich ein Mehrverbrauch weder erkennen noch einer Ursache zuordnen.
- Wartung und Reparatur: Werkstattrechnungen werden fahrzeugbezogen gebucht, aber selten fahrzeugbezogen ausgewertet. Erst die Historie über zwölf Monate zeigt, welches Fahrzeug auffällig oft in der Werkstatt steht.
- Reifen und Verschleißteile: Eine saisonale Sammelbeschaffung verdeckt, welches Fahrzeug überdurchschnittlich verbraucht. Hoher Reifenverschleiß ist ein Hinweis auf Fahrweise, Beladung oder Achsgeometrie.
- Versicherung und Steuer: Jahresbeiträge erscheinen als Fixkosten und werden nicht auf die Fahrleistung bezogen. Ein wenig genutztes Fahrzeug trägt sie dennoch in voller Höhe. Die hohen Fixkosten je Nutzungseinheit fallen dabei leicht unter den Tisch.
- Leasing und Finanzierung: Die Rate ist sichtbar, der Wertverlust dahinter bleibt rechnerisch unsichtbar. Bei Eigentumsfahrzeugen erzeugt er keine laufende Rechnung und muss in der Kostenbetrachtung eigens berücksichtigt werden.
- Schäden und Selbstbeteiligungen: Kleinschäden werden oft direkt beglichen und tauchen nie in einer Schadenstatistik auf. Damit fehlt die Grundlage, um Häufungen bei einzelnen Fahrzeugen oder Einsatzarten zu erkennen.
- Verwaltungsaufwand: Terminverwaltung, Schadenabwicklung und Dokumentation binden Arbeitszeit, die niemand dem Fahrzeug zurechnet. Über das Jahr kann daraus ein spürbarer interner Kostenblock werden, der in keiner Fuhrparkauswertung auftaucht.
Jede dieser Positionen ist für sich beherrschbar. Erst die Zusammenführung zeigt, welchen Anteil sie am Gesamtaufwand tatsächlich haben. Wer die Fuhrparkkosten senken will, beginnt deshalb nicht mit einer Sparmaßnahme, sondern mit einer einzigen Tabelle, die alle sieben Positionen je Fahrzeug nebeneinanderstellt.
Die drei Ebenen der Fuhrparkkosten
Hilfreicher als eine lange Kostenliste ist eine Ordnung nach Entstehung und Sichtbarkeit. Kosten unterscheiden sich nicht nur darin, wann sie anfallen, sondern auch darin, wie schnell ihre Ursache im Betrieb erkennbar wird. Die folgende Tabelle trennt sie in drei Ebenen.
| Kostenebene | Beispiele | Warum sie schwer sichtbar ist |
| 1. Sichtbare Fahrzeugkosten | Leasingrate oder, bei Eigentumsfahrzeugen, Wertverlust und Finanzierungskosten; Versicherung, Kfz-Steuer, gebundenes Kapital | Gut messbar und dokumentiert, aber kurzfristig kaum veränderbar; Stellhebel liegt bei Beschaffung und Haltedauer |
| 2. Nutzungsabhängige Kosten | Kraftstoff und Ladestrom, Reifen, Wartung, Reparaturen, Schäden und Selbstbeteiligungen | Belegt vorhanden, jedoch selten auf Fahrzeug und Einsatz bezogen ausgewertet; wirkt mit wenigen Monaten Verzögerung |
| 3. Verdeckte Prozesskosten | Leerfahrten, Umwege, Wartezeiten, Unterauslastung, ungeplante Ausfälle, Verwaltungs- und Dokumentationsaufwand | Erzeugt keine eigene Rechnung und taucht in keinem Sachkonto auf; vor allem über Betriebs- und Prozessdaten sichtbar |
Tabelle 1: Die drei Ebenen der Fuhrparkkosten und ihre Sichtbarkeit im Betrieb
Der Nutzen dieser Ordnung liegt in der dritten Ebene. Sie verursacht keine Belege und lässt sich deshalb auch durch die Prüfung von Belegen nicht finden. Sichtbar wird sie vor allem im Vergleich von geplantem und tatsächlichem Fahrzeugeinsatz.
Ausgelastet ist nicht gleich wirtschaftlich
Ein Fahrzeug, das fährt, gilt im Betriebsalltag als produktives Betriebsmittel. Diese Gleichung trägt jedoch nur, wenn die gefahrenen Kilometer auch Aufträge bewegen. Ein Transporter, der täglich unterwegs ist und dabei halbleer zwischen zwei Standorten pendelt, erzeugt Fahrleistung, aber wenig Wertschöpfung je Kilometer.
Der Unterschied liegt in der Bezugsgröße. Kosten je Fahrzeug beantworten eine Budgetfrage, Kosten je Einsatz beantworten eine Wirtschaftlichkeitsfrage. Wer beide Größen nebeneinanderlegt, erkennt Fahrzeuge, die zwar günstig im Unterhalt sind, aber wenig zum Ergebnis beitragen. Genau dort setzt eine strukturierte Auswertung an, wie sie auch bei der Verbesserung der Flotteneffizienz beschrieben wird.
Welche Daten die Fuhrparkkosten wirklich erklären
Transparenz über die Fuhrparkkosten beginnt bei der Entscheidung, welche Größen überhaupt geführt werden sollen. Erst danach stellt sich die Frage, woher diese Größen kommen. Zwei Datenquellen stehen dafür zur Verfügung, und sie beantworten unterschiedliche Fragen.
Was Buchhaltungsdaten über Fuhrparkkosten aussagen
Belege zeigen zuverlässig, wie hoch eine Ausgabe war und wann sie angefallen ist. Sie zeigen nicht, warum sie angefallen ist. Eine Tankrechnung dokumentiert eine getankte Menge, nicht den Verbrauch eines Zeitraums und erst recht nicht Streckenprofil, Beladung oder Fahrweise dahinter.
Der erste Schritt bleibt trotzdem die Bündelung. Solange Tankquittungen, Werkstattrechnungen und Fahrtenaufzeichnungen an verschiedenen Stellen liegen, lässt sich kein Muster erkennen. Eine gemeinsame Datenbasis genügt dafür zunächst in einer strukturierten Tabelle. Ein durchgängiges System, wie es eine ERP-Einführung im Mittelstand mit sich bringt, ist ein späterer Ausbauschritt und keine Voraussetzung.
Betriebsdaten als zweite Informationsebene
Die zweite Ebene beschreibt, was mit dem Fahrzeug geschieht: Strecken, Stopps, Fahrzeiten, Standzeiten und Auslastung. Diese Größen erzeugen keine Belege und müssen deshalb aktiv erhoben werden. Sensorik im Fahrzeug ist dabei einer von mehreren Anwendungsfällen vernetzter Technik, wie die Praxisbeispiele zum Internet of Things zeigen.
Eine digitale Fahrzeugortung kann eine solche Datenbasis schaffen und Abweichungen zwischen geplantem und tatsächlichem Einsatz sichtbar machen. Automatisierte Erfassung liefert diese Werte kontinuierlicher und mit geringerem manuellem Aufwand als eine handschriftliche Aufzeichnung.
Entscheidend ist, was danach passiert. Ein Datensignal ist noch keine Maßnahme, sondern ein Anlass zur Prüfung. Die folgende Tabelle ordnet häufige Signale einer möglichen Ursache und dem nächsten sinnvollen Prüfschritt zu.
| Datensignal | Mögliche Ursache | Nächster Prüfschritt |
| Kosten je Kilometer steigen | Verbrauch, Wartungsstand oder Fahrprofil | Fahrzeug gegen baugleiches Fahrzeug vergleichen |
| Hoher Anteil an Leerkilometern | Tourenplanung oder Auftragsbündelung | Auftragsannahme und Disposition eines Beispieltages nachvollziehen |
| Lange Standzeiten am Einsatzort | Warte- und Übergabeprozesse beim Kunden | Ablauf vor Ort mit den Fahrern durchsprechen |
| Geringe Auslastung einzelner Fahrzeuge | Fuhrpark größer als der reale Bedarf | Bedarf über drei Monate erheben, bevor ersetzt wird |
| Häufige ungeplante Werkstattbesuche | Alter, Beanspruchung oder Wartungsintervall | Wartungsplan gegen Herstellervorgabe und Einsatzprofil prüfen |
| Wiederkehrende Kleinschäden an einem Fahrzeug | Einsatzumfeld, Rangiersituation oder Fahrpraxis | Schadenorte und Uhrzeiten über zwölf Monate gegenüberstellen |
| Hoher Anteil kurzer Fahrten | Auftragszuschnitt oder Standortwahl | Prüfen, ob Einsätze regional gebündelt werden können |
Tabelle 2: Vom Datensignal über die mögliche Ursache zum nächsten Prüfschritt
Die rechte Spalte ist der eigentliche Punkt. Sie verhindert, dass aus einer Auffälligkeit sofort eine Maßnahme wird, obwohl die Ursache noch offen ist.
Die größten versteckten Kostentreiber im Fahrbetrieb
Die beeinflussbaren Fuhrparkkosten bündeln sich im Betriebsalltag in fünf Treibergruppen. Einige wirken unmittelbar auf die nutzungsabhängigen Kosten, andere bleiben als Prozess- oder Risikokosten zunächst unsichtbar. Alle fünf lassen sich ohne Investition in neue Fahrzeuge beeinflussen.
Leerfahrten und Umwege: Wie Kilometer die Fuhrparkkosten vervielfachen
Jeder gefahrene Kilometer wirkt auf mehrere Kostenarten zugleich. Er verbraucht Energie, bindet Arbeitszeit und erhöht den Verschleiß an Reifen, Bremsen und Antrieb. Ein Umweg verstärkt diese Effekte, ohne dass eine einzelne Rechnung auffällig würde.
Leerfahrten entstehen meist schon in Auftragsannahme und Tourenplanung: durch fehlende räumliche Bündelung, kurzfristige Zusagen und unterlassene Rückfrachtplanung. Der wichtigste Hebel liegt damit häufig in der Disposition und nicht am Steuer. Erst die Analyse von Auftragsannahme, Tourenplanung und Rückfracht zeigt, welcher Anteil tatsächlich vermeidbar war.
Sichtbar wird der Effekt erst, wenn Kilometer mit Auftragsbezug getrennt von den übrigen Kilometern erfasst werden. Solange beide Größen in einer Summe stehen, wirkt jede Fahrleistung gleich produktiv. Schon eine einfache Kennzeichnung der Fahrten nach Auftrag, Werkstatt, Materialholung und Sonstiges liefert die Grundlage für diese Trennung.
Standzeiten und Leerlauf: Fuhrparkkosten ohne Gegenleistung
Ein Fahrzeug, das länger als geplant beim Kunden, an der Baustelle oder auf dem Betriebshof steht, verursacht Personalkosten ohne Leistungserbringung. Kommt Leerlauf mit laufendem Motor hinzu, steigt zusätzlich der Verbrauch.
Wichtig ist die Unterscheidung zwischen notwendiger und vermeidbarer Standzeit. Ladezeiten, Übergaben und gesetzliche Pausen gehören zum Auftrag. Wartezeiten durch unklare Ansprechpartner, fehlende Zufahrtsinformationen oder doppelte Anfahrten zählen nicht dazu.
Die Trennung ist deshalb wichtig, weil beide Arten unterschiedliche Antworten verlangen. Notwendige Standzeit wird eingeplant und in die Kalkulation aufgenommen. Vermeidbare Standzeit ist ein Prozessproblem beim Kunden oder in der eigenen Terminabsprache und lässt sich mit einer verbindlichen Ansprechpartnerliste und festen Zeitfenstern spürbar verkleinern.
Fahrverhalten, Reifen und Fahrzeugdimensionierung
Anders als Leerfahrten und Standzeiten entsteht dieser Treiber nicht in der Planung, sondern am Fahrzeug selbst. Ein Teil davon wird am Steuer entschieden, der andere in Beschaffung und Wartung. Wie stark eine einzelne Stellschraube wirkt, zeigt das Umweltbundesamt in seinen Hinweisen zum Kraftstoff- und Energieverbrauch: Ein um 0,5 bar zu niedriger Reifendruck erhöht den Energieverbrauch um etwa 5 Prozent und führt zusätzlich zu vorzeitigem Reifenverschleiß.
Drei Hebel wirken hier zusammen:
- Fahrweise: Gleichmäßig und vorausschauend fahren senkt den Verbrauch spürbar. Den gleichen Effekt hat der Verzicht auf Werkzeug und Material, die dauerhaft mitfahren, ohne gebraucht zu werden.
- Reifendruck: Regelmäßig prüfen, nicht erst wenn eine Warnleuchte angeht. Der Mehrverbrauch läuft bereits, bevor ein Druckverlust im Fahrbetrieb auffällt.
- Fahrzeugdimensionierung: Ein Fahrzeug, das für den seltenen Großauftrag beschafft wurde, fährt die übrige Zeit zu groß, zu schwer und zu durstig. Miete oder Fremdvergabe kann bei seltenen Spitzen wirtschaftlicher sein als dauerhaft vorgehaltene Überkapazität.
Die ersten beiden Hebel wirken sofort und kosten nur Aufmerksamkeit. Der dritte greift erst bei der nächsten Beschaffung, dafür dauerhaft. Bei elektrisch betriebenen Fahrzeugen kommt die Ladeinfrastruktur hinzu, deren Bedeutung sich bis ins Ladezubehör für E-Flotten fortsetzt.
Experten-Tipp!
Vergleichen Sie den Verbrauch je 100 Kilometer nur zwischen baugleichen Fahrzeugen mit ähnlichem Einsatzprofil. Ein Vergleich quer durch die Flotte erzeugt Abweichungen, die nichts mit Fahrweise oder Technik zu tun haben, und lenkt Gespräche in die falsche Richtung.
Wartungsstau: Wenn aufgeschobene Termine die Fuhrparkkosten treiben
Aufgeschobene Wartung wirkt zeitverzögert. Wer Ölwechsel, Bremsenprüfung oder Reifenwechsel reaktiv statt geplant durchführt, verlagert Kosten in Folgeschäden und ungeplante Ausfälle, deren Höhe sich vorab nicht beziffern lässt.
Der wirtschaftlich größere Posten ist dabei oft gar nicht die Reparatur. Es ist die Nichtverfügbarkeit: ein Auftrag, der verschoben wird, ein Mietfahrzeug zum Tagespreis, ein Monteur, der wartet. Verfügbarkeit gehört deshalb in die Kostenrechnung, auch wenn sie keine eigene Rechnung erzeugt.
Ein Wartungsplan, der Herstellervorgaben, Laufleistung, Zeitintervalle und Einsatzprofil zusammen betrachtet, verteilt die Termine gleichmäßiger über das Jahr. Das senkt weniger die Werkstattkosten selbst als die Zahl der Tage, an denen ein Fahrzeug ungeplant fehlt. Für Betriebe mit saisonalen Spitzen ist genau das der wirtschaftlich entscheidende Punkt.
Versäumte Prüffristen und Pflichten rund um den Fahrzeugeinsatz
Prüf- und Organisationspflichten kosten im Normalbetrieb wenig, bei Versäumnissen aber viel. Die Verantwortung lässt sich verteilen, wie es auch die Arbeitsschutzorganisation im Betrieb vorsieht, sie entfällt dadurch aber nicht. Wer genau betroffen ist, klärt der Geltungsbereich der DGUV Vorschrift 70; er nimmt unter anderem dienstlich genutzte Privatwagen ausdrücklich aus.
Für Fahrzeuge im Anwendungsbereich der DGUV Vorschrift 70 gelten unter anderem diese Prüf- und Betriebspflichten:
- Prüfung durch einen Sachkundigen: Nach § 57 der DGUV Vorschrift 70 hat der Unternehmer Fahrzeuge bei Bedarf, mindestens jedoch einmal jährlich, durch einen Sachkundigen auf ihren betriebssicheren Zustand prüfen zu lassen. Ob ein Fahrzeug gekauft, geleast oder gemietet ist, spielt dafür keine Rolle.
- Schriftlicher Prüfnachweis: Das Ergebnis ist schriftlich niederzulegen und mindestens bis zur nächsten Prüfung aufzubewahren. Fehlt der Nachweis, lässt sich die ordnungsgemäße Durchführung bei einer Kontrolle oder im Streitfall deutlich schwerer belegen.
- Zustandskontrolle durch den Fahrer: Nach § 36 der DGUV Vorschrift 70 prüft der Fahrzeugführer vor Beginn jeder Arbeitsschicht die Betätigungs- und Sicherheitseinrichtungen. Eine kurze Checkliste im Fahrzeug macht diese Pflicht im Alltag praktikabel.
- Unterweisung der Fahrer: Nach § 35 der DGUV Vorschrift 70 darf der Unternehmer nur Beschäftigte selbstständig fahren lassen, die im Führen des Fahrzeugs unterwiesen sind und ihre Befähigung nachgewiesen haben. Eine dokumentierte Einweisung schafft dafür die Grundlage.
- Führerscheinkontrolle: Der Halter muss sicherstellen, dass nur Personen mit der erforderlichen Fahrerlaubnis fahren. Ein festes Intervall gibt das Gesetz nicht vor; die betriebliche Kontrolle sollte aber nachvollziehbar organisiert und dokumentiert sein.
- Abgrenzung zur Hauptuntersuchung: Die Hauptuntersuchung deckt die Verkehrssicherheit ab, die Prüfung nach DGUV Vorschrift 70 zusätzlich die Arbeitssicherheit. Ein gültiger Prüfbericht der Hauptuntersuchung ersetzt sie deshalb nicht vollständig.
Ein Verstoß gegen die Prüfpflicht ist nach § 58 der DGUV Vorschrift 70 eine Ordnungswidrigkeit. Ein Terminkalender mit Vorlauffrist und klarer Zuständigkeit sichert die fristgebundenen Punkte ab. Zustandskontrolle und Unterweisung brauchen zusätzlich feste Abläufe im Tagesgeschäft.
Wo die Fuhrparkkosten organisatorisch entstehen
Die fünf Treiber haben eine Gemeinsamkeit, die im Alltag leicht untergeht. Einer von ihnen, die Fahrweise, wird unmittelbar am Steuer entschieden. Die anderen entstehen in Disposition, Beschaffung, Werkstattplanung und Verwaltung, also lange bevor ein Fahrzeug losfährt. Wer den Hebel beim einzelnen Fahrer sucht, greift deshalb zu kurz.
Die folgende Infografik ordnet jeden der fünf Treiber der Stelle im Betrieb zu, an der er tatsächlich entsteht, und benennt den passenden Ansatzpunkt.
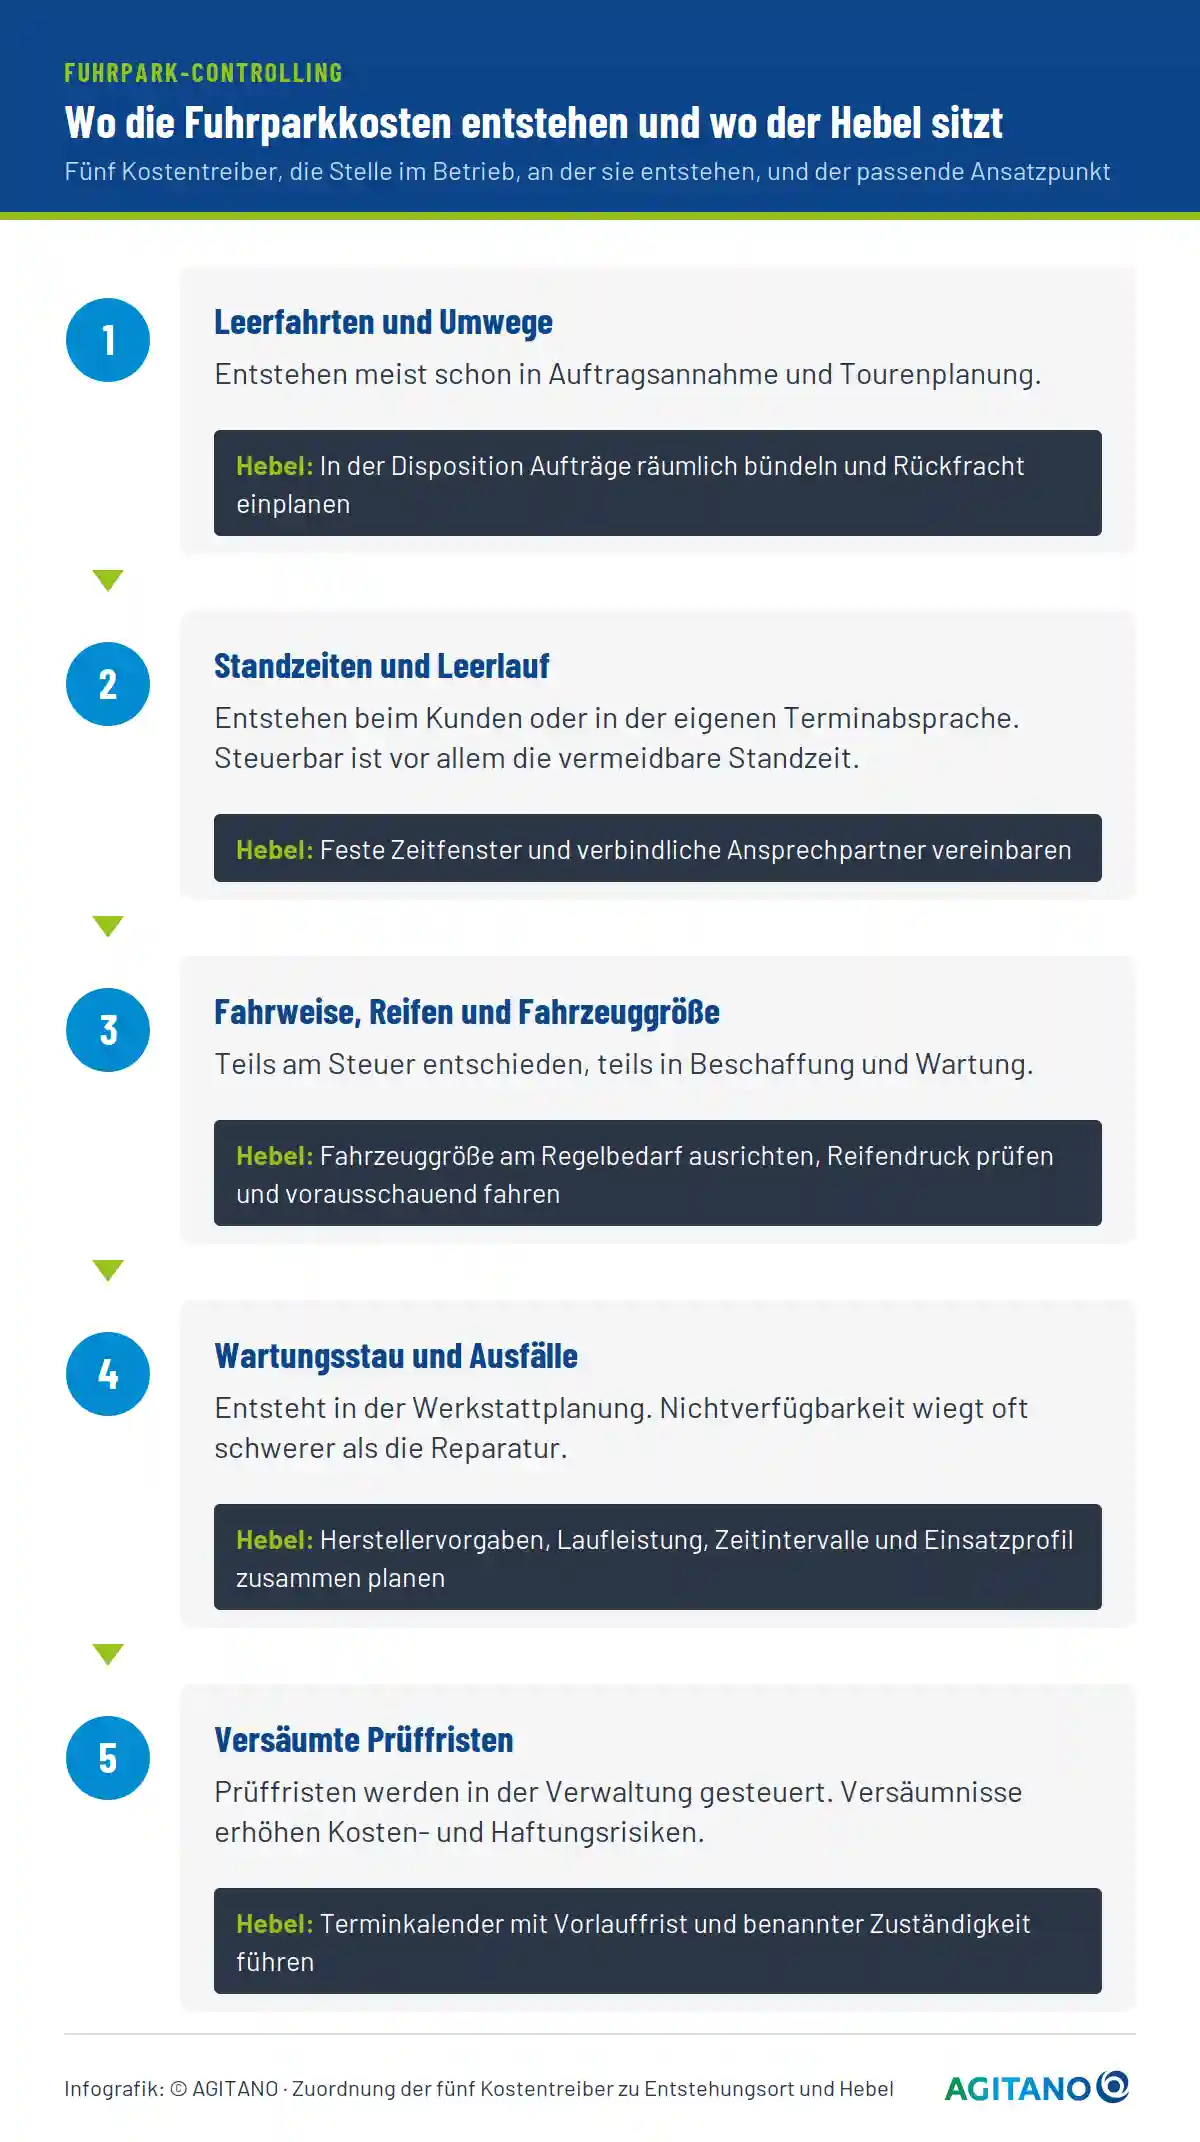
Aus dieser Zuordnung folgt eine praktische Konsequenz für das Monatsgespräch: Eine Auffälligkeit wird mit der Stelle besprochen, die sie verursacht, und nicht mit derjenigen, bei der sie zuerst auffällt. Das verkürzt die Ursachensuche erheblich und nimmt Gesprächen über Verbrauch oder Standzeiten den Vorwurfscharakter.
Praxisbeispiel: Wie ein Elektrobetrieb seine Leerkilometer deutlich senkte
Ausgangslage: Ein Elektroinstallationsbetrieb mit elf Servicefahrzeugen und rund 30 Monteuren stellte fest, dass die Kraftstoffkosten schneller stiegen als der Umsatz. Die Auftragslage war stabil, die Fahrzeuge waren durchgehend unterwegs. Eine Auswertung der Fahrten über acht Wochen zeigte, dass etwa jeder vierte Kilometer auf Rückfahrten zum Lager entfiel, weil Material nicht vollständig mitgeführt wurde.
Vorgehen: Der Betrieb änderte drei Dinge. Er hinterlegte für die zwölf häufigsten Auftragsarten eine feste Materialliste, die vor Fahrtantritt abgehakt wird. Er verlegte die Disposition auf den Vorabend, sodass räumlich benachbarte Einsätze gebündelt werden konnten. Und er richtete ein kleines Konsignationslager bei einem Großhändler im Nordwesten des Einsatzgebiets ein, um die weiteste Rückfahrtstrecke zu verkürzen.
Ergebnis: Nach vier Monaten lag der Anteil der Fahrten ohne Auftragsbezug deutlich unter dem Ausgangswert, die Zahl der Zweitanfahrten ging zurück. Der Betrieb wertet seitdem monatlich die Leerkilometer je Fahrzeug aus und bespricht Ausreißer im Montagsmeeting. Als nächsten Schritt prüft er, ob eines der elf Fahrzeuge ohne Serviceeinbußen entfallen kann.
Mit welchen Kennzahlen sich Fuhrparkkosten senken lassen
Kennzahlen ersetzen keine Entscheidung, aber sie machen Entscheidungen begründbar. Wer Fuhrparkkosten senken will, braucht dafür kein umfangreiches Berichtswesen: Für einen mittelständischen Fuhrpark genügt ein schlankes Set, das monatlich gepflegt werden kann. Zu viele Werte führen dazu, dass keiner davon regelmäßig gelesen wird.
Sieben Kennzahlen, die Fuhrparkkosten steuerbar machen
Jede Kennzahl hat eine Aussage und eine Grenze. Die Grenze mitzudenken ist wichtiger als der Wert selbst, weil sonst richtige Zahlen zu falschen Schlüssen führen. Die folgende Übersicht nennt beides nebeneinander.
| Kennzahl | Berechnung | Aussage | Grenze |
| Kosten je Kilometer | Gesamtkosten des Fahrzeugs geteilt durch gefahrene Kilometer | Vergleichbarkeit innerhalb ähnlicher Fahrzeug- und Einsatzklassen | Kann auch dann sinken, wenn unnötige Kilometer gefahren werden |
| Kosten je Fahrzeug und Jahr | Summe aller Kosten eines Fahrzeugs im Geschäftsjahr | Budgetgröße und Ersatzplanung | Sagt nichts über den Nutzen des Fahrzeugs aus |
| Verbrauch je 100 Kilometer | Energiemenge geteilt durch Fahrleistung, mal 100 | Hinweis auf Fahrweise, Beladung und technischen Zustand | Für Fahrzeugvergleiche nur bei ähnlichen Fahrzeugen und Einsatzprofilen belastbar |
| Leerlaufanteil | Motorlaufzeit im Stand geteilt durch gesamte Motorlaufzeit | Verbrauch ohne Fahrleistung | Auf Verbrenner zugeschnitten; bei E-Fahrzeugen Standzeit und Nebenverbraucher getrennt betrachten |
| Auslastung | Eingesetzte Stunden geteilt durch verfügbare Stunden | Erkennt Überkapazität im Bestand | Saisonale Spitzen brauchen einen längeren Zeitraum |
| Ungeplante Ausfallzeit | Zeit, in der ein Fahrzeug wegen Störung, Defekt oder ungeplanter Reparatur nicht einsatzfähig ist | Wirkt direkt auf die Lieferfähigkeit | Kleine Flotten liefern stark schwankende Werte |
| Produktive Kilometer | Kilometer mit Auftragsbezug geteilt durch Gesamtkilometer | Zeigt den Anteil der Fahrleistung mit definiertem Auftragsbezug | Nicht auftragsbezogen heißt nicht vermeidbar; Werkstatt-, Tank- und Materialfahrten sind betrieblich nötig |
Tabelle 3: Sieben Kennzahlen für das Fuhrpark-Controlling mit Aussage und Grenze
Wer diese sieben Werte führt, deckt die wesentlichen Treiber ab. Das Prinzip entspricht dem, was auch für Key Performance Indicators in anderen Unternehmensbereichen gilt: wenige Größen, regelmäßig erhoben, konsequent besprochen. Dass zu viele Kennzahlen den Blick eher verstellen als schärfen, ist ein Muster, das sich quer durch Digitalisierungsprojekte im Mittelstand zieht.
Warum Trends mehr aussagen als Einzelwerte
Ein einzelner Monatswert sagt über die Fuhrparkkosten wenig aus. Aussagekraft entsteht erst im Vergleich, und zwar in drei Richtungen: Fahrzeug gegen baugleiches Fahrzeug, Monat gegen Vorjahresmonat sowie Ist gegen einen vorher festgelegten Erwartungswert.
Der dritte Vergleich ist der anspruchsvollste und der nützlichste. Ohne definierten Sollwert bleibt jede Abweichung Ansichtssache. Wer vorab festlegt, welcher Verbrauch und welcher Leerkilometeranteil für eine Fahrzeugklasse erwartet werden, muss im Monatsgespräch nicht mehr über die Bewertung der Zahl streiten, sondern nur noch über ihre Ursache. Dieselbe Logik trägt die Liquiditätsplanung, wie der Blick auf das Cashflow Management zeigt.
Sinnvoll ist ein kurzer, fest eingeplanter Monatstermin. Er genügt, wenn die Zahlen vorbereitet sind und nur noch Abweichungen besprochen werden. Wer diesen Termin an eine bestehende Runde anhängt, etwa an die Monatsbesprechung der Betriebsleitung, spart sich die Diskussion über einen zusätzlichen Termin und erhöht die Wahrscheinlichkeit, dass die Auswertung dauerhaft stattfindet.
Experten-Tipp!
Legen Sie Sollwerte für einen festen Planungszeitraum fest. Ändern Sie sie nur bei dokumentierten strukturellen Veränderungen, etwa einem neuen Fahrzeugtyp oder Einsatzgebiet. Eine Anpassung im Nachhinein, weil ein Ist-Wert ungünstig ausfällt, entwertet die Kennzahl.
Rechenbeispiel: Was vermeidbare Kilometer an Fuhrparkkosten verursachen
Wie stark vermeidbare Kilometer die Fuhrparkkosten belasten, lässt sich überschlägig bestimmen. Das folgende Modell nutzt eine Flotte von zehn Transportern mit je 25.000 Jahreskilometern. Es folgt der Vollkostenlogik, wie sie auch die Autokostenübersicht des ADAC verwendet. Dort ist der Wertverlust der größte Posten, weshalb eine Rechnung allein auf Kraftstoffbasis den Effekt deutlich unterschätzt. Die nachfolgenden Kostenansätze sind dagegen Erfahrungs- und Orientierungswerte für die Modellrechnung.
Die Annahmen hinter der Modellrechnung
Zur Einordnung gehören die Annahmen dahinter. Die Spannen sind Erfahrungs- und Orientierungswerte, keine Festpreise. Die realen Kosten hängen von Fahrzeugklasse, Einsatzprofil, Haltedauer und Energiepreis ab.
Auch der Anteil vermeidbarer Kilometer ist eine gesetzte Modellannahme und kein Branchenwert. Er muss im eigenen Betrieb erhoben werden, etwa über die Trennung von Fahrten mit und ohne Auftragsbezug.
| Position | Ansatz | Ergebnis |
| Flottenleistung | 10 Fahrzeuge mal 25.000 km | 250.000 km im Jahr |
| Vermeidbare Kilometer | Modellannahme: rund ein Zehntel der Fahrleistung | 20.000 bis 30.000 km |
| Dahinter gebundene Fahrzeit | bei rund 45 km/h Durchschnitt im Mischbetrieb | etwa 440 bis 670 Stunden |
| Direkt kilometerabhängige Kosten | Energie und laufleistungsabhängiger Verschleiß, 0,12 bis 0,18 Euro je km | 2.400 bis 5.400 Euro |
| Rechnerische Zuordnung zu Vollkosten | 0,45 bis 0,65 Euro je km, enthält auch zeitabhängige Fixkosten | 9.000 bis 19.500 Euro |
Tabelle 4: Modellrechnung zur Wirkung vermeidbarer Kilometer in einer Flotte von zehn Fahrzeugen
Die beiden letzten Zeilen dürfen nicht verwechselt werden. Ein vermiedener Kilometer spart nicht die vollen Kosten je Kilometer ein. Leasingrate, Versicherung, Steuer und der zeitabhängige Teil des Wertverlusts laufen weiter. Die Vollkostenzeile beschreibt eine rechnerische Zuordnung, nicht einen Betrag, der im selben Monat auf dem Konto sichtbar wird.
Was die Rechnung für Ihre Fuhrparkkosten bedeutet
Ein vermiedener Kilometer entfaltet drei unterschiedliche wirtschaftliche Wirkungen. Diese auseinanderzuhalten ist der eigentliche Erkenntnisgewinn der Rechnung.
So verteilt sich die Wirkung:
- Direkter Kosteneffekt: Der Energieverbrauch entfällt unmittelbar. Auch der laufleistungsabhängige Verschleiß sinkt, wird aber häufig erst später zahlungswirksam, nämlich über längere Wartungs- und Ersatzintervalle.
- Freigesetzte Kapazität: Fahrer- und Fahrzeugzeit werden frei. Wirtschaftlich wertvoll wird das erst, wenn die Stunden in zusätzliche Aufträge fließen oder Überstunden entfallen.
- Struktureller Vollkosteneffekt: Leasingrate, Versicherung und zeitabhängiger Wertverlust sinken erst, wenn weniger Fahrleistung dazu führt, dass ein Fahrzeug nicht ersetzt oder ein Vertrag nicht verlängert wird.
- Zeitlicher Versatz: Der direkte Kosteneffekt wirkt sofort, der Kapazitätseffekt über die Auftragsplanung, der strukturelle Effekt erst zum nächsten Beschaffungszyklus. Ein Einsparziel muss diese Reihenfolge abbilden.
- Eigene Werte statt fremder Spannen: Rechnen Sie das Modell mit den Zahlen eines Quartals und einer abgegrenzten Fahrzeuggruppe nach. Ein aus fremden Spannen abgeleitetes Ziel ist im Monatsgespräch nicht verteidigbar.
Wer diese drei Wirkungen zusammenwirft, riskiert, der Geschäftsführung eine Einsparung zu versprechen, die im ersten Jahr so noch nicht eintritt. Wer sie trennt, kann jede Ebene einzeln belegen.
Fuhrparkdaten nutzen, ohne Beschäftigte zu überwachen
Sobald zur Steuerung der Fuhrparkkosten Standort- und Bewegungsdaten erhoben werden, verlässt das Thema die reine Betriebswirtschaft. Fahrzeugdaten lassen in vielen Fällen Rückschlüsse auf einzelne Beschäftigte zu und sind damit personenbezogen. Die Rechtslage hat sich hier in den vergangenen Jahren verschoben, was ältere Ratgeber oft noch nicht abbilden.
Welche Rechtsgrundlage seit dem EuGH-Urteil trägt
Lange stützten Unternehmen die Verarbeitung von Beschäftigtendaten auf § 26 Absatz 1 Satz 1 BDSG. Der Europäische Gerichtshof hat mit Urteil vom 30. März 2023 in der Rechtssache C-34/21 die Anforderungen an nationale Sonderregeln nach Artikel 88 DSGVO deutlich verschärft. Der Fall betraf hessisches Landesrecht.
Die Übertragung auf das Bundesrecht hat das Bundesarbeitsgericht vorgenommen. In seinem Urteil vom 8. Mai 2025 stellt es fest: § 26 Absatz 1 BDSG erfüllt die Voraussetzungen einer spezifischeren Regelung nach Artikel 88 DSGVO nicht und muss insoweit unangewendet bleiben. Fehlt eine andere unionsrechtskonforme Spezialregel, richtet sich die Verarbeitung unmittelbar nach der DSGVO.
Praktisch heißt das: Maßstab ist dann unmittelbar Artikel 6 DSGVO. Welcher Erlaubnistatbestand greift, hängt vom Zweck ab. Wer sich auf das berechtigte Interesse stützt, muss zweierlei können. Erstens muss er die Erforderlichkeit belegen. Zweitens muss er das Interesse gegen die Rechte der Beschäftigten abwägen. Kollektivvereinbarungen bleiben möglich. Sie müssen die Anforderungen des Artikels 88 DSGVO aber vollständig wahren.
Die Einordnung deckt sich mit dem, was für Datenschutz und Mitarbeiterüberwachung am Arbeitsplatz insgesamt gilt. Ein eigenständiges Beschäftigtendatengesetz ist derzeit nicht in Kraft. Betriebe sollten ihre Regelungen deshalb so bauen, dass sie eine spätere gesetzliche Konkretisierung berücksichtigen können.
Mitbestimmung des Betriebsrats nach § 87 BetrVG
Wo ein Betriebsrat besteht, kommt eine zweite Ebene hinzu. Nach § 87 BetrVG hat er bei Einführung und Anwendung technischer Einrichtungen mitzubestimmen, die dazu bestimmt sind, das Verhalten oder die Leistung der Arbeitnehmer zu überwachen. Nach ständiger Rechtsprechung genügt dafür bereits die objektive Eignung zur Überwachung.

Für die Praxis heißt das: Die Einführung unterliegt der Mitbestimmung, und zwar vor dem Rollout. Die Betriebsvereinbarung ist dafür die übliche, nicht die einzig denkbare Form. Eine frühzeitige Einbindung der Arbeitnehmervertretung kann spätere Konflikte und Verzögerungen vermeiden. In einer solchen Regelung wird festgelegt, welche Daten erhoben, wie lange sie gespeichert und zu welchem Zweck sie ausgewertet werden. Wer diese Fragen erst nach der Montage stellt, verhandelt unter Zeitdruck.
Zweckbindung und Datenminimierung technisch umsetzen
Ob ein System im Betrieb als nützliches Werkzeug oder als Kontrollinstrument ankommt, entscheidet sich an seiner technischen Ausgestaltung. Sechs Festlegungen haben sich dafür bewährt.
Folgende Punkte sollten in einer betrieblichen Regelung geklärt werden:
- Zweck klar benennen: Kostensteuerung und Disposition können legitime betriebliche Zwecke sein, eine allgemeine Verhaltenskontrolle ist es nicht. Der Zweck allein rechtfertigt aber noch keine beliebige Datenerhebung: Umfang und Eingriffstiefe müssen erforderlich und verhältnismäßig bleiben.
- Auswertung verdichten: Berichte auf Fahrzeug- und Tourenebene statt auf Personenebene senken die Eingriffstiefe erheblich. Für die Steuerung der Fuhrparkkosten genügt diese Ebene in aller Regel.
- Privatfahrten technisch trennen: Ein Schalter am Gerät, der Privatfahrten ohne Standortbezug aufzeichnet, löst den häufigsten Konfliktpunkt. Ob die Aufzeichnung zugleich steuerlichen Anforderungen genügt, ist eine eigene Frage.
- Speicherdauer festlegen: Eine begrenzte Aufbewahrung mit anschließender Löschung gehört in die Vereinbarung, nicht in die Systemvoreinstellung. Sonst entscheidet der Anbieter über eine Frage, die der Betrieb verantworten muss.
- Zugriffe regeln: Wer welche Auswertung sehen darf, wird benannt und technisch durchgesetzt. Ein Rollenkonzept verhindert, dass Führungskräfte beiläufig Bewegungsprofile einsehen können.
- Auskunft und Überprüfung ermöglichen: Beschäftigte können erfahren, welche Daten über sie vorliegen. Ein festgelegter Weg dafür nimmt der Frage im Alltag die Schärfe.
Diese sechs Punkte lassen sich vor der Anbieterauswahl festlegen und als Anforderung in die Ausschreibung übernehmen. Wer sie erst nach der Vertragsunterschrift stellt, verhandelt aus einer deutlich schwächeren Position.
Private Nutzung sauber von der Auswertung trennen
Der häufigste Streitpunkt entsteht dort, wo Beschäftigte ein Fahrzeug auch privat nutzen dürfen. Fehlt die technische Abgrenzung, werden Wege erfasst, die den Arbeitgeber nichts angehen. Fehlt die steuerliche Abgrenzung, entstehen zusätzlich Nachweisprobleme gegenüber dem Finanzamt.
Ein Privatfahrtenschalter am Gerät unterbricht die Standortaufzeichnung und markiert die Fahrt als privat. Damit lässt sich die Standortaufzeichnung privater Fahrten technisch trennen; die übrigen datenschutzrechtlichen Anforderungen bleiben davon unberührt. Steuerlich ist damit noch nichts entschieden: Ob die Aufzeichnungen die Anforderungen an ein ordnungsgemäßes elektronisches Fahrtenbuch erfüllen, hängt von der Ausgestaltung des Systems und der Dokumentation ab.
Wie eng die Themen beieinanderliegen, zeigt der Blick auf die GPS-Zeiterfassung in mobilen Arbeitswelten. Auch dort entscheidet die Gestaltung darüber, ob eine Lösung im Betrieb angenommen wird.
Experten-Tipp!
Formulieren Sie den Nutzen für die Fahrer ausdrücklich mit. Eine dokumentierte Route entlastet bei ungerechtfertigten Vorwürfen, macht Aufenthalts- und Wartezeiten nachvollziehbar und liefert bei strittigen Abläufen zusätzliche Fakten. Dieser Punkt gehört in die erste Information an die Belegschaft.
Praxisbeispiel: Wie ein Sanitärbetrieb die Telematik ohne Konflikt einführte
Ausgangslage: Ein Sanitär- und Heizungsbetrieb mit 18 Fahrzeugen und einem dreiköpfigen Betriebsrat plante die Einführung eines Telematiksystems. Ein erster Anlauf war ein Jahr zuvor gescheitert: Die Geschäftsführung hatte die Geräte bestellt und den Betriebsrat erst zur Montage informiert. Die Belegschaft sprach von Überwachung, das Projekt wurde gestoppt.
Vorgehen: Im zweiten Anlauf drehte der Betrieb die Reihenfolge um. Vor der Anbieterauswahl entstand eine Arbeitsgruppe aus Fuhrparkleitung, Betriebsrat und zwei Monteuren. Sie legte drei Punkte fest: Auswertungen erfolgen ausschließlich auf Fahrzeug- und Tourenebene, Standortdaten werden nach 90 Tagen gelöscht, und jedes Gerät erhält einen Privatfahrtenschalter. Erst danach wurden drei Anbieter angefragt, wobei die Erfüllung dieser drei Punkte Ausschlusskriterium war.
Ergebnis: Die Betriebsvereinbarung war nach sechs Wochen unterschrieben, die Montage lief ohne Widerspruch. Der Betriebsrat erhielt Zugriff auf dieselben Auswertungen wie die Fuhrparkleitung. Zur Monatsroutine gehören seitdem eine Übersicht der Standzeiten je Einsatzort und ein kurzer Abgleich mit der Tourenplanung. Offen ist noch, ob sich die Materialwirtschaft an dieselbe Planung anbinden lässt; das steht für das kommende Quartal an.
In 30 Tagen zu belastbaren Zahlen über Ihre Fuhrparkkosten
Wer die Fuhrparkkosten senken will, scheitert selten am Willen und oft am Umfang des Vorhabens. Ein Monat kann für einen ersten strukturierten Durchgang ausreichen, wenn die nötigen Daten verfügbar sind und jede Woche genau ein Arbeitsergebnis liefert.
Was vor dem Start geklärt sein sollte
Der Aufwand bleibt überschaubar, wenn der Rahmen vorher steht. Wer mitten im Durchgang noch über Werkzeuge oder Zuständigkeiten diskutiert, verliert genau die Zeit, die er sparen wollte.
Diese fünf Punkte gehören vor den Start:
- Verantwortliche Person benennen: Eine Person führt den Durchgang, auch wenn mehrere zuarbeiten. Ohne namentliche Zuständigkeit wird die Auswertung im Tagesgeschäft schnell verdrängt.
- Zeitbudget festlegen: Planen Sie ein festes Budget über die vier Wochen ein; wie hoch es ausfällt, hängt von Fuhrparkgröße, Datenqualität und vorhandenen Systemen ab. Der Termin gehört in den Kalender, sonst konkurriert er dauerhaft mit dem Auftragsgeschäft.
- Werkzeug bewusst klein halten: Eine einfache Tabellenkalkulation genügt für den ersten Durchgang. Die Auswahl einer Fuhrparksoftware gehört ans Ende und nicht an den Anfang, weil erst danach klar ist, welche Funktionen wirklich gebraucht werden.
- Betrachtungszeitraum einfrieren: Zwölf zurückliegende Monate sind ein guter Schnitt. Der Zeitraum wird vorab festgelegt und danach nicht mehr verändert, weil sich sonst jede unangenehme Abweichung wegdefinieren lässt.
- Fahrzeugkreis abgrenzen: Beim ersten Mal reicht eine klar umrissene Gruppe, etwa alle Servicefahrzeuge eines Standorts. Eine kleine, saubere Auswertung überzeugt mehr als eine große mit Lücken.
Sind diese Punkte geklärt, ist der eigentliche Durchgang vor allem Fleißarbeit und keine Grundsatzentscheidung mehr.
Der Monatsablauf zu niedrigeren Fuhrparkkosten
Der zeitliche Schwerpunkt liegt bewusst am Anfang, weil eine saubere Datenbasis alle weiteren Schritte trägt. Nach hinten heraus wird es leichter.
Der Nutzen entsteht nicht durch die Auswertung selbst, sondern durch das, was danach passiert. Drei umgesetzte Maßnahmen wirken stärker als eine vollständige Analyse ohne Konsequenz. Darauf ist der Zuschnitt der einzelnen Etappen ausgerichtet.
So verteilt sich die Arbeit über den Monat:
- Woche 1: Kostenbasis: Alle fahrzeugbezogenen Ausgaben der letzten zwölf Monate wandern in eine Übersicht, getrennt nach Fahrzeug, Kostenart und Monat. Nur so tragen die Daten später Zeitreihen und Vorjahresvergleiche. Fehlende Belege werden markiert statt geschätzt.
- Woche 2: Leistung dagegenrechnen: Fahrleistung und Einsatzzeit kommen dazu. Daraus entstehen Kosten je Kilometer und Auslastung, also die beiden Größen, die den Vergleich überhaupt erst ermöglichen.
- Woche 3: Abweichungen klären: Baugleiche Fahrzeuge werden nebeneinandergelegt und die deutlichsten Ausreißer markiert. Die Ursachen klärt ein Gespräch mit Disposition und Fahrern, nicht eine Vermutung am Schreibtisch.
- Woche 4: Maßnahmen beschließen: Drei Maßnahmen werden festgelegt und terminiert, jeweils mit Verantwortlichem und Überprüfungsdatum. Die Zahl wird bewusst auf drei begrenzt, damit Umsetzung vor Vollständigkeit steht.
Ab dem 2. Monat, gilt es den Takt festlegen. Die operativen Kennzahlen werden monatlich geprüft, die vollständige Gesamtbetrachtung quartalsweise wiederholt. Mit wachsender Zeitreihe werden Trends belastbarer, und spontane Sonderauswertungen werden seltener nötig.
Der Ablauf lebt davon, dass die Reihenfolge eingehalten wird. Wer in Woche eins schon Maßnahmen diskutiert, argumentiert ohne Datengrundlage.
Woran der erste Durchgang häufig scheitert
Der Sprung von der Auffälligkeit zur Maßnahme ist der Klassiker. Ein Fahrzeug mit hohem Verbrauch bekommt neue Reifen, bevor jemand geprüft hat, ob es beladen im Stadtverkehr unterwegs ist. Die Zwischenstufe der Ursachenklärung kostet wenige Gespräche und verhindert Investitionen, die am eigentlichen Problem vorbeigehen.
Fazit: Transparenz ist der eigentliche Hebel bei den Fuhrparkkosten
Ein Fuhrpark wird nicht dadurch günstiger, dass einzelne Rechnungen kleiner werden. Er wird günstiger, wenn die Ursachen hinter den Rechnungen bekannt sind. Die drei Kostenebenen trennen kurzfristig schwer veränderbare von operativ beeinflussbaren Kosten, sieben Kennzahlen machen die operativ beeinflussbaren Kosten messbar, und ein fester Auswertungsrhythmus sorgt dafür, dass aus Messwerten Entscheidungen werden.
Der Kern dieser Arbeit ist organisatorisch, nicht technisch. Wer Fuhrparkkosten senken will, kommt mit einer klaren Zuständigkeit, einem monatlichen Termin und einem vorab definierten Erwartungswert weiter als mit jeder zusätzlichen Datenquelle. Erst wenn diese Grundlage steht, zahlt sich Automatisierung aus.
Technik hilft dabei, ersetzt die Entscheidung aber nicht. Ein System, dessen Daten anschließend niemand auswertet, erhöht die Kosten, statt sie zu senken. Ebenso wenig ersetzt ein Datenschutzkonzept die Beteiligung der Belegschaft. Wer beides zusammen denkt, gewinnt ein Steuerungsinstrument, das im Betrieb akzeptiert wird.
Der erste Schritt braucht keine große Systeminvestition. Er verlangt eine strukturierte Tabelle, klar zugewiesene Arbeitszeit und vier Wochen Aufmerksamkeit. Das ist ein vertretbarer Einsatz für eine Größe, die in vielen Betrieben zu den größeren Kostenblöcken zählt und dennoch selten im Detail betrachtet wird.
Häufige Fragen (FAQ) zum Senken von Fuhrparkkosten
Zu den Fuhrparkkosten zählt weit mehr als Leasingrate und Kraftstoff. Sichtbar sind Finanzierung, Wertverlust, Versicherung und Kfz-Steuer. Nutzungsabhängig kommen Energie, Reifen, Wartung und Reparaturen hinzu. Die dritte Gruppe erzeugt keine eigene Rechnung: Leerfahrten, Wartezeiten, Unterauslastung, ungeplante Ausfälle und Verwaltungsaufwand. Kurzfristig ansetzen lässt sich bei den beiden hinteren Gruppen. Gerade die verdeckten Prozesskosten entscheiden häufig darüber, ob ein Fuhrpark wirtschaftlich arbeitet, denn sie tauchen auf keiner Rechnung auf. Für einen ersten Überblick genügt eine Aufstellung mit einer Zeile je Fahrzeug und einer Spalte je Kostenart über die vergangenen zwölf Monate.
Die Kosten je Kilometer ergeben sich aus den Gesamtkosten eines Fahrzeugs geteilt durch seine Fahrleistung im selben Zeitraum. In die Gesamtkosten gehören bei Leasingfahrzeugen die Leasingkosten, bei Eigentumsfahrzeugen Wertverlust und Finanzierungskosten, dazu Versicherung, Steuer, Energie, Reifen sowie Wartung und Reparaturen. Wichtig ist ein einheitlicher Betrachtungszeitraum für Zähler und Nenner. Der Wert eignet sich gut zum Vergleich zwischen Fahrzeugen, sagt aber nichts darüber aus, ob die gefahrenen Kilometer notwendig waren. Ergänzend lohnt sich deshalb der Anteil produktiver Kilometer, der genau diese Lücke schließt und die Aussagekraft der Kostengröße erhöht.
Dafür braucht es drei Größen nebeneinander: den Verbrauch je 100 Kilometer, die Energiekosten je Kilometer und den tatsächlich gezahlten Preis je Liter oder Kilowattstunde. Bleibt der Verbrauch stabil, während der Energiepreis steigt, spricht das für einen reinen Preiseffekt. Steigt der Verbrauch bei vergleichbarem Preis, liegt der Hebel eher bei Fahrzeug, Beladung oder Fahrprofil. Die Gesamtkosten je Kilometer eignen sich dafür nicht, weil dort auch Versicherung und Wartung mitlaufen. Der Preis je Einheit ist eine Marktgröße, der Verbrauch eine betriebliche. Nur die zweite lässt sich im eigenen Haus beeinflussen.
Eine feste Fahrzeugzahl lässt sich seriös nicht nennen, weil Einsatzprofil und Fahrleistung stark streuen. Sinnvoll ist die Frage nach dem Aufwand: Solange eine Tabelle mit einer Zeile je Fahrzeug monatlich in einer halben Stunde gepflegt ist, lohnt sich die Auswertung in aller Regel. Bei kleinen Beständen ist der Aufwand sogar geringer, weil die Datenmenge überschaubar bleibt und Muster schneller sichtbar werden. Wichtiger als die Fahrzeugzahl ist eine benannte Zuständigkeit, damit die Auswertung nicht regelmäßig vom Tagesgeschäft verdrängt wird.
Monatlich für die operativen Größen und quartalsweise für die Gesamtbetrachtung hat sich als praktikabel erwiesen. Verbrauch, Leerlaufanteil und ungeplante Ausfälle verdienen den kurzen Takt, weil sich Abweichungen dort schnell aufsummieren. Kosten je Fahrzeug und Jahr sowie Auslastung brauchen längere Zeiträume, um saisonale Schwankungen auszugleichen. Eine einmalige Analyse zeigt den Status quo, erzeugt aber keine dauerhafte Wirkung. Bewährt hat sich ein fester Termin im Monatsablauf, an dem Abweichungen besprochen und Maßnahmen mit Verantwortlichem und Frist beschlossen werden.
Auf Ebene der Kosten je Kilometer ja, auf Ebene der Einzelposten nur eingeschränkt. Energiekosten, Wartungsaufwand und Wertverlust verhalten sich bei beiden Antrieben unterschiedlich, weshalb ein Vergleich einzelner Positionen leicht in die Irre führt. Belastbar wird er erst über die Gesamtkosten eines vergleichbaren Zeitraums bei vergleichbarer Fahrleistung. Der Leerlaufanteil taugt als Kennzahl nur beim Verbrenner; beim Elektrofahrzeug treten Standzeit und Nebenverbraucher an seine Stelle. Sinnvoll ist deshalb eine getrennte Auswertung je Antriebsart mit anschließendem Vergleich auf der Ebene der Gesamtkosten.
Sie kann zulässig sein, ist aber an Bedingungen geknüpft. Standortdaten lassen Rückschlüsse auf einzelne Beschäftigte zu und gelten dann als personenbezogen. Als Rechtsgrundlage kommt Artikel 6 DSGVO in Betracht. Die Auswahl richtet sich nach dem konkreten Zweck der Auswertung. Stützt sich ein Betrieb auf ein berechtigtes Interesse, sind Erforderlichkeit und entgegenstehende Rechte der Beschäftigten abzuwägen. Erforderlich sind ein klar benannter Zweck, Transparenz gegenüber den Betroffenen, eine begrenzte Speicherdauer und eine saubere Trennung privater Fahrten. Besteht ein Betriebsrat, ist er zu beteiligen. Dieser Beitrag ersetzt keine Rechtsberatung.
Wo ein Betriebsrat besteht, unterliegt die Einführung grundsätzlich seiner Mitbestimmung. § 87 BetrVG räumt ihm ein Mitbestimmungsrecht bei technischen Systemen ein, mit denen sich Arbeitsverhalten oder Arbeitsleistung kontrollieren lassen. Die Gerichte legen das weit aus: Entscheidend ist, ob ein System dafür geeignet wäre, und nicht, ob der Arbeitgeber es so einsetzen möchte. Die Einführung unterliegt daher der Mitbestimmung, und zwar vor dem Rollout. Üblich und praktikabel ist eine Betriebsvereinbarung. Sie regelt Zweck, Auswertungstiefe, Speicherdauer und Zugriffsrechte. Ohne Betriebsrat entfällt die Mitbestimmung; die datenschutzrechtliche Abwägung und die Information der Beschäftigten bleiben verpflichtend.
Der wirtschaftliche Nutzen hängt weniger an der Fahrzeugzahl als am Dispositionsanteil. Wo Touren täglich wechseln, viele Kundenstopps anfallen und Wartezeiten häufig sind, entsteht schnell auswertbarer Mehrwert. Bei festen Routen mit wenig Variation ist der Erkenntnisgewinn geringer. Entscheidend bleibt, ob im Betrieb jemand benannt ist, der die Auswertungen regelmäßig liest und daraus Maßnahmen ableitet. Ohne diese Rolle bleibt auch ein gut ausgewähltes System eine Datenquelle ohne wirtschaftlichen Ertrag. Ein Pilotbetrieb mit wenigen Fahrzeugen über ein Quartal liefert dafür eine belastbare Entscheidungsgrundlage.
Die Pflicht trifft Fahrzeuge, die unter die DGUV Vorschrift 70 fallen. § 57 verlangt dort eine Prüfung durch einen Sachkundigen, spätestens nach einem Jahr und bei Bedarf früher. Das Ergebnis ist schriftlich festzuhalten. Der direkte Aufwand ist überschaubar und planbar. Wirtschaftlich relevant ist die Kehrseite: Ein Verstoß ist nach § 58 eine Ordnungswidrigkeit, und im Schadensfall stellt sich zusätzlich die Frage nach der Haftung des Halters. Die Prüfung gehört damit fest in den Terminplan. Praktikabel ist ein Sammeltermin, der die Prüfung mit ohnehin anstehenden Werkstattaufenthalten bündelt und so den organisatorischen Aufwand begrenzt.

