Ab welcher Menge oder welchem Umsatz sind Ihre Kosten gedeckt? Der kostenfreie Break-Even-Point-Rechner beantwortet das in einer Minute. Den Break-Even-Point berechnen Sie wahlweise mit einem Preis je Stunde, Tag oder Stück oder ohne festen Preis über den Kostenanteil am Umsatz. Den Rechenweg zeigt der Rechner direkt mit Ihren Zahlen.
Break-Even-Point berechnen
Kosten, die unabhängig vom Umsatz anfallen, etwa Miete, Versicherungen, Software und Personal. Bei Selbständigen auch der eigene Unternehmerlohn.
Das Ergebnis gilt für denselben Zeitraum.
Eine Einheit kann ein Stück, eine Stunde, ein Tag oder ein Paket sein.
Kosten, die mit jeder verkauften Einheit anfallen, etwa Material, Raummiete je Seminartag oder Fremdleistungen. Kann auch null sein.
Kosten, die mit jedem Umsatz anfallen, etwa Provisionen, Plattformgebühren oder Fremdleistungen. Kann auch null sein.
Pflichtfeld
Ergebnis
Das Ergebnis erscheint hier, sobald alle Pflichtangaben vorliegen.
Rechenweg
Ergebnisse zugunsten der Kostendeckung aufgerundet. Alle Beträge netto. Ohne Vorsteuerabzug, etwa als Kleinunternehmer, Kosten mit Umsatzsteuer eingeben.
Zuletzt aktualisiert am Rechengrundlage: allgemeine Break-Even-Analyse der Kosten- und Leistungsrechnung, keine Rechts- oder Datengrundlage. Die Eingaben bleiben im Browser und werden nicht übertragen. Die Berechnung ist unverbindlich, Ergebnisse ohne Gewähr.
Grundlage: Der Rechner folgt der allgemeinen Break-Even-Analyse der Kosten- und Leistungsrechnung und rechnet mit Nettobeträgen. Ohne Vorsteuerabzug, etwa als Kleinunternehmer, gehören die Kosten mit Umsatzsteuer hinein. Berücksichtigt: Fixkosten je Monat, Quartal oder Jahr, Verkaufspreis und variable Stückkosten oder ein fester Kostenanteil am Umsatz, Aufrundung zugunsten der Kostendeckung. Nicht berücksichtigt: Sicherheitsabstand, Zielgewinn, Sortimente mit unterschiedlichen Preisen, sprungfixe Kosten, Steuern und Zahlungstermine.
Break-Even-Point berechnen: Das Wichtigste im Überblick
Diese fünf Punkte fassen die Berechnung der Gewinnschwelle zusammen.
- Gewinnschwelle: Der Break-Even-Point ist die Menge oder der Umsatz, bei dem die Erlöse alle fixen und variablen Kosten genau decken. Darunter entsteht Verlust, darüber Gewinn.
- Break-Even-Point-Formel: Fixkosten ÷ (Preis − variable Kosten je Einheit), aufgerundet auf ganze Einheiten. Bei 5.000 Euro Fixkosten, 150 Euro Honorar und 30 Euro variablen Kosten braucht ein Coach 42 Stunden im Monat.
- Ohne festen Preis: Break-Even-Umsatz = Fixkosten ÷ Deckungsbeitragsquote. Bei 20 Prozent variablen Kosten decken 6.250 Euro Umsatz Fixkosten von 5.000 Euro.
- Richtige Eingaben: Netto rechnen, Fixkosten und Preis auf denselben Zeitraum beziehen, den Unternehmerlohn einplanen. Ohne ihn bräuchte der Coach nur trügerische 15 statt 42 Stunden.
- Puffer und Hebel: Bei 60 geplanten Stunden bleiben dem Coach 30 Prozent Sicherheitsabstand. Mit 10 Prozent mehr Preis sinkt seine Schwelle auf 38 Stunden, mit 10 Prozent Rabatt steigt sie auf 48.
Wer seine Gewinnschwelle kennt, entscheidet über Preise, Rabatte und neue Kosten mit Zahlen statt aus dem Bauch.
So wird der Break-Even-Point berechnet: Formel und Rechenweg
Sie können den Break-Even-Point berechnen, indem Sie die Fixkosten durch den Deckungsbeitrag je Einheit teilen. Der Deckungsbeitrag ist der Preis abzüglich der variablen Kosten je Einheit. Er deckt Stück für Stück die Fixkosten, bis die Gewinnschwelle erreicht ist.
Break-Even-Point-Formel für Menge und Umsatz
Wie viel bleibt von jedem Verkauf übrig, um die Fixkosten zu decken? Das zeigt der Deckungsbeitrag je Einheit:
Deckungsbeitrag je Einheit = Preis je Einheit − variable Kosten je Einheit
Der Wert ist der Betrag, den jede verkaufte Einheit zur Deckung der Fixkosten beiträgt. Ist er null oder negativ, gibt es keine Gewinnschwelle.
Welche Menge brauchen Sie, damit die Erlöse die Kosten des Zeitraums decken? Diese Frage beantwortet die Break-Even-Point-Formel für die Menge:
Break-Even-Menge = Fixkosten ÷ (Preis je Einheit − variable Kosten je Einheit)
Das Ergebnis lesen Sie als Stückzahl, Stunden oder Tage im gleichen Zeitraum wie die Fixkosten, aufgerundet auf die nächste ganze Einheit. Mit jeder Einheit darüber wächst der Gewinn vor Steuern um den Deckungsbeitrag.
Welchen Umsatz bringt diese Menge? Dafür multiplizieren Sie sie mit dem Preis:
Break-Even-Umsatz = Break-Even-Menge × Preis je Einheit
Der Break-Even-Umsatz zeigt, wie viel Umsatz im Zeitraum mindestens nötig ist, damit kein Verlust entsteht.
Break-Even-Umsatz ohne festen Preis: Formel mit Deckungsbeitragsquote
Wer ohne einheitlichen Preis arbeitet, etwa mit Projekten zu wechselnden Honoraren, rechnet mit Anteilen am Umsatz. Welcher Teil jedes Umsatz-Euros bleibt für die Fixkosten übrig? Das zeigt die Deckungsbeitragsquote:
Deckungsbeitragsquote = Deckungsbeitrag je Einheit ÷ Preis je Einheit × 100
Die Quote nennt in Prozent, wie viele Cent jedes Umsatz-Euros für Fixkosten und Gewinn übrig bleiben. Ohne festen Preis ergibt sie sich als 100 minus Anteil der variablen Kosten am Umsatz.
Wie viel Umsatz brauchen Sie damit, um die Fixkosten zu decken? Das beantwortet die Formel für den Break-Even-Umsatz:
Break-Even-Umsatz = Fixkosten ÷ (Deckungsbeitragsquote ÷ 100)
Das Ergebnis ist der Mindestumsatz des Zeitraums in Euro, unabhängig vom Mix einzelner Angebote, solange der durchschnittliche Kostenanteil zutrifft.
Rechenweg Schritt für Schritt: Coach mit 5.000 Euro Fixkosten im Monat
Ein Business-Coach aus Köln setzt 5.000 Euro Fixkosten im Monat an, davon 3.200 Euro als eigenen Unternehmerlohn. Er berechnet 150 Euro je Stunde, dabei fallen je Stunde 30 Euro für Raummiete, Unterlagen und Zahlungsgebühren an. So rechnet der Break-Even-Point-Rechner:
| Schritt | Rechnung | Ergebnis |
| Deckungsbeitrag je Einheit | 150,00 € − 30,00 € | 120,00 € |
| Rechnerische Menge | 5.000,00 € ÷ 120,00 € | 41,67 Einheiten |
| Break-Even-Menge | aufgerundet auf ganze Stunden | 42 |
| Umsatz bei Break-Even-Menge | 42 × 150,00 € | 6.300,00 € |
| Deckungsbeitragsquote | 120,00 € ÷ 150,00 € × 100 | 80,00 % |
Tabelle 1: Rechenweg zum Break-Even-Point eines Coachs je Monat
Ab der 42. Stunde im Monat arbeitet der Coach mit Gewinn. Jede weitere Stunde bringt ihm 120 Euro Deckungsbeitrag, also 80 Prozent seines Honorars.
Aufrunden statt runden: Warum aus 41,67 Stunden 42 werden
Mit 41 Stunden fehlen dem Coach 80 Euro zur Deckung der Fixkosten, erst mit 42 Stunden ist er im Plus. Der Rechner rundet die Menge deshalb auf die nächste ganze Einheit auf, auch wenn die Nachkommastelle klein ist.
Aus der aufgerundeten Menge entsteht der Umsatz bei Break-Even-Menge von 6.300 Euro. Er liegt 50 Euro über dem rechnerischen Break-Even-Umsatz von 6.250 Euro, den die Rechnung über die Deckungsbeitragsquote ergibt. Der Unterschied entsteht allein durch die Aufrundung.
Wer den Break-Even-Point berechnen will und dafür Excel nutzt, bildet die Aufrundung mit =AUFRUNDEN(5000/(150-30);0) nach.
Beispielrechnungen: Break-Even-Point berechnen in 4 Fällen
Vier Fälle zeigen, wie unterschiedlich das Ergebnis ausfällt, wenn Sie den Break-Even-Point berechnen: mit Jahres-, Monats- und Quartalswerten, mit und ohne Aufrundung und ohne festen Preis je Einheit. Die Werte stammen aus dem Break-Even-Point-Rechner und lassen sich dort nachrechnen.
Beispiel 1: Trainerin mit 60.000 Euro Fixkosten erreicht die Gewinnschwelle nach 50 Seminartagen
Eine Trainerin für Führungskräfte plant mit 60.000 Euro Fixkosten im Jahr. Ein Seminartag kostet 1.500 Euro netto, für Raum und Verpflegung fallen je Tag 300 Euro an.
| Position | Wert |
| Deckungsbeitrag je Seminartag | 1.200,00 € |
| Deckungsbeitragsquote | 80,00 % |
| Rechnerische Menge | 50 Einheiten |
| Break-Even-Menge je Jahr (Seminartage) | 50 |
| Umsatz bei Break-Even-Menge | 75.000,00 € |
Die Menge geht genau auf, eine Aufrundung entfällt. Ab dem 51. Seminartag im Jahr arbeitet die Trainerin mit Gewinn, jeder weitere Tag bringt 1.200 Euro Deckungsbeitrag.
Beispiel 2: Onlineshop mit 39,90 Euro Preis braucht 356 Verkäufe im Monat
Ein Onlineshop für Kaffeezubehör verkauft eine Handmühle für 39,90 Euro netto. Einkauf, Versand und Zahlungsgebühren kosten 14,60 Euro je Stück, die Fixkosten liegen bei 9.000 Euro im Monat.
| Position | Wert |
| Deckungsbeitrag je Stück | 25,30 € |
| Deckungsbeitragsquote | 63,41 % |
| Rechnerische Menge | 355,74 Einheiten |
| Break-Even-Menge je Monat (Stück) | 356 |
| Umsatz bei Break-Even-Menge | 14.204,40 € |
Mit 355 Mühlen fehlen dem Shop 18,50 Euro, deshalb rundet der Rechner auf 356 auf. Der Shop braucht eine hohe Stückzahl, weil ihm von jedem Verkauf nur 63,41 Prozent des Preises als Deckungsbeitrag bleiben.
Beispiel 3: Biergarten mit 18 Euro Durchschnittsbon braucht 3.847 Bons im Sommerquartal
Ein Biergarten in München rechnet für die Hauptsaison von Juli bis September mit 45.000 Euro Fixkosten für Pacht, Stammpersonal und Versicherungen. Als Einheit dient der Bon: Er bringt im Schnitt 18 Euro netto, der Wareneinsatz liegt bei 6,30 Euro.
| Position | Wert |
| Deckungsbeitrag je Bon | 11,70 € |
| Deckungsbeitragsquote | 65,00 % |
| Rechnerische Menge | 3.846,16 Einheiten |
| Break-Even-Menge je Quartal (Bons) | 3.847 |
| Umsatz bei Break-Even-Menge | 69.246,00 € |
Auf die 92 Tage von Juli bis September verteilt, sind das rund 42 Bons täglich. Saisonbetriebe sollten zusätzlich prüfen, ob der Gewinn der Saison auch die Fixkosten der ruhigen Monate trägt.
Beispiel 4: Beraterin ohne festen Preis erreicht die Gewinnschwelle bei 129.230,77 Euro Umsatz
Eine Unternehmensberaterin verkauft Workshops, Tagessätze und Pauschalprojekte zu unterschiedlichen Preisen. Laut Vorjahreszahlen fließen 35 Prozent ihres Umsatzes in Fremdleistungen, Reisen und Provisionen, ihre Fixkosten betragen 84.000 Euro im Jahr.
| Position | Wert |
| Deckungsbeitragsquote (100,00 % − 35,00 %) | 65,00 % |
| Rechnung | 84.000,00 € ÷ 65,00 % |
| Break-Even-Umsatz je Jahr | 129.230,77 € |
Der Rechner rundet auf volle Cent auf. Im Schnitt braucht die Beraterin rund 10.770 Euro im Monat, gleich wie sich der Umsatz auf ihre Angebote verteilt, solange der Kostenanteil stimmt.
Wann der Break-Even-Point-Rechner hilft: 8 Anwendungsfälle aus der Praxis
Den Break-Even-Point berechnen lohnt sich vor allem dann, wenn sich Kosten, Preise oder Pläne ändern. Diese acht Anwendungsfälle kommen in der Praxis häufig vor:
- Gründung und Businessplan: Wer sich selbstständig macht, muss belegen, ab wann sich das Vorhaben trägt. Der Break-Even-Point ist deshalb ein fester Bestandteil im Businessplan.
- Gespräch mit Bank oder Arbeitsagentur: Kreditgeber und Förderstellen lassen sich die Tragfähigkeit eines Vorhabens bestätigen, wie die IHK Region Stuttgart zur Rentabilitätsplanung erläutert. Die Break-Even-Menge macht diese Tragfähigkeit in einer Zahl greifbar.
- Neues Produkt oder Angebot: Vor dem Start zeigt der Rechner, wie viele Einheiten das neue Angebot verkaufen muss, um seine eigenen Fixkosten wie Entwicklung, Lizenzen oder Ausstattung zu tragen.
- Neue Fixkosten: Ein Büro, eine Mitarbeiterin oder eine neue Software erhöhen die Fixkosten dauerhaft. Der Rechner zeigt, wie viele Stunden oder Verkäufe Sie danach zusätzlich brauchen.
- Werbekampagne oder Messeauftritt: Die Kosten einer Kampagne oder eines Messestands sind feste Kosten der Aktion. Geteilt durch den Deckungsbeitrag je Verkauf ergeben sie, wie viele zusätzliche Verkäufe die Aktion bringen muss.
- Preisänderung oder Rabatt: Ein Preisnachlass verkleinert den Deckungsbeitrag je Einheit. Mit dem Rechner sehen Sie vor der Zusage, wie stark die Gewinnschwelle steigt.
- Jahresplanung: Zum Jahresende legen viele Selbstständige Preise und Ziele für das neue Jahr fest. Mit Jahreswerten zeigt der Rechner die Gewinnschwelle direkt für zwölf Monate.
- Rückblick auf einen schwachen Monat: Lag der Umsatz unter Plan, zeigt der Rechner, wie viel Umsatz zur Kostendeckung nötig gewesen wäre. Im Vergleich mit den Vormonaten erkennen Sie, ob ein Ausreißer oder ein dauerhaftes Problem vorliegt.
Entscheidend ist, netto und mit Fixkosten für denselben Zeitraum zu rechnen, den Sie im Rechner auswählen.
Break-Even-Analyse mit Diagramm: So lesen Sie Gewinnschwelle, Verlust- und Gewinnzone
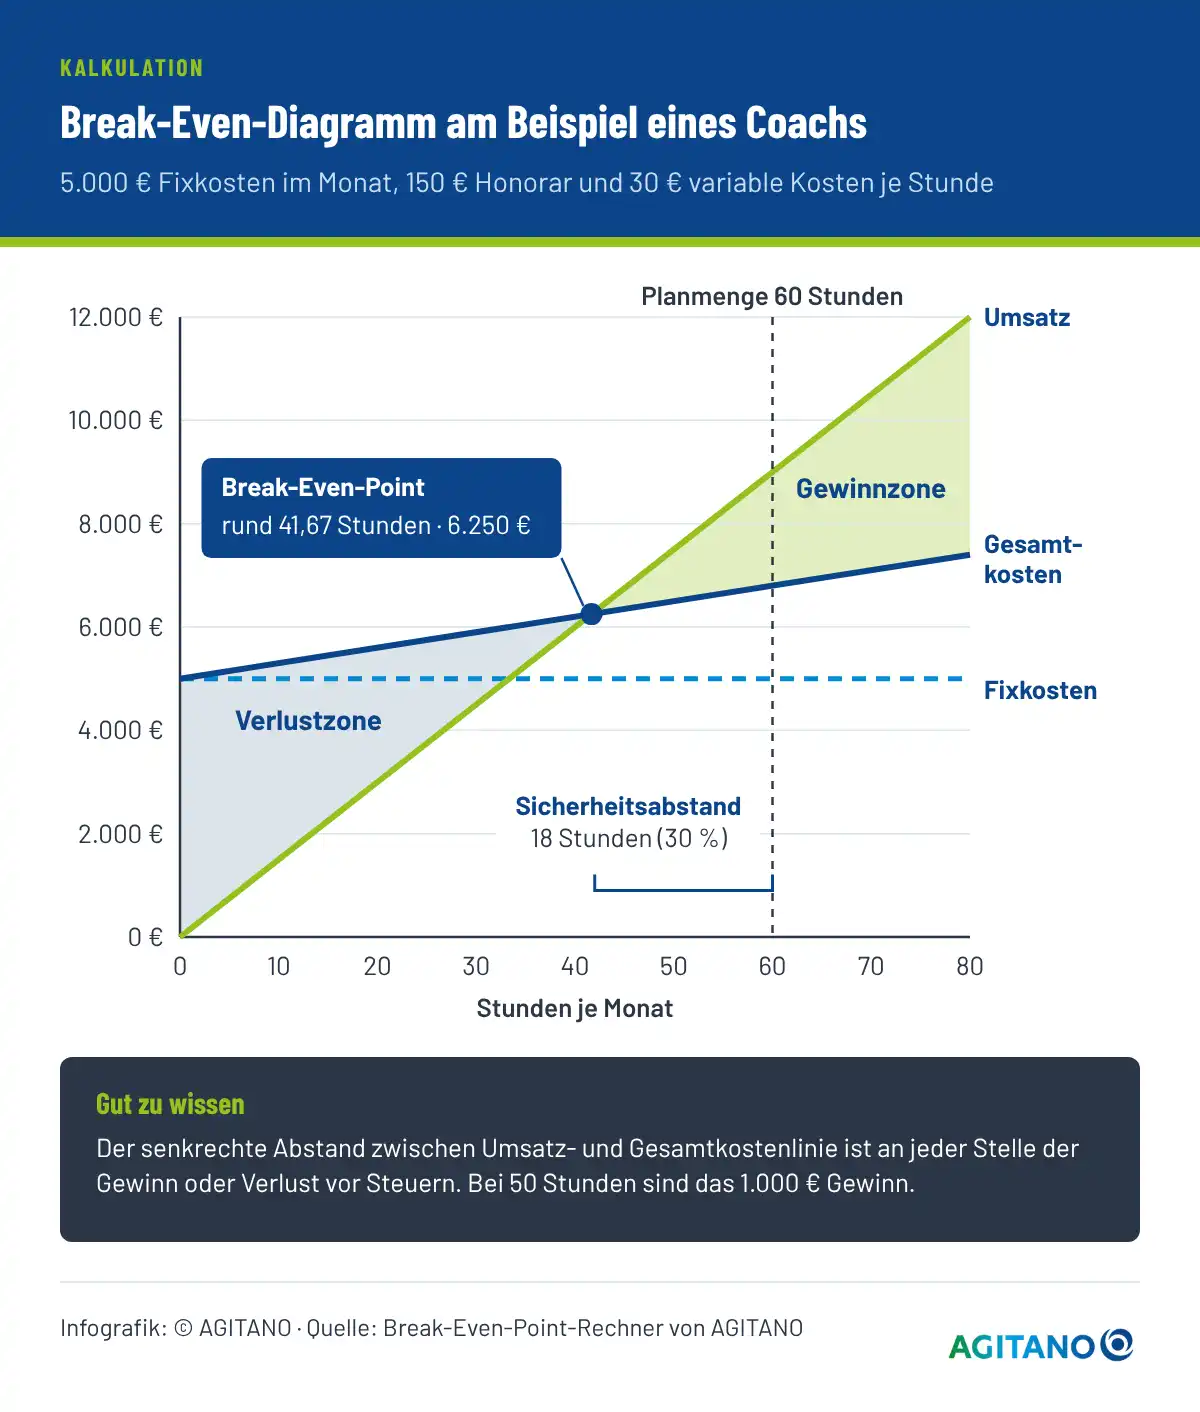
Die Break-Even-Analyse stellt Kosten und Umsatz in einem Diagramm dar. Der Break-Even-Point liegt dort, wo die Umsatzlinie die Gesamtkostenlinie kreuzt, links davon liegt die Verlustzone, rechts davon die Gewinnzone. Das folgende Break-Even-Diagramm zeigt das am Beispiel des Coachs mit 5.000 Euro Fixkosten:
Break-Even-Diagramm zeichnen: Fixkosten, Gesamtkosten und Umsatz
Für ein Break-Even-Diagramm tragen Sie auf der waagerechten Achse die Menge ab, etwa Stunden oder Stück, und auf der senkrechten Achse Euro. Die Fixkosten verlaufen als waagerechte Linie, weil sie unabhängig von der Menge anfallen. Die Gesamtkosten beginnen auf Höhe der Fixkosten und steigen mit jeder Einheit um die variablen Kosten.
Die Umsatzlinie beginnt im Nullpunkt und steigt mit jeder Einheit um den Preis. Sie verläuft steiler als die Gesamtkosten, solange der Preis über den variablen Kosten liegt. Ihr Schnittpunkt mit der Gesamtkostenlinie markiert die Gewinnschwelle. Beim Coach treffen sich die Linien rechnerisch bei rund 41,67 Stunden und 6.250 Euro.
Verlustzone und Gewinnzone: Gewinn bei jeder Menge berechnen
Das Lexikon der Wirtschaft der Bundeszentrale für politische Bildung beschreibt den Break-Even-Point als Menge, bei der die Erlöse die Gesamtkosten gerade ausgleichen. Darunter befindet man sich in der Verlust-, darüber in der Gewinnzone.
Jede verkaufte Einheit trägt ihren Deckungsbeitrag bei, zuerst zur Deckung der Fixkosten. Bis zum Schnittpunkt schrumpft der Verlust deshalb Einheit für Einheit, danach wächst der Gewinn um denselben Betrag. Wie hoch Gewinn oder Verlust bei einer bestimmten Menge ausfallen, zeigt diese Formel:
Gewinn = Menge × Deckungsbeitrag je Einheit − Fixkosten
Ein negatives Ergebnis ist der Verlust in der Verlustzone. Beim Coach ergeben 50 Stunden 50 × 120 − 5.000 = 1.000 Euro Gewinn vor Steuern im Monat.
Der senkrechte Abstand zwischen Umsatz- und Gesamtkostenlinie ist an jeder Stelle genau dieses Ergebnis. Im Diagramm lässt es sich deshalb für jede Menge direkt ablesen.
Aussagekraft der Break-Even-Analyse: Vier Annahmen, die Sie kennen sollten
Das Diagramm beantwortet eine klare Frage: Ab welcher Menge trägt sich das Geschäft? Die Antwort gilt so weit, wie die Annahmen dahinter zu Ihrem Geschäft passen.
Die Break-Even-Analyse beruht auf vier vereinfachenden Annahmen:
- Konstante Fixkosten: Die Fixkosten bleiben im Zeitraum gleich, unabhängig davon, wie viel Sie verkaufen.
- Proportionale variable Kosten: Jede Einheit verursacht dieselben variablen Kosten, Mengenrabatte im Einkauf fehlen im Modell.
- Einheitlicher Preis: Die Einheiten gehen zum selben Preis weg, oder der Kostenanteil am Umsatz bleibt gleich.
- Produktion gleich Absatz: Was im Zeitraum hergestellt oder geleistet wird, wird im selben Zeitraum auch verkauft, Lagerbestände spielen keine Rolle.
Weichen Ihre Zahlen davon ab, etwa durch Mengenrabatte oder Saisonpreise, ist das Ergebnis der Break-Even-Analyse ein Richtwert, den Sie regelmäßig mit Ihren Ist-Zahlen abgleichen sollten.
Gewinnschwelle berechnen für Dienstleister und Experten
Dienstleister und Experten können die Gewinnschwelle berechnen wie Händler oder Hersteller, wählen aber Stunden, Tage oder Pakete als Einheit und rechnen ihren eigenen Unternehmerlohn in die Fixkosten. Laut KfW-Gründungsmonitor 2026 fanden 70 Prozent der Existenzgründungen 2025 im Dienstleistungsbereich statt, 86 Prozent waren Sologründungen. Gut die Hälfte der Gründerinnen und Gründer hatte Bedenken, ob sich das Geschäft gewinnbringend betreiben lässt.
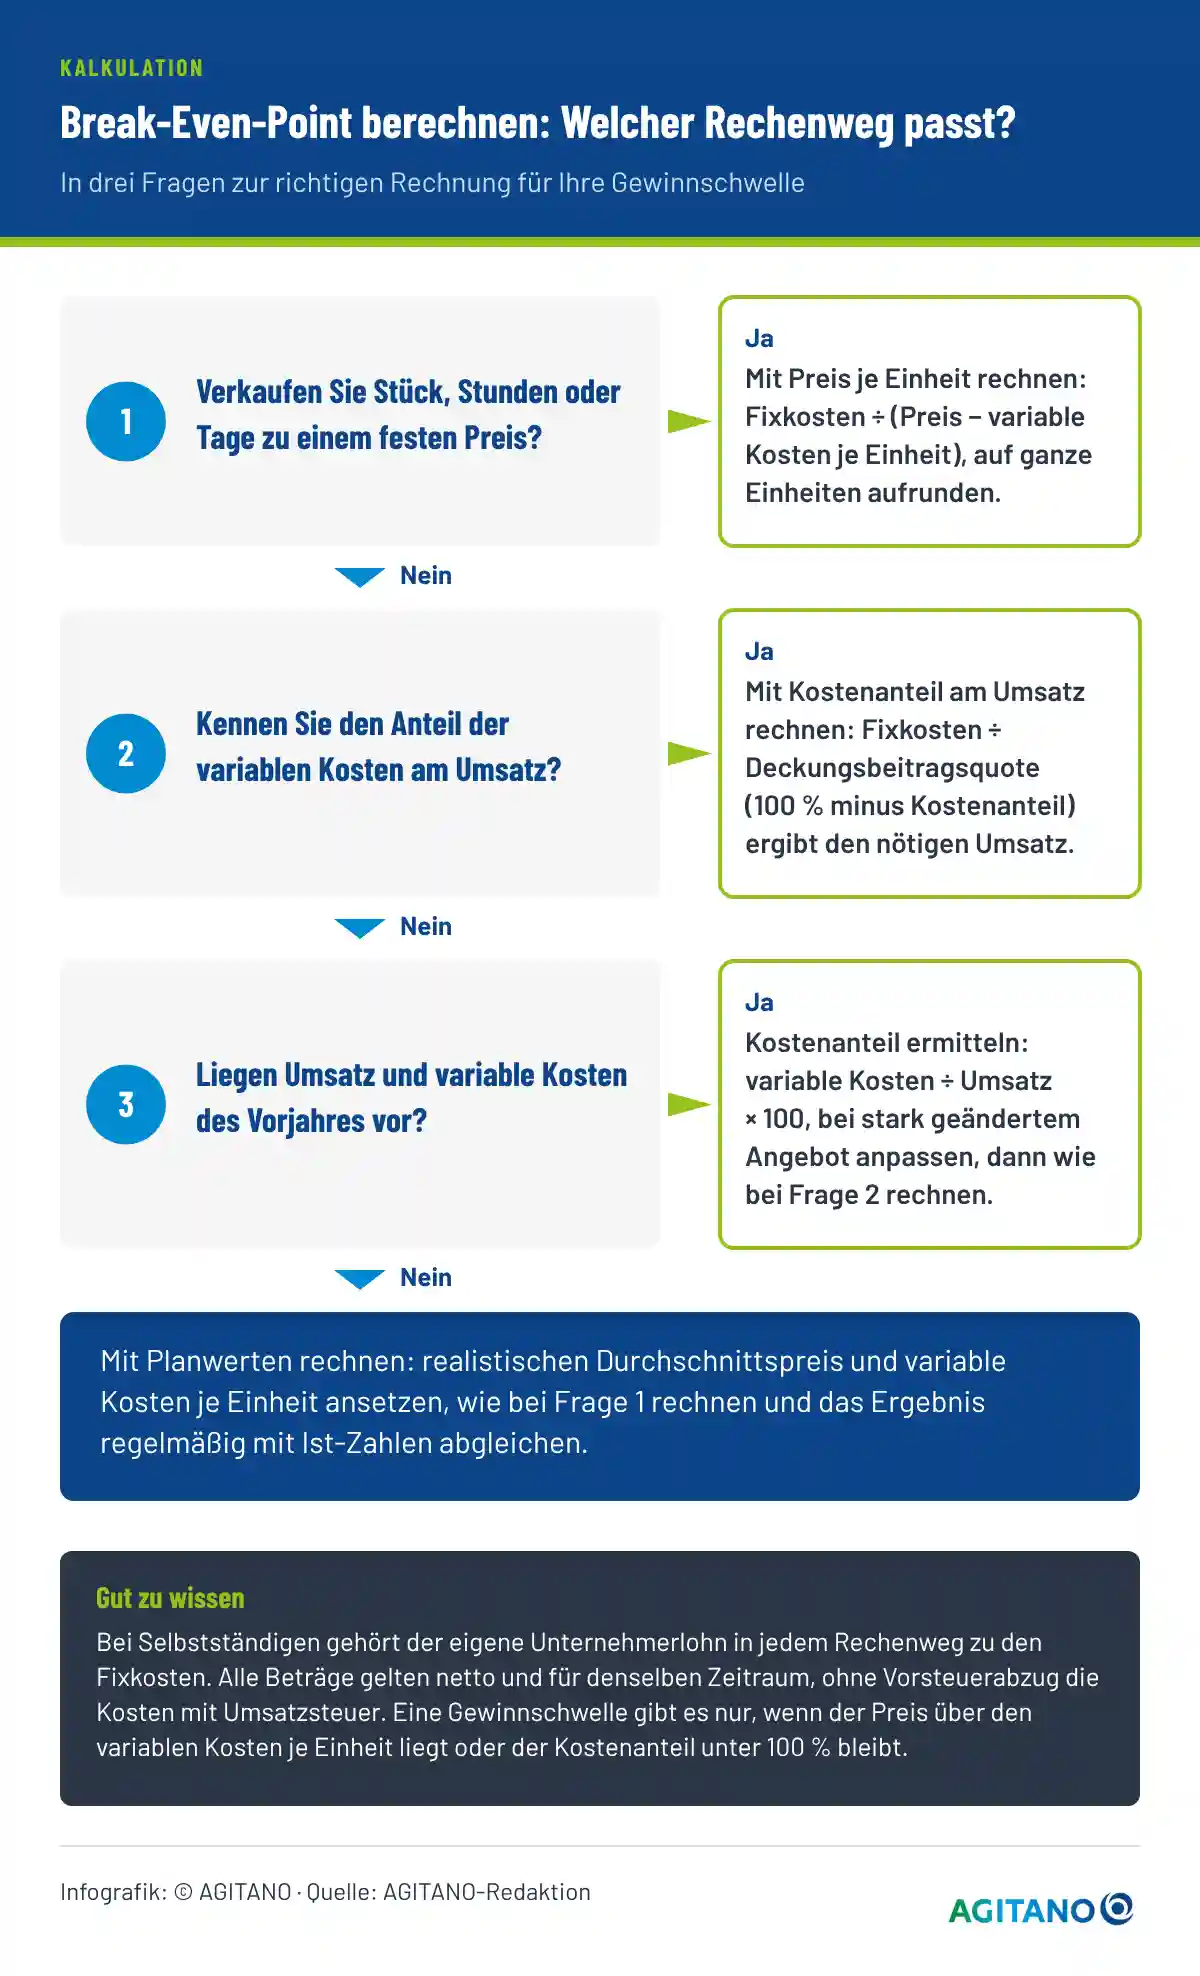
Welcher Rechenweg passt, hängt vor allem vom Preis ab: Bei festem Preis je Stück, Stunde oder Tag rechnen Sie mit dem Preis je Einheit, sonst über den Kostenanteil am Umsatz, notfalls aus Vorjahreszahlen ermittelt. Ohne beides helfen Planwerte. Die Übersicht zeigt den Weg in drei Fragen:
Stunden, Tage oder Pakete: Die richtige Einheit für Dienstleister
Als Einheit für den Break-Even-Point eignet sich das, was Sie tatsächlich verkaufen und abrechnen. Ein Coach rechnet in Stunden, eine Trainerin in Seminartagen, ein Webdesigner in Paketen zu festen Preisen. Der Preis je Einheit ist dann Ihr Stundensatz, Tagessatz oder Paketpreis, jeweils netto.
Wer mehrere Leistungen anbietet, rechnet entweder mit der wichtigsten Einheit und einem Durchschnittspreis oder über den Kostenanteil am Umsatz. Wichtig ist, dass sich Preis und variable Kosten auf genau diese Einheit beziehen, also etwa Raummiete je Seminartag oder Fahrtkosten je Beratungsstunde.
Danach folgt der Abgleich mit der Kapazität. Die Break-Even-Menge muss in die Stunden passen, die Sie neben Akquise, Verwaltung und Weiterbildung verkaufen können. Wie selbstständige Unternehmensberater tragen Sie die Verantwortung für Auslastung und Honorar selbst.
Unternehmerlohn: Warum Ihr eigenes Gehalt in die Fixkosten gehört
Bei Selbstständigen fehlt in der Kostenrechnung oft das eigene Gehalt, weil es nicht als Ausgabe auf dem Geschäftskonto erscheint. Das Lexikon der Wirtschaft zu kalkulatorischen Kosten empfiehlt, für die Leitung des Unternehmens das Gehalt eines vergleichbaren Angestellten anzusetzen.
Zu einem realistischen Unternehmerlohn gehören bei Selbstständigen vor allem diese Posten:
- Lebenshaltung: Miete, Lebensmittel und alle privaten Ausgaben, die Sie aus dem Geschäft bestreiten.
- Kranken- und Pflegeversicherung: Selbstständige zahlen die Beiträge in der Regel allein, ohne Zuschuss eines Arbeitgebers.
- Altersvorsorge: Viele Selbstständige müssen ihre Altersvorsorge selbst organisieren und vollständig selbst finanzieren.
- Rücklagen für Ausfallzeiten: Urlaub, Krankheit und Weiterbildung bringen keinen Umsatz, die Fixkosten laufen in dieser Zeit weiter.
Zusammen ergeben diese Posten den Betrag, den Ihr Geschäft über die Betriebskosten hinaus erwirtschaften muss.
Der Coach aus dem Rechenweg plant dafür 3.200 Euro im Monat ein. Ohne diesen Posten blieben 1.800 Euro Fixkosten, die nötige Menge läge bei 15 statt 42 Stunden. Ein Break-Even-Point ohne Unternehmerlohn deckt nur den Betrieb, nicht Ihren Lebensunterhalt. Denn Freiberufler sind finanziell für sich selbst verantwortlich.
Ohne festen Preis: Gewinnschwelle über den Kostenanteil am Umsatz berechnen
Viele Experten verkaufen Workshops, Projekte und Beratung zu wechselnden Preisen. Dann fehlt ein einheitlicher Preis je Einheit, und die Formel für die Menge greift nicht. Der Rechner bietet dafür die Rechnung über den Kostenanteil am Umsatz: Sie geben ein, welcher Anteil des Umsatzes in variable Kosten wie Fremdleistungen oder Provisionen fließt.
Den Anteil ermitteln Sie aus den Vorjahreszahlen, indem Sie die variablen Kosten durch den Umsatz teilen und mit 100 multiplizieren. Bei 20 Prozent beträgt der rechnerische Mindestumsatz des Coachs 6.250 Euro im Monat. Ändert sich Ihr Angebot stark, setzen Sie den Anteil an, der für das kommende Jahr realistisch ist. So können Sie die Gewinnschwelle berechnen, ohne Ihre Angebote auf einen Einheitspreis umzurechnen.
Praxisbeispiel: Coach mietet ein Büro, die Gewinnschwelle steigt auf 50 Stunden
Ausgangslage: Ein Business-Coach aus Köln arbeitet bisher von zu Hause. Seine Fixkosten liegen bei 5.000 Euro im Monat einschließlich Unternehmerlohn, er berechnet 150 Euro je Stunde bei 30 Euro variablen Kosten. Er berät Führungskräfte aus dem Mittelstand, per Video oder vor Ort. Sein Break-Even-Point liegt bei 42 Stunden, er plant mit 60 abrechenbaren Stunden im Monat.
Vorgehen: Ein Büro in der Innenstadt würde 900 Euro im Monat kosten. Der Coach gibt die neuen Fixkosten von 5.900 Euro in den Break-Even-Point-Rechner ein. Der Rechner zeigt rechnerisch 49,17 Stunden, aufgerundet 50 Stunden, und einen Umsatz bei Break-Even-Menge von 7.500 Euro. Der Abstand zu seinen 60 geplanten Stunden schrumpft damit von 18 auf 10 Stunden.
Ergebnis: Der Coach entscheidet sich zunächst für ein geteiltes Büro an zwei Tagen pro Woche. Den vollen Mietvertrag will er erst unterschreiben, wenn er drei Monate in Folge mehr als 60 Stunden abrechnet. So bleibt sein Puffer groß genug für einen schwachen Monat.
Break-Even-Point im Unternehmen: Mehrere Produkte, Kapazität und sprungfixe Kosten
Wer im Unternehmen mit mehreren Produkten den Break-Even-Point berechnen will, nutzt die durchschnittliche Deckungsbeitragsquote des gesamten Angebots. Dazu gehört die Prüfung, ob Kapazität und Fixkosten zur geplanten Menge passen.
Mehrere Produkte: Gewinnschwelle über die durchschnittliche Deckungsbeitragsquote
Eine Digitalagentur hat 280.000 Euro Fixkosten im Jahr. Sie erzielt 300.000 Euro Umsatz mit Beratung, für die 10 Prozent variable Kosten anfallen, und 200.000 Euro mit dem Weiterverkauf von Softwarelizenzen, bei denen 70 Prozent an den Hersteller gehen. Zusammen fließen 170.000 von 500.000 Euro in variable Kosten, also 34 Prozent.
Mit diesem Kostenanteil zeigt der Rechner einen Break-Even-Umsatz von 424.242,43 Euro im Jahr. Würde die Agentur nur beraten, läge der Break-Even-Umsatz bei 311.111,12 Euro. Der Produktmix entscheidet also mit, wo die Gewinnschwelle liegt. Welche Leistung trägt, zeigt erst eine Deckungsbeitragsrechnung je Produkt.
Sprungfixe Kosten: Warum eine neue Stelle die Gewinnschwelle sprunghaft hebt
Fixkosten bleiben nur innerhalb einer bestimmten Kapazität gleich. Braucht die Agentur für mehr Projekte einen zweiten Projektleiter, steigen die Fixkosten in einem Schritt um 65.000 Euro auf 345.000 Euro. Bei unverändertem Kostenanteil von 34 Prozent hebt das den Break-Even-Umsatz auf 522.727,28 Euro.
Die neue Stelle muss also rund 98.500 Euro zusätzlichen Umsatz bringen, bevor sie sich trägt. Solche Sprünge entstehen auch durch eine zweite Maschine, ein größeres Lager oder einen zusätzlichen Firmenwagen. Bis die neue Kapazität ausgelastet ist, sinkt der Gewinn deshalb oft zunächst, obwohl der Umsatz wächst. Rechnen Sie jede Kapazitätsstufe als eigenen Fall, statt eine durchgehende Kostenlinie über alle Mengen anzunehmen.
Kapazität prüfen: Verkaufbare statt bezahlte Stunden
In kleinen Betrieben verbringt der Inhaber oft einen großen Teil seiner Zeit am Schreibtisch statt beim Kunden. Lässt sich seine Arbeit nicht abrechnen, müssen laut der Deutschen Handwerks Zeitung die Mitarbeiter den kompletten Unternehmerlohn miterwirtschaften.
Für den Break-Even-Point heißt das: Der Unternehmerlohn gehört vollständig in die Fixkosten, die Menge erbringen aber die abrechenbaren Stunden des Teams. Vergleichen Sie die Break-Even-Menge deshalb mit den verkaufbaren Stunden Ihrer Mitarbeiter, nicht mit den bezahlten.
Experten-Tipp!
Legen Sie vorab fest, ab welchem Monatsumsatz Sie die nächste Stelle ausschreiben oder größere Räume anmieten. So entscheiden Sie über neue Fixkosten anhand einer vereinbarten Schwelle und nicht aus dem Gefühl einer vollen Woche heraus.
Sicherheitsabstand und Zielgewinn: So planen Sie über die Gewinnschwelle hinaus
Der Sicherheitsabstand ist die Differenz zwischen geplanter Menge und Break-Even-Menge. Er zeigt, wie stark Absatz oder Umsatz zurückgehen dürfen, bevor Verlust entsteht. In der Kostenrechnung heißt er auch Sicherheitsstrecke, sein Prozentwert Sicherheitskoeffizient.
Der Zielgewinn beantwortet die umgekehrte Frage: Wie viel müssen Sie verkaufen, um einen bestimmten Gewinn zu erreichen? Wer die Gewinnschwelle berechnen will, sollte beide Werte gleich mit ermitteln, denn erst sie zeigen Risiko und Ziel.
Formel für den Sicherheitsabstand in Einheiten und Prozent
Wie viele Einheiten dürfen wegfallen, bis die Gewinnschwelle erreicht ist? Das zeigt der Sicherheitsabstand in Einheiten:
Sicherheitsabstand = Planmenge − Break-Even-Menge
Das Ergebnis lesen Sie in derselben Einheit wie die Menge, also in Stunden, Tagen oder Stück.
Wie groß ist dieser Puffer im Verhältnis zum Plan? Das beantwortet der Sicherheitsabstand in Prozent:
Sicherheitsabstand in Prozent = (Planmenge − Break-Even-Menge) ÷ Planmenge × 100
Der Wert gibt an, um wie viel Prozent der Absatz sinken darf, bis Erlöse und Kosten gleich hoch sind.
Je höher der Prozentwert, desto mehr Spielraum haben Sie in einem schwachen Monat oder bei einem ausgefallenen Auftrag. Der Rechner selbst zeigt den Sicherheitsabstand nicht. Sie ermitteln ihn mit der angezeigten Break-Even-Menge und Ihrer Planmenge in einem Schritt.
Drei Planmengen im Vergleich: So viel Puffer bleibt dem Coach
Für den Coach mit einem Break-Even-Point von 42 Stunden, der aufgerundeten Menge aus dem Rechner, zeigt die Tabelle drei Planmengen, aufsteigend sortiert:
| Geplante Stunden je Monat | Sicherheitsabstand in Stunden | Sicherheitsabstand in Prozent |
| 50 | 8 | 16,00 % |
| 60 | 18 | 30,00 % |
| 80 | 38 | 47,50 % |
Tabelle 2: Sicherheitsabstand eines Coachs bei 42 Stunden Gewinnschwelle
Bei 50 geplanten Stunden können schon ein Krankheitstag und eine Absage genügen, um in die Verlustzone zu rutschen. Mit 80 geplanten Stunden verkraftet der Coach dagegen fast die Hälfte weniger Aufträge. Welcher Puffer reicht, hängt davon ab, wie stark Ihre Aufträge schwanken. Bei vielen kleinen, voneinander unabhängigen Aufträgen kann ein geringerer Puffer genügen als bei der Abhängigkeit von zwei oder drei Großkunden.
Experten-Tipp!
Planen Sie mit den Stunden, die Sie in einem durchschnittlichen Monat abgerechnet haben, und nicht mit dem besten Monat des Jahres. Wer mit Spitzenwerten plant, überschätzt seinen Puffer und merkt das erst, wenn die Rücklagen aufgebraucht sind.
Sicherheitsabstand beim Umsatz: Beraterin ohne festen Preis
Ohne festen Preis rechnen Sie den Sicherheitsabstand mit Umsätzen statt mit Mengen, die Formel bleibt dieselbe: (Planumsatz − Break-Even-Umsatz) ÷ Planumsatz × 100. Plant die Beraterin aus Beispiel 4 einen Jahresumsatz von 150.000 Euro, liegt sie 20.769,23 Euro über ihrem Break-Even-Umsatz von 129.230,77 Euro. Das entspricht einem Sicherheitsabstand von 13,85 Prozent.
Fällt ein einziges Projekt über rund 21.000 Euro weg, rutscht die Beraterin in die Verlustzone. Zum Vergleich: Der Coach erreicht mit 60 geplanten Stunden 30 Prozent Puffer, also mehr als das Doppelte. Die Beraterin prüft deshalb, ob sie Fixkosten senken oder weniger Leistungen an Partner vergeben kann, um ihren Kostenanteil zu drücken.
Zielgewinn: Welche Menge für einen bestimmten Gewinn nötig ist
Wie viele Einheiten brauchen Sie, damit nach allen Kosten ein bestimmter Gewinn übrig bleibt? Dafür ergänzen Sie die Fixkosten um den Zielgewinn:
Menge für Zielgewinn = (Fixkosten + Zielgewinn) ÷ Deckungsbeitrag je Einheit
Das Ergebnis ist die Menge, ab der Ihr Wunschgewinn vor Steuern erreicht ist, aufgerundet auf ganze Einheiten.
Will der Coach 1.000 Euro Gewinn im Monat erzielen, braucht er (5.000 + 1.000) ÷ 120 = 50 Stunden. Im Break-Even-Point-Rechner tragen Sie dafür die Summe aus Fixkosten und Zielgewinn als Fixkosten ein, hier 6.000 Euro. Ohne festen Preis teilen Sie diese Summe durch die Deckungsbeitragsquote. Ein Zielgewinn über den Unternehmerlohn hinaus schafft Spielraum für Investitionen und Rücklagen.
Break-Even-Point senken: Preis, variable Kosten und Fixkosten im Vergleich
Den Break-Even-Point senken Sie über drei Hebel: einen höheren Preis, niedrigere variable Kosten oder niedrigere Fixkosten. Wie stark ein Hebel wirkt, hängt vom Verhältnis der Werte in Ihrem Geschäft ab.
Variable Kosten: Gebühren, Versand und Werbung vollständig erfassen
Variable Kosten werden oft unterschätzt, weil sie in vielen kleinen Beträgen anfallen. Jeder übersehene Euro je Einheit verkleinert den Deckungsbeitrag und hebt die Gewinnschwelle.
Diese Posten gehören je nach Geschäftsmodell zu den variablen Kosten:
- Zahlungsgebühren: Gebühren für Kartenzahlung, PayPal und ähnliche Dienste fallen je Verkauf an und steigen in der Regel mit dem Betrag.
- Versand und Verpackung: Im Handel zählen Material, Porto und Arbeitszeit am Packplatz dazu. Wie Sie die Prozesskosten je Sendung ermitteln, zeigt ein eigener Beitrag.
- Provisionen und Fremdleistungen: Vermittlungsprovisionen, Plattformgebühren und zugekaufte Leistungen wachsen mit dem Umsatz.
- Werbung je Verkauf: Wer Kunden über bezahlte Anzeigen gewinnt, sollte seine Werbekampagnen auf Deckungsbeitrag rechnen und die Kosten je Verkauf einbeziehen.
Je vollständiger diese Posten erfasst sind, desto belastbarer wird Ihr Ergebnis.
Hebel im Vergleich: Was 10 Prozent mehr Preis oder weniger Kosten bewirken
Die Tabelle zeigt für den Coach aus dem Rechenweg, wie eine Änderung um 10 Prozent die Break-Even-Menge verschiebt. Ausgangslage sind 5.000 Euro Fixkosten, ein Honorar von 150 Euro und 30 Euro variable Kosten je Stunde.
| Maßnahme | Geänderter Wert | Rechnerische Menge | Break-Even-Menge |
| Ausgangslage | unverändert | 41,67 | 42 |
| Preis plus 10 % | 165,00 € je Stunde | 37,04 | 38 |
| Variable Kosten minus 10 % | 27,00 € je Stunde | 40,66 | 41 |
| Fixkosten minus 10 % | 4.500,00 € je Monat | 37,50 | 38 |
| Preisnachlass 10 % | 135,00 € je Stunde | 47,62 | 48 |
Tabelle 3: Wirkung von je 10 Prozent Änderung auf die Gewinnschwelle eines Coachs
Preiserhöhung und Fixkostensenkung wirken in diesem Fall am stärksten, beide senken den Bedarf auf 38 Stunden. Rechnerisch liegt der höhere Preis knapp vorn, weil 15 Euro mehr Honorar den Deckungsbeitrag um 12,5 Prozent erhöhen, während die Fixkosten nur um 10 Prozent sinken. Ein Preisnachlass von 10 Prozent kostet dagegen sechs zusätzliche Stunden.
Fixkosten senken Sie mit einer regelmäßigen Kostenanalyse, bei Fahrzeugen lohnt der Blick auf versteckte Kostentreiber im Fuhrpark.
Experten-Tipp!
Bevor Sie einen Rabatt zusagen, fragen Sie nach einer Gegenleistung, etwa einer festen Abnahmemenge, einem kürzeren Zahlungsziel oder Leistungen, die der Kunde selbst übernimmt. So gleichen Sie den kleineren Deckungsbeitrag zumindest teilweise aus.
Praxisbeispiel: Trainerin prüft 10 Prozent Rabatt und braucht im ungünstigsten Fall 58 statt 50 Seminartage
Ausgangslage: Eine Trainerin für Führungskräfte aus Stuttgart verkauft Seminartage für 1.500 Euro netto. Je Tag fallen 300 Euro für Raum und Verpflegung an, ihre Fixkosten liegen bei 60.000 Euro im Jahr. Ihren Break-Even-Point erreicht sie bisher nach 50 Seminartagen, gebucht sind im laufenden Jahr rund 70 Tage.
Vorgehen: Ein Konzern bietet ihr einen Rahmenvertrag an, verlangt aber 10 Prozent Nachlass auf den Tagessatz. Für eine vorsichtige Rechnung unterstellt die Trainerin, dass künftig alle Seminartage nur noch 1.350 Euro bringen. Sie gibt diesen Preis in den Break-Even-Point-Rechner ein und lässt Fixkosten und variable Kosten unverändert. Der Deckungsbeitrag je Tag sinkt von 1.200 auf 1.050 Euro, die Break-Even-Menge steigt von 50 auf 58 Seminartage.
Ergebnis: Gälte der Nachlass für alle Tage, müsste die Trainerin acht Seminartage mehr verkaufen, nur um ihre Kosten zu decken. Sie stimmt dem Rahmenvertrag deshalb nur zu, wenn der Konzern für seine Seminare Raum und Verpflegung stellt. An diesen Tagen bleiben ihr 1.350 Euro Deckungsbeitrag, 150 Euro mehr als an einem regulären Seminartag. Weil nun zwei Preise gelten, ermittelt sie die Deckungsbeiträge der Konzerntage und der übrigen Tage getrennt, addiert sie und vergleicht die Summe mit ihren jährlichen Fixkosten. Die Gegenleistung hält sie im Rahmenvertrag fest.
7 Fehler beim Berechnen des Break-Even-Points
Diese sieben Fehler führen dazu, dass Sie den Break-Even-Point berechnen und trotzdem bei einer falschen Gewinnschwelle landen:
- Unternehmerlohn vergessen: Ohne das eigene Gehalt deckt die Gewinnschwelle nur den Betrieb. Beim Coach läge sie bei 15 statt 42 Stunden, und davon könnte er nicht leben.
- Umsatzsteuer falsch ansetzen: Wer zum Vorsteuerabzug berechtigt ist, rechnet Preise und Kosten ohne Umsatzsteuer. Wer sie im Preis mitrechnet, setzt den Deckungsbeitrag zu hoch und die Gewinnschwelle zu niedrig an. Wer keinen Vorsteuerabzug hat, etwa als Kleinunternehmer, trägt die Umsatzsteuer auf Einkäufe selbst und gibt die Kosten deshalb mit Umsatzsteuer ein.
- Zeiträume mischen: Eine Jahresmiete neben Monatsumsätzen verzerrt das Ergebnis um den Faktor zwölf, deshalb gehören alle Werte auf denselben Zeitraum.
- Variable Kosten unvollständig erfassen: Fehlen Zahlungsgebühren, Provisionen oder Versand, fällt der Deckungsbeitrag zu hoch und die Break-Even-Menge zu niedrig aus.
- Die Menge abrunden: Wer 41,67 auf 41 Stunden kürzt, verfehlt die Fixkosten um 80 Euro und rechnet sich einen Gewinn schön, den es nicht gibt.
- Kapazität nicht prüfen: Liegt die Break-Even-Menge über den Stunden, die Sie verkaufen können, passen Preis oder Kosten nicht zum Geschäftsmodell. Dann helfen ein höherer Preis, niedrigere Kosten oder ein anderes Angebot.
- Gewinnschwelle mit Liquidität verwechseln: Der Break-Even-Point betrachtet Kosten und Erlöse, nicht den Zahlungseingang. Den Unterschied zwischen Gewinn und Cashflow erklärt ein eigener Beitrag.
Prüfen Sie diese Punkte, bevor Sie Preise festlegen oder neue Kosten eingehen, dann können Sie sich auf das Ergebnis verlassen.
Was der Break-Even-Point-Rechner nicht abbildet
Der Rechner bildet bewusst ein einfaches Modell ab, damit Sie schnell zu einem belastbaren Richtwert kommen. Diese Sonderfälle müssen Sie selbst ergänzen:
- Sicherheitsabstand: Der Rechner zeigt die Gewinnschwelle, aber nicht den Abstand zu Ihrer Planmenge. Diesen Wert ermitteln Sie mit der Formel aus dem Abschnitt zum Sicherheitsabstand.
- Zielgewinn: Ein gewünschter Gewinn hat kein eigenes Eingabefeld. Den Umweg über die Fixkosten zeigt die Formel für den Zielgewinn im Abschnitt zur Planung über die Gewinnschwelle hinaus.
- Sortimente mit unterschiedlichen Preisen: Für mehrere Produkte rechnet der Rechner nur mit einem durchschnittlichen Kostenanteil. Verschiebt sich der Mix, verschiebt sich auch die Gewinnschwelle, deshalb lohnt ein Abgleich mit den aktuellen Quartalszahlen.
- Sprungfixe Kosten: Neue Stellen, Räume oder Maschinen erhöhen die Fixkosten in Stufen. Jede Stufe rechnen Sie als eigenen Fall mit den neuen Fixkosten.
- Steuern auf den Gewinn: Einkommen-, Körperschaft- und Gewerbesteuer berechnet der Rechner nicht. Steht Ihr Unternehmerlohn als kalkulatorischer Posten in den Fixkosten, ist der Überschuss über der Gewinnschwelle nicht Ihr steuerlicher Gewinn, denn bei Einzelunternehmen zählt der eigene Unternehmerlohn nicht als Betriebsausgabe. Die Steuerlast ermitteln Sie gesondert.
- Zahlungstermine: Kunden zahlen oft später, als Sie leisten, während Miete und Gehälter pünktlich fällig werden. Ob Ihr Konto reicht, zeigt erst eine Liquiditätsplanung über mehrere Monate.
Bei größeren Entscheidungen wie einer Neueinstellung oder einem Kredit lohnt sich zusätzlich die Abstimmung mit Ihrer Steuerberatung.
Fazit: Break-Even-Point berechnen, Puffer einplanen und regelmäßig prüfen
Wer den Break-Even-Point berechnen will, braucht nur die Fixkosten des Zeitraums und dazu entweder Verkaufspreis und variable Kosten je Einheit oder den Kostenanteil am Umsatz. Der Rechner liefert daraus in Sekunden die Menge oder den Umsatz, ab dem Ihr Geschäft die Kosten trägt, samt Rechenweg mit Ihren Zahlen.
Aussagekräftig wird das Ergebnis erst mit ehrlichen Eingaben: Nettobeträge, vollständig erfasste variable Kosten und ein Unternehmerlohn, von dem Sie leben und vorsorgen können. Der Abgleich mit Kapazität und Planmenge zeigt dann, ob Ihr Geschäftsmodell trägt.
Prüfen Sie Ihre Gewinnschwelle bei jeder Preis- oder Kostenänderung und mindestens einmal im Jahr. Planen Sie so, dass zwischen Planmenge und Gewinnschwelle ein Sicherheitsabstand bleibt, der auch einen schwachen Monat oder einen verlorenen Auftrag auffängt.
Diese kostenlosen Rechner von AGITANO helfen bei angrenzenden Fragen der Kalkulation:
- Deckungsbeitragsrechner: berechnet den Deckungsbeitrag eines Produkts oder Angebots, auf dem die Gewinnschwelle aufbaut.
- Margenrechner: ermittelt Marge, Aufschlag und Verkaufspreis aus Einkaufspreis und Zielmarge.
- Rabattrechner: zeigt den Preis nach Rabatt, mit dem Sie die neue Gewinnschwelle prüfen.
- Mehrwertsteuer-Rechner: rechnet Bruttopreise in Nettopreise um, bevor Sie sie in den Break-Even-Point-Rechner eingeben.
- PayPal-Gebühren-Rechner: zeigt die Gebühren je Zahlung, die als variable Kosten in die Rechnung gehören.
So prüfen Sie Preis, Kosten und Gewinnschwelle aus mehreren Blickwinkeln.
Häufige Fragen (FAQ) zum Break-Even-Point, zu dessen Berechnung und zum Break-Even-Point-Rechner
Den Break-Even-Point berechnen Sie mit einer Division: Fixkosten eines Zeitraums geteilt durch den Deckungsbeitrag je Einheit, also durch Verkaufspreis minus variable Kosten. Die aufgerundete Menge deckt mindestens Ihre Kosten, jede weitere Einheit bringt Gewinn.
Ein Beispiel: 5.000 Euro Fixkosten im Monat, 150 Euro Preis und 30 Euro variable Kosten ergeben 41,67, also 42 Einheiten. Im Rechner wählen Sie dafür die Kachel „Mit Preis je Einheit“ und tragen die drei Werte ein. Das Ergebnis erscheint sofort mit Rechenweg.
Die Formel für den Break-Even-Point lautet: Break-Even-Menge = Fixkosten ÷ (Preis je Einheit − variable Kosten je Einheit). Den Break-Even-Umsatz erhalten Sie, indem Sie diese Menge mit dem Preis multiplizieren.
Wichtig sind die Klammern: Erst wird abgezogen, dann geteilt. Ein Onlineshop mit 9.000 Euro Fixkosten, 39,90 Euro Preis und 14,60 Euro variablen Kosten braucht so aufgerundet 356 Verkäufe im Monat. Ohne einheitlichen Preis teilen Sie die Fixkosten durch die Deckungsbeitragsquote und erhalten direkt den Break-Even-Umsatz.
Die Gewinnschwelle berechnen Sie mit derselben Formel wie den Break-Even-Point: Fixkosten geteilt durch den Deckungsbeitrag je Stück ergibt die Menge, Fixkosten geteilt durch die Deckungsbeitragsquote den nötigen Umsatz.
Bei 84.000 Euro Fixkosten im Jahr und 35 Prozent variablen Kosten beträgt die Quote 65 Prozent, die Gewinnschwelle liegt bei 129.230,77 Euro Umsatz. Ab diesem Betrag trägt jeder weitere Euro Umsatz 65 Cent zum Gewinn bei. Im Rechner nutzen Sie dafür die Kachel „Mit Kostenanteil am Umsatz“.
Die Break-Even-Menge ist die Zahl der Einheiten, die Sie im Zeitraum mindestens verkaufen müssen, damit die Erlöse sämtliche Kosten decken. Sie ergibt sich aus Fixkosten geteilt durch den Deckungsbeitrag je Einheit, aufgerundet auf eine ganze Zahl.
Eine Einheit kann ein Stück, eine Stunde oder ein Seminartag sein. Eine Trainerin mit 60.000 Euro Fixkosten und 1.200 Euro Deckungsbeitrag je Tag braucht genau 50 Seminartage im Jahr. Liegt das Ergebnis über Ihrer Kapazität, müssen Preis oder Kosten angepasst werden.
Ohne festen Preis gilt: Break-Even-Umsatz = Fixkosten ÷ Deckungsbeitragsquote. Die Quote ist der Anteil jedes Umsatz-Euros, der nach Abzug der variablen Kosten für die Fixkosten übrig bleibt.
Gehen 20 Prozent des Umsatzes für variable Kosten weg, beträgt die Quote 80 Prozent. Bei 5.000 Euro Fixkosten sind dann 6.250 Euro Umsatz nötig. Den Anteil leiten Sie aus den Vorjahreszahlen Ihrer Buchhaltung ab, bei einem neuen Geschäft aus einer realistischen Planung. Der Break-Even-Point-Rechner zeigt dazu die Deckungsbeitragsquote und den vollständigen Rechenweg an.
Dienstleister nehmen als Einheit das, was sie tatsächlich abrechnen: eine Beratungsstunde, einen Seminartag oder ein Paket zum Festpreis. Als Preis gilt das Nettohonorar für genau diese Einheit, als variable Kosten alles, was je Einheit zusätzlich anfällt.
Zu den Fixkosten zählt auch der eigene Unternehmerlohn, sonst fällt die Gewinnschwelle zu niedrig aus. Danach folgt der Realitätscheck: Lassen sich so viele Stunden überhaupt verkaufen, wenn Akquise, Buchhaltung und Weiterbildung ebenfalls Zeit kosten? Für wechselnde Honorare eignet sich die Rechnung über den Kostenanteil am Umsatz.
Ein Break-Even-Diagramm zeigt die Menge auf der waagerechten und Euro auf der senkrechten Achse. Eingezeichnet werden drei Linien: die Fixkosten waagerecht, die Gesamtkosten ab Höhe der Fixkosten und der Umsatz ab dem Nullpunkt.
Der Schnittpunkt von Umsatz- und Gesamtkostenlinie markiert den Break-Even-Point. Die Fläche zwischen beiden Linien zeigt davor den Verlust, dahinter den Gewinn. Mit zwei Punkten je Linie, etwa bei null und bei der doppelten Break-Even-Menge, ist das Diagramm in Excel schnell erstellt. Zur Kontrolle sollte der Schnittpunkt bei der berechneten Menge liegen.
Ein Break-Even-Point-Rechner ist ein Online-Werkzeug, das zeigt, ab wann ein Geschäft seine Kosten deckt, gemessen in verkauften Einheiten oder in Euro Umsatz. Der Rechner von AGITANO bietet dafür zwei Wege: mit Preis je Einheit oder mit Kostenanteil am Umsatz.
Er rundet die Menge auf ganze Einheiten auf, damit die Fixkosten sicher gedeckt sind, und zeigt den Rechenweg mit den eigenen Zahlen. Der Zeitraum erscheint direkt im Ergebnis, etwa als Break-Even-Menge je Monat. Die Beträge geben Sie netto ein, ohne Vorsteuerabzug die Kosten mit Umsatzsteuer.
Einen kostenfreien Break-Even-Point-Rechner bietet AGITANO auf dieser Seite. Er rechnet direkt im Browser, ohne Anmeldung, und überträgt Ihre Eingaben nicht.
Sie wählen zuerst den Rechenweg: über den Preis je Einheit oder über den Anteil variabler Kosten am Umsatz. Danach geben Sie Fixkosten und Zeitraum sowie Preis und variable Kosten oder den Kostenanteil ein. Das Ergebnis erscheint sofort mit Deckungsbeitragsquote und Rechenweg, bei jeder Änderung rechnet der Rechner neu. Weitere kostenfreie Rechner von AGITANO, etwa für Deckungsbeitrag und Marge, finden Sie unten auf dieser Seite.
In Excel berechnen Sie den Break-Even-Point mit =AUFRUNDEN(B1/(B2-B3);0), wenn in B1 die Fixkosten stehen, in B2 der Verkaufspreis und in B3 die variablen Kosten je Einheit. Die Funktion rundet auf ganze Einheiten auf.
Den Umsatz erhalten Sie, indem Sie das Ergebnis mit dem Preis multiplizieren. Für den Weg über den Kostenanteil lautet die Formel =AUFRUNDEN(B1/(1-B4);2), mit dem Kostenanteil als Dezimalzahl in B4, etwa 0,2 für 20 Prozent. Prüfen Sie das Ergebnis einmal mit dem Rechner auf dieser Seite.
Disclaimer
Disclaimer: Dieser Beitrag und der Break-Even-Point-Rechner dienen der allgemeinen Information und ersetzen keine betriebswirtschaftliche, steuerliche oder rechtliche Beratung. Die Berechnung ist unverbindlich. Maßgeblich sind Ihre tatsächlichen Kosten, Preise und Vereinbarungen sowie die Zahlen aus Ihrer Buchhaltung.
Autor: Oliver Foitzik, Herausgeber und Chefredakteur von AGITANO.